GS건설, 인수시 재무부담 높아져…매각대금 8000억∼1조원
소송 리스크 '부담'…두산인프라코어 패소시 최대 1조원 지급
[서울=뉴스핌] 김성수 기자 = GS건설이 두산인프라코어 인수전 참여를 공식화했다. 두산인프라코어 인수에 '조 단위'의 돈이 필요한데 최근 신사업과 해외투자를 늘린 GS건설이 어떻게 조달할지 관심이 모아지고 있다.
두산인프라코어 자체에 중국법인 관련 소송 리스크가 있는데다, GS건설의 본업인 '건설업'과 시너지를 낼 여지여부가 인수전의 관전 포인트다.
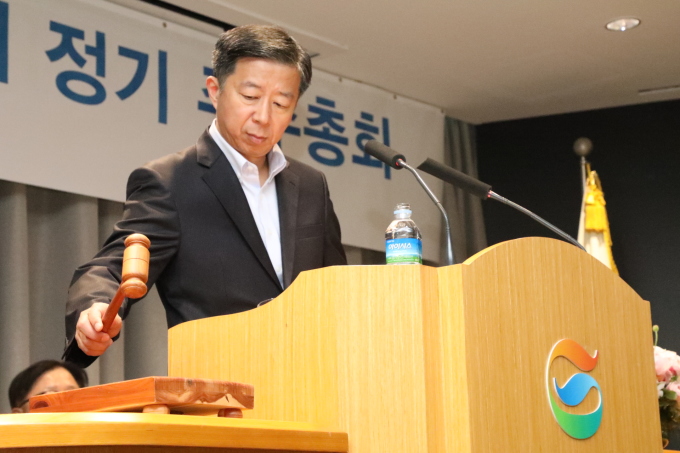
2일 건설 및 금융업계에 따르면 GS건설은 재무적투자자인 사모투자펀드(PEF) 도미누스인베스트먼트(이하 도미누스)와 컨소시엄을 맺고 두산인프라코어 인수에 참여했다. 이들은 매각 주관사인 크레디트스위스(CS)증권에 인수의향서(LOI)를 제출한 것으로 전해졌다.
GS건설은 인수전 참여전 보도가 이어지자 지난 22일 공시에서 "두산인프라코어 인수참여를 검토 중"이라며 "추후 구체적으로 확정되는 시점 또는 1개월 이내에 재공시할 것"이라고 밝혔다. 회사가 재공시 예정일로 밝힌 날짜는 다음달 20일이다.
◆ 인수후보 중 현대중공업·KDBI 컨소 '관심 몰려'…시너지 효과 기대
두산인프라코어는 두산그룹이 마련한 자구안의 핵심으로 꼽힌다. 앞서 두산그룹은 지난 4월 두산중공업 정상화를 위한 자금을 지원받으면서 KBD산업은행 등 채권단에 자산매각·유상증자 등으로 3조원 이상을 마련하는 자구안을 내놓았다.
두산그룹은 약 6개월이 지난 현재 클럽모우CC, 네오플럭스, 두산솔루스, 모트롤BG 사업부, 두산타워 빌딩의 매각작업을 마무리 지었다. 두산 계열사 매각에서 '마지막 퍼즐'로 언급되는 회사가 두산인프라코어다.
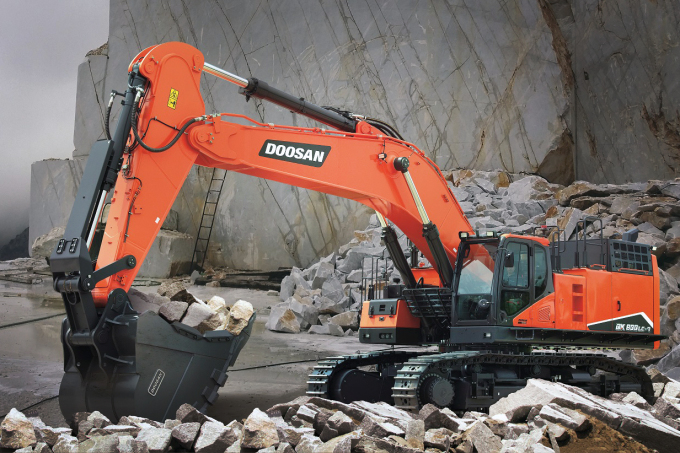
두산인프라코어는 국내 건설기계 1위 업체다. 지난해 영업이익이 8404억원으로 두산그룹의 캐시카우 역할을 해온 '알짜' 계열사로 불린다. 현재 두산인프라코어 인수전에는 현대중공업지주·KDB인베스트먼트(KDBI) 컨소시엄을 비롯한 6곳의 후보군이 몰려있다.
▲GS건설·도미누스 컨소시엄 ▲현대중공업지주(계열사 현대건설기계)·KDBI 컨소시엄 ▲MBK파트너스 ▲유진기업 ▲글랜우드 프라이빗에쿼티(PE) ▲이스트브릿지파트너스 등이다.
업계에서는 현대중공업지주·KDBI의 인수 여부에 관심을 기울이고 있다. 두산인프라코어는 산업은행이 3조6000억원을 빌려준 두산그룹의 계열사다. 이 두산인프라코어를 매각하는 시장에 산업은행 자회사인 KDB인베스트먼트가 재무적투자자(FI)로 뛰어들었기 때문이다.
현대중공업지주와 두산인프라코어의 시너지 효과가 높다는 점도 인수 기대감을 높여준다. 현대중공업그룹의 계열사인 현대건설기계는 두산인프라코어와 공급망, 유통망, 기술 공유 등의 시너지를 확보할 수 있게 된다.
현대건설기계는 주요 매출처인 중국 시장에서 현지 업체들과의 경쟁 격화로 영업망 및 기술 확보가 중요해진 상황이다.
◆ GS건설, 인수시 재무부담 높아져…매각대금 8000억∼1조원 추산
반면 GS건설의 두산인프라코어 인수에 대해선 상대적으로 덜 주목받는 게 사실이다. 인수에 필요한 자금부담이 큰 반면 본업인 건설업과 두산인프라코어가 시너지를 낼 지 여부다.
우선 GS건설은 두산인프라코어 인수와 같은 대형 딜에 참여할 경우 재무적으로 부담이 될 수 있다. GS건설의 지난 6월 말 현금 및 현금성자산은 1조9440억원이고 단기금융부채가 1조3371억원, 장기금융부채가 3조595억원이다. 장단기 금융부채를 합치면 4조3966억원으로 보유현금의 2배가 넘는다.
부채부담도 늘고 있다. GS건설의 부채비율은 작년 12월 말 217.9%에서 지난 6월 말 226.8%로 8.9%포인트(p) 올랐다. 순차입금 비율은 같은 기간 26.8%에서 39.2%로 12.4%p 상승했다.
순차입금 비율은 차입금에서 단기유동성(단기에 현금화할 수 있는 현금성자산과 금융자산)을 뺀 순차입금이 자기자본 대비 몇 %인지 계산하는 비율이다. 회사 안정성을 판단하는 지표가 된다.
GS건설의 부채비율이 높아진 것은 해외 모듈러업체 인수와 인도 태양광 발전소 투자 등 신사업에 뛰어든 영향이다. GS건설은 올 초 미국과 유럽의 선진 모듈러 업체 3곳을 동시에 인수했다.
또한 인도 북서부 라자스탄주에서 발전용량 기준 300㎿급 태양광 발전소를 개발하는 사업에도 뛰어들었다. 인도 태양광 사업에 투자한 금액만 2350만달러(약 280억원)다.
반면 두산인프라코어 인수에는 최대 '조(兆) 단위'의 돈이 들어갈 수 있다. 두산인프라코어는 이달 28일 기준 시가총액이 1조8331억원이다. 이 중 매각대상 지분은 두산중공업이 보유한 36.27%다. 대략 6648억원 수준. 여기다 경영권 프리미엄까지 더하면 매각대금은 8000억∼1조원에 이를 것으로 예상된다.
◆ 어느쪽이 인수하든 소송 리스크 '부담'…두산인프라코어 패소시 최대 1조원 지급해야
인수전에 뛰어든 어느 쪽이 인수하든 두산인프라코어 중국 자회사인 두산인프라코어차이나(DICC) 관련 소송 리스크도 부담이다. DICC 소송은 두산인프라코어 매각의 가장 큰 걸림돌로 꼽힌다.
앞서 두산인프라코어는 지난 2011년 DICC의 지분 20%를 3800억원을 받고 매각했다. 지분을 인수한 업체는 미래에셋자산운용 PE, IMM PE, 하나금융투자 PE 등 재무적투자자(FI)들이다.
두산인프라코어는 3년 내 기업공개(IPO)가 이뤄지지 않으면 두산인프라코어가 보유한 DICC 지분의 80%까지 제3자에게 팔 수 있도록 하는 동반매도청구권(드래그얼롱)을 FI에 부여했다.
동반매도청구권은 경영권을 갖진 못하지만, 소수지분 주주들이 매각에 동의할 경우 대주주 지분까지 함께 매각, 궁극적으로 회사 전체를 팔 수 있는 권리다.
하지만 DICC는 2011년 이후 중국 내 경쟁심화, 부동산 경기 침체로 실적이 정체되면서 상장시한을 1년이나 넘겼다. 상장이 불발되자 FI는 2015년 보유지분 매각에 나섰다. 이 과정에서 두산인프라코어가 실사에 협조하지 않아 매각이 무산됐다는 게 FI의 주장이다.
이후 양측은 소송에 돌입했고 1심은 두산, 2심은 FI가 승소했다. 두산인프라코어가 최종 패소하면 주식매매대금에 법정이자와 지연이자 등을 더해서 최대 1조원을 지급해야 한다.
김미송 케이프투자증권 연구원은 "GS건설은 신사업을 맡아왔던 허윤홍 부사장이 사장으로 승진한 이후 모듈러 주택, 데이터센터 등 미래 먹거리 발굴에 더욱 박차를 가하고 있다"며 "최근 인수한 기업들이 이익률이 높고 우량 기업이라는 점을 감안하면, 두산인프라코어의 리스크가 해결되지 않는 한 인수할 가능성은 낮다"고 말했다.
여기에 GS건설의 본업인 '건설업'과 두산인프라코어의 '건설장비'가 유의미한 시너지를 낼 수 있을지가 관건이라는 게 증권 업계의 시각이다.
두산인프라코어는 건설기계, 디젤 및 가스엔진을 생산하는 종합기계회사로 매출구성은 건설기계가 44%, 엔진이 5%, 두산밥캣(북미 건설기계)이 50%를 차지한다. GS건설이 두산인프라코어와 수직계열화를 할 경우 사업다각화나 시너지 창출을 하기 어렵다는 지적이다.
장문준 KB증권 연구원은 "사업적으로 건설장비와 건설업의 수직계열화가 의미 있는 시너지를 창출할 수 있는가에 의문이 따른다"의 "GS건설의 순차입금은 지난 3분기 말 기준 1조원 규모로 두산인프라코어와 같은 대형 딜 참여는 재무적으로 부담이 될 수 있다"고 말했다.
라진성 KTB투자증권 연구원은 "GS그룹의 그간 인수합병(M&A) 이력을 볼 때 두산인프라코어 인수를 완주할 가능성은 불투명하다는 시각도 있다"며 "GS그룹은 과거 아시아나항공 인수도 면밀히 검토했지만, 공식 입찰 단계에서 포기했었다"고 말했다.
이어 "지주회사 GS의 지분만 해도 40명에 육박한 대주주 일가들이 나눠 보유하고 있다"며 "조 단위의 M&A 결정이 쉽지는 않을 것"이라고 덧붙였다.
이에 대해 GS건설 측은 인수를 위해 재무적으로 문제될 것은 없다고 반박했다. GS건설 관계자는 "우리 회사는 재무적투자자인 도미누스인베스트먼트와 컨소시엄을 맺고 있기 때문에 인수자금 부담은 우리 회사 자체의 부채비율과는 큰 관계가 없다"며 "두산인프라코어가 소송에 패소했을 때 발생하는 리스크는 우리 회사 뿐만 아니라 인수전에 참여하는 모든 업체들에도 해당된다"고 말했다.
이어 "우리 회사의 건설업과 두산인프라코어의 건설장비산업 간에 시너지가 발생할 수 있다고 본다"고 덧붙였다.
sungsoo@newspim.com