유방암 치료제 엔허투 발표현장은 기립박수
초대형 M&A로 희귀질환 치료제 대거 확보 성공
[서울=뉴스핌] 한태봉 전문기자 = 영국의 제약회사 '아스트라제네카'는 원래 한국에서 인지도가 낮았다. 이 회사가 크게 알려진 계기는 코로나 백신 덕이다. 코로나19 초기에 한국이 아스트라제네카의 'AZD1222' 백신을 가장 많이 확보하면서 유명세를 탔다. 일반인들에게는 그냥 아스트라제네카 백신으로 통한다.
◆ 코로나 백신 끝…과도한 상속세 매각 사례로도 유명
아스트라제네카 백신은 코로나 전염병 초기에 사망률을 낮추는 데 크게 기여했다. 전 세계적으로는 약 30억개가 공급됐다. 하지만 희박한 확률의 부작용 사례도 있었다.
결국 2024년 2월에 영국 법원은 "매우 드물게 '혈소판 감소성 혈전증(TTS)'을 유발할 수 있다"고 인정했다. 이후 수요감소를 이유로 코로나 백신 시장 철수를 결정했다.
'아스트라제네카'는 원래 스웨덴 기업인 '아스트라AB'가 전신이다. 1984년에 창업자의 부인이 사망하면서 그 당시 65%에 달하는 상속세를 감당 못한 자녀들이 주식을 매각하면서 주가가 대폭락했다.
결국 우여곡절 끝에 1999년에 영국의 '제네카'와 합병하면서 지금의 '아스트라제네카'라는 이름을 갖게 됐다. 이후 스웨덴 정부는 기업들의 해외이주 방지를 위해 2005년부터 상속세 제도를 폐지했다.
이런 역사적 사건으로 한국에서도 상속세율 인하 검토 때마다 아스트라제네카 사례가 단골로 등장한다. 스웨덴 쪽 지분도 남아있지만 본사도 영국에 있고 인력도 모두 영국 중심이다. 따라서 사실상 영국 기업으로 분류되고 있다.
◆ 항암제 분야 매출 대폭 상승…이유는?
아스트라제네카는 높은 명성과 달리 2023년에 전 세계 의약품 매출 'TOP 20'에 단 1개의 제품도 이름을 올리지 못했다. 하지만 이는 주력 파이프라인이 1개의 특정 제품에 집중되지 않고 다양한 제품으로 다각화돼 있다는 뜻이기도 하다.
실제로 전 분야에 걸친 다양한 파이프라인은 아스트라제네카의 자랑이다. 시장에서 거의 철수 중인 백신 분야를 제외하면 주력사업은 총 4개 부문으로 분류할 수 있다.
항암제(Oncology) 부문이 37%, 심혈관‧신장 및 대사질환 치료제(CVRM) 부문이 23%, 호흡기 및 면역(R&I) 치료제 부문이 13%, 희귀질환(Rare disease) 치료제 부문이 17%의 비중을 차지하고 있다. 그 중 가장 폭발적으로 성장하고 있는 분야는 바로 항암제다.
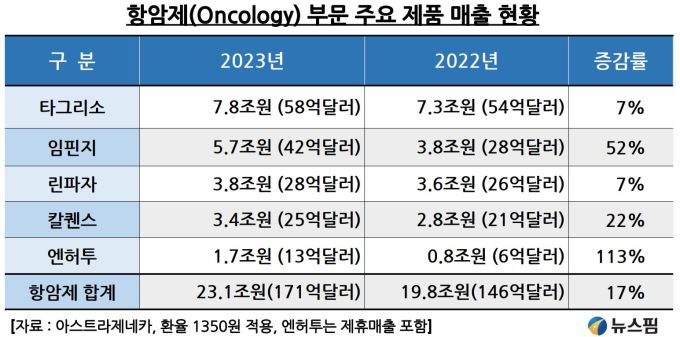 |
항암제 파이프라인의 2023년 매출액은 23조1000억원(171억달러)으로 전년 대비 17% 폭증했다. 비소세포폐암 치료제인 '타그리소'가 7조8000억원(58억달러)의 매출로 성장을 이끌어 가고 있다.
폐암은 크게 '비소세포폐암(NSCLC)'과 '소세포폐암(SCLC)'으로 구분된다. 비소세포암은 소세포암이 아니라는 뜻으로 앞에 '비(non-small)'를 붙였다. 전체 폐암에서 비소세포암이 80~85% 비중을 차지할 정도로 흔하다. 흡연이 원인인 경우가 많다.
타그리소는 'EGFR 돌연변이 양성'으로 확인된 진행성 비소세포폐암에 대한 표준치료제로 승인 받으며 출시 이후부터 빠르게 매출이 증가하고 있다. 계속해서 적응증을 확대하고 있어 당분간 가파른 성장세가 지속될 예정이다.
비소세포페암과 소세포폐암 치료제인 '임핀지'는 2023년에 5조7000억원(42억달러)의 매출을 기록했다. 전년 대비 무려 52% 급성장했다. 면역관문억제 기전의 항암제로 PD-L1과 PD-1의 결합을 차단해 암세포의 확산과 전이를 제어한다. 향후 간암, 담도암 등으로 적응증을 확대할 예정이다.
BRCA 변이 난소암 치료제인 '린파자'는 20223년에 3조8000억원(28억달러)의 매출을 기록했다. 전이성 유방암과 전립선암 등으로 적응증을 확대하면서 매출이 지속적으로 증가하고 있다.
이 밖에 혈액암 치료제 '칼퀜스'와 유방암 치료제 '엔허투'의 성장세도 가파르다. 현재 아스트라제네카는 항암제 분야에서 다양한 파이프라인으로 강력한 경쟁력을 갖춘 상태다.
◆ 심혈관‧신장 및 대사질환 대표 약품은 '포시가'
'심혈관 및 대사질환' 파이프라인의 2023년 매출액은 14조3000억원(106억달러)으로 전년 대비 15% 증가했다. 이 부문에서 가장 대표적인 약물은 당뇨병 치료제인 '포시가'다. 2023년 매출액은 8조1000억원(60억달러)으로 전년 대비 36% 급성장했다. '만성 심부전'과 '만성 신장병'으로 적응증을 확대한 것도 매출증가의 원인 중 하나다.
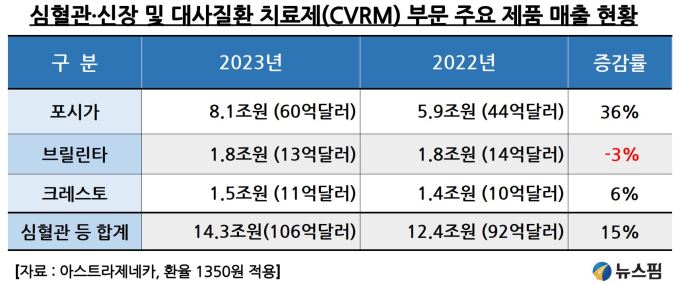 |
문제는 포시가의 특허가 만료된다는 점이다. 또 다른 약품으로는 항응고제 '브릴린타'와 콜레스테롤 저하제인 '크레스토'가 있다. 이 약품들도 그 동안은 매출 기여도가 높았지만 특허 만료로 인해 향후 매출액이 대폭 둔화될 것으로 전망된다.
◆ 호흡기 및 면역(R&I) 부문은 상대적으로 부진
'호흡기 및 면역' 파이프라인의 2023년 매출액은 8조2000억원(61억달러)으로 전년 대비 6% 증가하는 데 그쳤다. 대표 제품인 천식치료제 '심비코트'는 2023년에 3조2000억원(24억달러)의 매출을 기록했다. 전년 대비 -7% 감소했다. 매출이 감소한 이유는 특허만료에 따른 제네릭 약품 등장 때문이다.
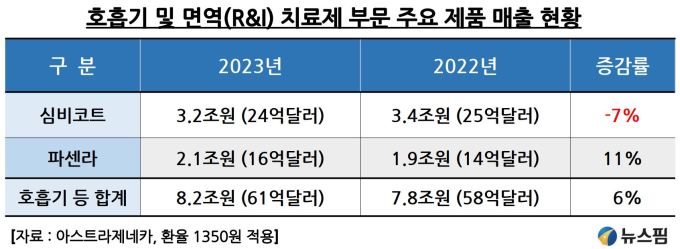 |
대신 중증 천식 치료제 '파센라'의 2023년 매출액은 2조1000억원(16억달러)로 11% 증가했다. 올해 7월부터 한국에서도 건강보험 급여를 적용받는 점도 호재다. 그 외 중증 천식 치료제 신약 '테즈스파이어' 매출도 증가하고 있어 심비코트의 부진을 상쇄할 것으로 전망된다.
◆ 초대형 M&A로 폭풍 성장 기대되는 희귀질환 치료제 부문
'희귀질환' 파이프라인의 2023년 매출액은 10조5000억원(78억달러)으로 전년 대비 10% 증가했다. 아스트라제네카는 2021년에 무려 52조원(390억달러)를 주고 희귀질환 전문기업인 '알렉시온 파마슈티컬스'를 인수 합병했다. 이는 '발작성 야간 혈색소뇨증 치료제'인 '솔리리스'와 '울토미리스'를 손에 넣기 위해서였다.
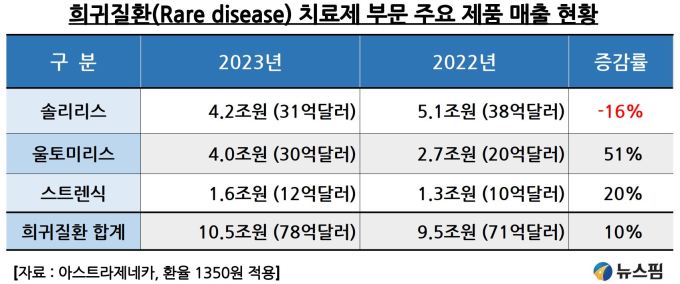 |
솔리리스의 2023년 매출액은 4조2000억원(31억달러)로 오히려 -16% 감소했다. 이는 2023년의 특허만료 영향이다. 다행히도 이 매출감소분은 더 성능이 좋아진 '울토미리스'가 메웠다.
솔리리스는 2주마다 1회 정맥주사 하는 데 반해 울토미리스는 8주마다 1회의 정맥주사로 편의성이 대폭 개선됐다. 이런 장점으로 울토미리스의 2023년 매출액은 4조원(30억달러)으로 전년 대비 51% 폭증했다.
희귀질환인 저인산효소증 치료제인 '스트렌식'도 주목 받는 신약이다. 과거에는 '저인산효소증' 진단이 어려웠으나 현재는 진단 기술 발전으로 환자가 증가 중이다. '스트렌식'의 2023년 매출액은 1조6000억원으로 전년 대비 20% 성장했다. 향후에도 높은 성장성이 기대된다.
대표적인 희귀질환 치료제인 솔리리스, 울미리스, 스트렌식은 모두 2021년에 인수한 '알렉시온 파마슈티컬스'가 개발한 약품들이다. 아스트라제네카의 M&A 전략은 성공적이다.
◆ 가장 눈에 띄는 신약은 ADC 항암제 '엔허투'
요즘 항암치료제 시장의 트렌드는 '병용투약'이다. 쉽게 말해 A물질과 B물질을 같이 투여해 치료효과를 높이는 것이다. 2023년에는 병용 임상 방식이 거의 90%에 육박했다. ADC(항체약물접합체)나 이중항체 방식의 임상이 대표적이다.
최근 급부상하고 있는 새로운 암 치료 약물은 '항체약물접합체(ADC)'이다. '항체약물접합체(ADC)'는 3가지 구성요소(항체, 링커, 세포독성약물)로 이루어진 접합체다. 암세포 표면의 특정 표적 항원에 결합하는 항체(Antibody)에 세포독성항암제(화학항암제)를 링커(linker)로 결합시킨 약물이다.
풀어서 설명하면 ADC는 미사일(항체)이 표적(암세포)에 정확하게 날아가 탄두(약물)가 터지는 원리다. 항암제의 고질적인 부작용으로 지적되던 정상 세포 손상을 최소화한다. 당연히 치료 효과가 높다. 암세포만 정확히 타격하니 기존 항암제의 한계를 뛰어넘는 놀라운 신약이라 할 수 있다.
ADC(항체약물접합체)의 대표적인 약물은 전세계 매출 1위를 기록중인 '엔허투'다. '엔허투'는 2022년 6월에 열린 '미국 임상 종양 학회(ASCO)'에서 놀라운 유방암 3상 임상결과를 발표했다. 발표 후 현장은 기립박수로 뜨거웠다. 최근 들어서는 기립박수가 좀 흔해졌다는 의견도 있지만 이 당시만 해도 기립박수는 드문 광경이었다.
2024년까지의 '엔허투'의 임상 3상 결과를 종합해보면 전이성 유방암 환자의 약 20%에 해당하는 'HER2 양성' 환자군과 약 50%에 해당하는 HER2 저발현 환자에게서도 높은 효능을 보였다. 기존의 화학요법과 대비하면 질병의 진행이나 사망 위험을 현저히 감소시켰다.
결국 전체 유방암 환자 중 약 70% 이상에게서 엔허투가 높은 치료효과를 보이는 셈이다. 전 세계적으로 매년 약 68만명이 유방암으로 사망하고 있다. 엔허투는 현재 위암, 폐암, 대장암 등으로도 적응증이 확대되고 있어 미래가 더 기대되는 약물이다.
◆ 아스트라제네카와 다이이찌산쿄, 엔허투로 윈윈
최초에 ADC 항암제 '엔허투'를 개발한 회사는 일본의 '다이이찌산쿄'였다. '다이이찌 산쿄'가 독자적으로 임상 2상까지 진행했다. 이후 2019년에 아스트라제네카가 후속개발(3상) 및 상업화 권리를 사 들였다.
계약조건은 일단 선급금이 13억5000만달러(1조8000억원)다. 추가적으로는 규제 및 상업적 마일스톤 달성에 따라 최대 56억5000만달러(7조6000억원)를 단계별로 지급하는 조건이다. '마일스톤 방식'은 제약회사 간 계약에서는 흔하게 등장한다. 신약 개발의 단계별로 중요한 성과를 달성했을 때 금전적인 보상을 지불하는 방식이다.
또 아스트라제네카는 북미, 유럽 및 기타 주요 시장에서의 앤허투 판매를 담당하며 수익은 나누는 조건이다. 다이이치 산쿄는 일본 등 일부 국가에서 독점권을 가진다. 결과적으로 이 계약은 양 사 모두에 크게 도움이 됐다.
한국의 경우 엔허투의 연간 치료비는 무려 1억3000만원에 달한다. 물론 아스트라제네카 입장에서는 좋은 일이다. 하지만 평범한 일반인이 감당할 수 있는 가격이 아닌 게 문제다. 다행히 2024년 4월부터 건강보험 급여가 적용됐다. 이 경우 가격은 5% 수준인 650만원으로 낮아진다.
그렇다고 모든 유방암 환자에게 건강보험 급여가 적용되는 건 아니다. 아직 전체 환자의 약 50% 달하는 'HER2 저발현 환자'에게는 보험 급여가 적용되지 않는다. 이에 따라 엔허투 보험급여를 늘려 달라는 청원도 등장한 상태다. 재원이 한정적인 건강보험공단 입장에서는 고민이 깊어질 수밖에 없다.
어쨌든 세계적으로 엔허투의 수요가 증가하고 있다. 2023년에 엔허투 매출액은 전년 대비 113% 급증한 1조7000억원(13억달러)을 기록했다. 2030년의 연간 예상 매출액은 10조원(75억달러) 이상으로 전망된다. '엔허투'는 뛰어난 성능으로 시장의 주목을 한 몸에 받고 있다.
◆ M&A 통한 미래 성장 전략도 탄탄
아스트라제네카의 사업부문 중 유일하게 매출이 감소한 부문은 '백신'이다. 이 외에 4개의 사업분야인 항암제, 심혈관 질환, 호흡기 및 면역, 희귀 질환 분야는 모두 안정적으로 성장 중이다. 아스트라제네카는 주력 약물의 특허만료에 대비해 적절한 M&A로 파이프라인을 강화하고 있다.
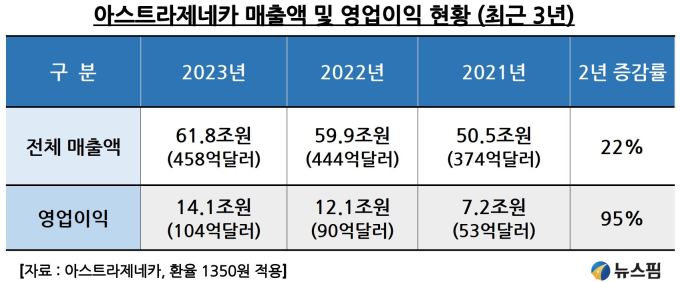 |
이런 노력으로 매출액과 영업이익은 계속 증가 중이다. 2023년 매출액은 61조8000억원(458억달러)로 코로나백신수혜를 봤던 2021년보다 22% 증가했다. 2023년 영업이익은 14조1000억원(104억달러)으로 2021년보다 95% 급증했다.
아직 아스트라제네카의 개별 의약품 중에서 전 세계 매출 'TOP 20'에 진입한 제품은 없다. 하지만 10개 이상의 다양한 파이프라인에 고르게 매출이 분산된 건 오히려 장점이다. 미래에 제약∙바이오 시장의 폭발적인 성장을 예상하는 투자자라면 글로벌 제약회사 아스트라제네카 주식에도 관심을 가져보자.
longinus@newspim.com