IT버블 붕괴로 美 나스닥 -78% 대폭락
9.11 테러 다음날 한국 코스피 -12% 패닉
버블 붕괴 후 코스닥 21년째 전고점 회복 못해
[서울=뉴스핌] 한태봉 전문기자 = 한국 주식시장의 부진이 상당 기간 지속되고 있다. 2021년 6월의 3316포인트를 정점으로 우크라이나 전쟁, 인플레이션, 금리인상 등의 복합적 요인으로 2022년 12월초 까지 무려 1년 6개월째 제대로 된 반등 없이 조정장세가 이어지고 있다. 이런 지루한 조정장세는 과연 언제까지 계속될까. 과거의 대폭락 사례들을 통해 힌트를 얻어보자.
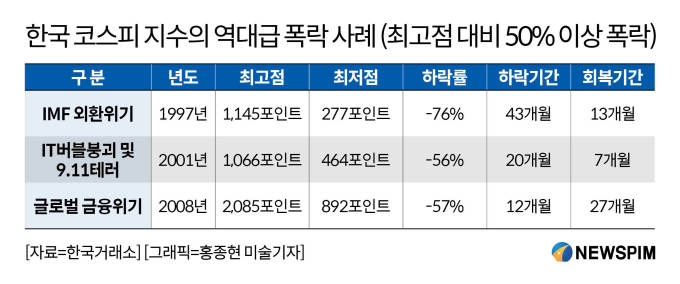 |
주식시장에 참여하는 투자자들은 주기적으로 버블과 붕괴를 경험한다. 지난 25년간 한국에서 나타났던 버블 붕괴 중 가장 심각했던 3개 사건은 1997년의 'IMF 외환위기'와 2001년의 'IT버블 붕괴+9.11 테러', 2008년의 '글로벌 금융위기'를 꼽을 수 있다. 이 3개의 대폭락 사건 중 가장 최근인 글로벌 금융위기만 해도 벌써 14년 전이다. 지금의 MZ세대 중 상당수는 이 대폭락장을 경험해 보지 않았을 가능성이 높다.
◆ 1997년 IMF 외환위기
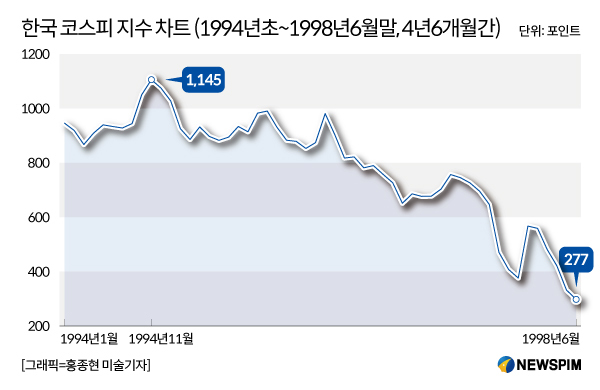
한국에서 가장 심각하게 주식이 폭락했던 시기는 바로 1997년의 'IMF 외환위기' 때다. 이 당시 코스피 지수는 1994년 11월에 1145포인트로 정점을 찍은 후 2008년 6월에는 277포인트까지 폭락했다. 고점 대비 하락률은 무려 -76%였다. 증시는 장장 43개월간 장기 하락하며 투자자들을 기진맥진하게 했다.
1997년 초부터 조짐이 심상치 않았다. 막대한 대출을 통해 몸집을 불렸던 한국 주요 기업들이 단기 대출을 연장하지 못해 연달아 부도 처리되면서 한국 경제에 경고등이 켜졌다. 한보철강의 부도를 시작으로 삼미, 진로, 대농, 기아가 도미노처럼 무너졌다.
외국인들의 한국 사업 철수와 주식 투매로 한국의 외환보유고가 바닥나기 시작했다. 이 당시 한국은 자유변동환율제가 아닌 관리변동환율제를 적용해 왔다. 따라서 1997년초부터 9월까지 원·달러 환율은 850~900원 사이에서 안정적으로 움직였다. 하지만 그 물밑에는 안정적인 환율 유지를 위해 보유중인 달러의 상당량을 시장에 내다 파는 한국 정부의 무리수가 숨겨져 있었다.
그 결과 1997년 11월에는 외환보유고가 40억달러에도 못 미쳤다. 이에 한국정부는 국제통화기금(IMF)에 긴급 유동성 자금 지원을 요청했다. 결국 IMF 관리체제에 들어가는 조건으로 1997년 12월에 210억달러의 구제금융을 지원받으며 국가부도 위기를 넘겼다. IMF는 자금 지원의 조건으로 자유변동환율제, 고금리 정책, 외국인 투자 자율화를 내걸었다.
한국 입장에서 고난은 이때부터 시작이었다. 1997년 12월부터 IMF의 엄격한 자유변동환율제 적용과 고금리 정책의 영향으로 환율과 금리가 미친 듯이 상승했다. 연초에는 850원에 불과했던 원∙달러 환율이 단숨에 2000원 가까이 치솟았고 은행 예금금리는 20% 이상, 대출금리는 30% 가까이 치솟았다. 코스피지수는 4년전의 최고점 1,145포인트에서 무려 -76% 폭락한 277포인트까지 추락했다.
 |
이 당시 정부는 위기를 극복하기 위해 부채가 과다해 도저히 회생이 불가능한 부실기업들은 과감히 퇴출시켰다. 결국 대우그룹이 공중분해되는 등 대기업들마저도 줄줄이 부도가 났다. 또 과감한 금융 구조조정에 들어가 시중의 종합금융사들은 대부분 사라졌고 절대 망하지 않는다는 은행도 무려 5개나 퇴출됐다.
주식시장만큼은 아니었지만 부동산시장도 대폭락해 하락률이 -15%에 육박했다. 언뜻 하락률이 작아 보이지만 이는 통계수치일 뿐이다. 실제 체감 하락률은 훨씬 더 높았다. 특히 부동산 거래 자체가 얼어붙어 유동성이 필요해 아파트를 처분해야 했던 사람들은 매도 자체가 안 돼 애를 먹었다. 이런 점까지 고려하면 부동산 보유자들의 고통도 컸다.
통계청 자료에 따르면 1998년도의 전년대비 취업자 감소인원은 무려 127만명이었다. 눈으로 보고도 믿어지지 않는 엄청난 수치다. 이렇게 취업자 감소인원이 심각했던 이유는 대부분의 기업들과 금융기관들이 구조조정을 단행해 수많은 직장인들이 해고됐던 한국경제 역사상 최악의 시기였기 때문이다.
또 건설사들의 부도율도 심각해 이로 인한 건설 노동자 고용 감소의 영향도 컸다. 1998년도에 대학을 졸업한 비운의 세대들은 취업경쟁률이 수백 대 1을 기록하는 역대급 취업한파를 온몸으로 경험했다. 국가의 달러 부채 상환에 일조하기 위해 전국적으로 '금 모으기' 운동까지 벌어질 정도였다.
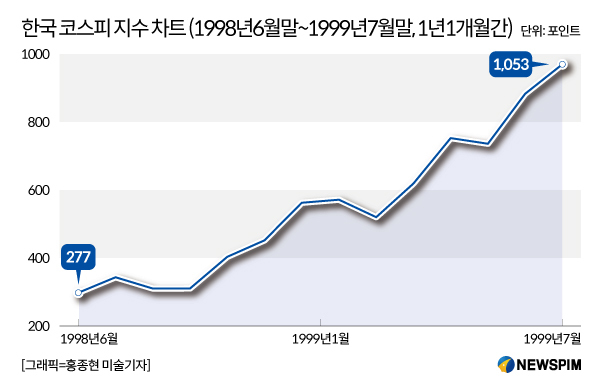 |
하지만 거짓말 같은 일이 벌어졌다. 그 어떤 희망도 없어 보이던 절망의 1998년 말이 지나면서 증권시장은 급격히 반등을 시작했다. 낙폭 과대에 따른 자율반등이 그 시작이었다. 점차 경제상황이 안정됐고 정부가 정책적으로 IT섹터를 육성하면서 시장에 돈이 돌기 시작했다. 코스피 지수는 최저점인 277포인트를 바닥으로 13개월이 지난 1999년 7월에는 4배에 가까운 1053포인트까지 상승해 직전 최고점을 거의 회복하는 기적을 보여줬다.
위기는 기회였다. 여기서의 교훈은 아무리 절망적인 상황에서도 국가는 '지도상에서 사라지지 않는다'는 점이다. 조심스러운 낙관론자들은 절망밖에 없던 IMF 시절에 한국이 다시 살아날 수 있다는 희망에 베팅함으로써 주식과 부동산으로 큰돈을 벌었다.
IMF 외환위기는 국가적으로 불행한 사건이었다. 하지만 과도한 절망과 공포 분위기속에서 냉정하게 한국의 부활을 확신했던 투자자들에게는 100년만에 오는 기회이기도 했다. 소수의 투자자들은 기회를 놓치지 않고 대중과 반대로 행동 해 짧은 시간안에 엄청난 부를 일궈냈다.
물론 이런 기회를 잡으려면 대폭락 당시에 일부라도 현금을 보유하고 있어야 가능했다. 부채가 많았던 사람들은 무시무시한 대출 이자비용을 감당할 수 있는지 없는지에 따라 생사가 결정될 정도로 힘든 상황에 내몰렸다. 또 실직과 파산으로 중산층 상당수가 붕괴되기도 했던 어려운 시기였다.
◆ 2001년 IT버블 붕괴 및 9.11 테러
미국은 한국과 달리 IMF 사태를 겪지 않았다. 그래서 미국 S&P 지수와 나스닥 지수는 한국의 'IMF 외환위기'로 인한 주식 대폭락 시기에 별 영향을 받지 않았다. 그렇다면 미국 증시가 대폭락한 사건은 언제 발생했을까. 바로 역사상 최고의 버블과 붕괴로 손꼽히는 2000년도의 'IT버블 붕괴'다.
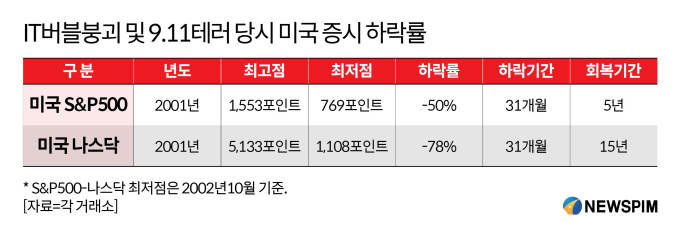 |
IT버블 붕괴로 인한 주가 하락은 2000년 3월부터 시작돼 무려 31개월간에 걸쳐 진행됐다. 미국은 이 하락 기간에 9.11 테러까지 터졌다. 정말 엎친 데 덮친 격으로 이미 죽어가던 증시의 숨통이 끊어질 듯한 복합 위기 상황이었다. 이 당시 지수를 관찰해 보면 S&P500 지수의 최고점 대비 하락률은 -50%였던 데 비해 나스닥 지수는 무려 -78% 폭락했다.
개별종목도 아니고 지수의 하락률이 -78%라니 너무 비현실적이다. 이게 가능한 건가. 그 당시의 비현실적인 주가 폭락을 이해하려면 일단 나스닥 지수의 미친 상승부터 살펴봐야 한다. 나스닥 지수는 1998년 10월의 1344포인트를 바닥으로 2000년 3월의 5133포인트까지 불과 17개월 만에 4배 가까이 폭등했다.
문제는 이 당시의 주가 상승은 정말 비이성적이었다는 점이다. 인터넷으로 상징되는 '신경제'라는 새로운 이론이 등장하면서 회사 이름에 닷컴이란 단어만 들어갔다면 사업성은 따지지 않고 미국이든 한국이든 미친 듯이 폭등했던 아주 특이한 대버블의 시기였다. 그 이후 갑작스럽게 발생한 IT버블 붕괴 사건은 이후의 회복기간을 계산하는 것 자체가 쉽지 않다.
나스닥 지수는 워낙 버블이 심해 1108포인트까지 폭락한 지수가 다시 전고점인 5132포인트를 회복하는 데 무려 15년이 걸렸기 때문이다. S&P500 지수는 닷컴주식 외에도 전통적인 우량주식들이 많이 포함돼 있어 상대적으로 하락폭이 덜했다. 그래도 주가 폭락 후 5년이 지나고 나서야 다시 최고점을 회복했다. 5년이란 회복기간은 다른 폭락 사례들과 비교해 볼 때 상대적으로 늦은 편이다.
2022년 현재 나스닥 지수는 우크라이나전쟁, 인플레이션, 금리인상의 영향으로 조정 받는 중이다. 하지만 지난 IT버블 붕괴에서 살아남은 빅테크 기업들의 실적은 그 당시와는 비교조차 할 수 없을 정도로 어마어마하다. 예를 들면 애플의 전년도 영업이익은 약 130조원(1,089억달러)이다. 이외에도 아마존, 알파벳(구글), 마이크로소프트, 테슬라 등이 굳건하게 버티고 있다. 따라서 올해 하락장을 맞아 약 30%의 조정을 받았음에도 불구하고 2022년 10월 말의 나스닥 지수는 1만988포인트다. IT버블 당시 고점인 5133포인트보다 2배 이상 높은 지수 흐름을 보이고 있다.
◆ 한국도 IT버블 붕괴 폭락 못 피해
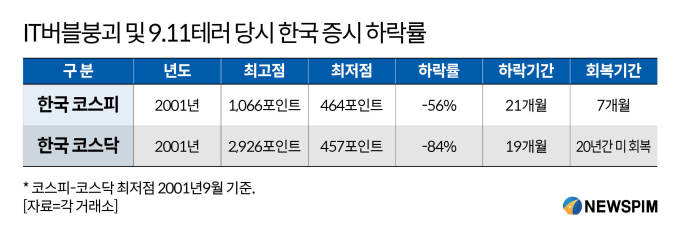
그렇다면 한국 상황은 어땠을까. 한국의 주가 하락률은 미국보다 더 심각했다. 한국의 주가 하락기간은 미국보다 짧은 21개월이었지만 하락폭은 더 컸다. 코스피 지수는 최고점 대비 -56% 하락했고, 코스닥 지수는 무려 -84%나 폭락했다. 지수 하락률이 -84%라니 숫자가 잘못된 게 아닌지 눈을 의심하게 된다. 한국 역시 이 당시의 주가 대폭락을 이해하려면 먼저 IT버블 당시의 비이성적 상승이 얼마나 심각했는지를 살펴봐야 한다.
 |
그 당시 코스닥시장에 상장된 종목 대부분은 우량주가 아니라 '신경제'라는 미명하에 기대감만 가득한 닷컴주식들이었다. 이때 주식 과열을 보여줬던 대표적인 종목이 바로 새롬기술이다. 당시로는 획기적이었던 '다이얼패드'라는 무료 인터넷전화 서비스는 그야말로 광풍을 불러일으켰다. 새롬기술은 1999년 8월 코스닥에 상장했는데 그 후 수백 배가 상승했다. 새롬기술의 높은 성장성을 감안해도 너무나 과도한 상승이었다.
그나마 새롬기술은 상당히 높은 기술력을 보유하고 있던 기업이었다. 그 외에 실체도 없던 수많은 닷컴 기업들의 주가가 버블에 편승해 미친 듯이 치솟았다. 코스닥 지수는 1998년 11월의 605포인트를 바닥으로 16개월 만인 2000년 3월에 6배인 2926포인트까지 폭등했다. 이렇게 경이적인 상승이 먼저 있었기에 경이적인 폭락도 가능했다. 결국 코스닥 지수는 -84%의 하락률을 보이며 457포인트까지 폭락했다. 비이성적이었던 주가가 다시 제자리를 찾아갔다고도 할 수 있다.
◆ 9.11 테러로 한국 증시 완전 붕괴
그 당시 폭락하던 한국 증시를 아예 붕괴시킨 사건은 9.11 테러였다. 미국 날짜로 2001년 9월 11일에 테러범들은 항공기를 납치해 110층 세계무역센터(WTC)와 워싱턴 국방부 청사에 자살폭탄 테러를 감행했다. 4대의 항공기에 탑승한 승객 266명, 워싱턴 국방부 청사 125명, 세계무역센터에서 2500~3000명의 사망자와 실종자가 발생한 끔찍한 사건이었다.
사건 직후 약 1주일간 미국 증권시장이 문을 닫을 정도로 후유증은 심각했다. 한국 시간으로는 2001년 9월 11일 밤에 사건이 발생했고 다음날인 12일 한국 증시는 장이 열림과 동시에 폭락했다. 한국 코스피 지수는 전날의 540포인트에서 단숨에 -9% 폭락한 490포인트로 개장했다. 이후 하락을 거듭해 그날 종가는 -12% 대폭락한 476포인트로 마감했다.
반면 예기치 못한 갑작스런 악재로 오히려 대박을 터트린 소수의 승리자들도 있었다. 바로 선물옵션을 통해 주가 폭락에 베팅한 사람들이다. 거의 실현 가능성이 없던 터무니없이 낮은 가격대에 투기적인 목적으로 저렴한 옵션을 보유했던 투자자들은 그야말로 대박이 났다. 적게는 수 십배, 많게는 수 백배의 수익이 발생하기도 했다.
미국이 공격당한 사상 유례없는 사건에 투자자들은 공포에 질려 어쩔 줄을 몰라 했고 대부분의 종목이 하한가를 기록했다. 하지만 한국 증시는 이미 얻어맞을 만큼 충분히 얻어맞은 상태였다. 이 9.11 테러로 인한 대폭락을 기점으로 한국 증시는 IT버블 붕괴로 인한 하락 사이클상 마지막 최저점을 찍었다. 이 사건 이후 10일이 경과한 시점부터 다시 한국 증시는 완만한 회복 국면에 진입했다.
그런데 중요한 사실이 있다. IT버블 당시의 코스닥 최고점인 2000년도의 2926포인트는 도대체 언제쯤 에나 회복됐을까. 그로부터 22년이 지난 지금까지도 회복되지 않고 있다. 2022년 11월말에도 한국 코스닥 지수는 730포인트에 불과해 여전히 최고점인 2926포인트 대비 무려 -75%의 하락률을 기록 중이다. 2000년도의 IT버블이 얼마나 심각했는지를 다시 한 번 확인할 수 있다.
②편에서 계속… 금융위기② 글로벌 금융위기… 대폭락과 교훈
자세한 내용은 해당 영상을 통해 확인해 보자.
뉴스핌 (촬영 : 양홍민 / 편집 : 이승주 )
longinus@newspim.com