AI 핵심 요약
beta- 헌터브룩이 7일 레나의 랜드라이트 전략에 비용과 회계 논란을 제기했다.
- 랜드라이트는 토지 옵션으로 자본 줄였으나 연 20억달러 비용 부담 커졌다.
- 월가 매수 의견 속 목표주가 평균 94.55달러로 주가 상승 전망이다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

2Q 이후 이익 상승 예고
주택시장 구조적 호재
이 기사는 4월 7일 오전 12시52분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 레나(LEN)의 소위 랜드라이트 전략이 투자자들의 매도 심리를 부추긴 이유는 간단하지 않다.
랜드라이트 전략은 레나가 예전처럼 토지를 오래 보유하는 대신 지금 당장 착공할 물량만 상대적으로 짧게 쥐고 나머지 장래 물량은 옵션 계약과 랜드뱅크 파트너를 통해 확보하는 방식이다.
업체는 2019년 이후 이 전략을 통해 재무제표상 토지 보유와 관련된 부채를 줄였다. 토지를 손에 쥐고 있는 회사가 아니라 주택을 효율적으로 생산하는 제조업형 회사로 운영하겠다는 의도로 경영진은 설명했다.
과거의 모델은 건설사가 땅을 직접 사서 오래 들고 있으면서 개발과 착공 시점을 스스로 조절하는 구조였고, 랜드라이트 모델은 외부 토지 보유자나 금융 파트너가 땅을 들고 있는 동안 건설사는 나중에 이 땅을 사서 집을 지을 수 있는 권리만 사전에 확보하는 구조로 볼 수 있다.
레나는 이런 구조가 토지에 묶이는 자본을 줄이고, 완성 택지를 필요한 시점에 받는 공급 체계를 만들어 장기적으로 재고수익률과 자기자본이익률을 높인다고 주장한다.
여기서 랜드뱅킹은 해당 토지를 외부 파트너가 대신 보유해 주는 장치다. 헌더브룩의 보도에 따르면 레나는 밀로스와 같은 파트너에게 평균 연 8.5% 수준의 옵션 수수료를 지급하고, 일부 다른 파트너와의 거래는 사실상 더 높은 기대수익률을 전제로 설계된 것으로 제시됐다.
논란의 첫 번째 핵심은 경제적 비용이 생각보다 훨씬 클 수 있다는 점이다. 헌터브룩은 레나가 과거에는 직접 소유하던 토지를 이제 제3자 랜드뱅크에 맡기면서 연간 20억달러가 넘는 옵션 관련 비용을 부담하게 될 수 있다고 주장했다. 비용 규모가 회사의 순이익에 맞먹을 정도로 커질 수 있다는 지적이다.
이 같은 비판이 나오는 이유는 랜드라이트 전략이 자산을 가볍게 만들어 밸류에이션을 높이는 구조로 소개됐지만 실제로는 토지를 오래 안 들고 있는 대신 그 대가로 지속적인 보유 수수료나 사실상의 이자 성격 비용을 내야 하기 때문이다.
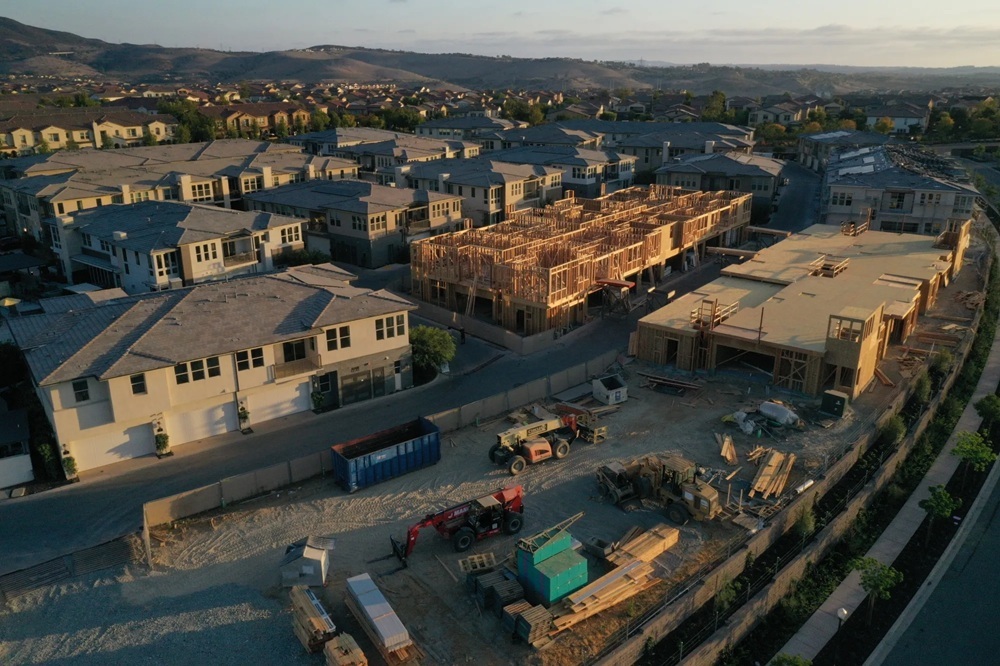
헌터브룩은 레나의 경영진이 과거 이 전략의 마진 부담을 약 100bp(1bp=0.01%포인트) 수준으로 설명했지만 실제 부담은 훨씬 클 수 있다고 주장했다.
두 번째 핵심은 회계 처리 시점이다. 헌터브룩은 레나가 옵션 수수료의 상당 부분을 당장 비용으로 처리하지 않고 토지계약금 및 취득 전 원가(deposits and pre-acquisition costs) 같은 자산 항목에 쌓아두고 있다가 실제로 토지를 인수해 주택을 팔 때 원가로 흘려보내고 있을 가능성을 제기했다.
이 주장이 사실이라면 투자자 입장에서는 현금은 이미 빠져나갔는데 손익계산서에는 아직 덜 보이는 상태가 될 수 있고, 때문에 현재 이익이 실제 경제적 부담보다 좋아 보일 수 있다는 우려가 발생한다.
헌터브룩은 2025년 2월부터 2026년 2월까지 레나의 이른바 통제 홈사이트(controlled homesites), 즉 앞으로 집을 지을 수 있도록 확보해 둔 택지 물량이 줄었는데도 보증금과 사전취득비용 항목은 16억달러 늘어났다고 지적하며, 그 차이가 자본화 된 옵션 수수료나 기반시설 비용일 수 있다고 주장했다.
다만, 이는 회계 부정으로 단정지을 수 없다. 헌터브룩 역시 이런 자본화가 일반회계원칙(GAAP)상 허용될 수 있다고 밝혔고, 레나도 관련 구조와 비용, 회계 처리 방식은 공시 자료에서 일관되고 투명하게 공개돼 왔으며 재무제표의 정확성에 자신이 있다고 반박했다.
즉 쟁점은 불법 여부가 아니라 비용을 자산으로 쌓아두는 방식이 경제적 실질을 투자자에게 충분히 드러내고 있는지 여부와 미래 마진 훼손을 얼마나 앞당겨 인식해야 하는가의 문제다.
세 번째 논란은 랜드라이트 전략이 경영진의 주장만큼 유연하지 않을 수 있다는 점이다. 헌터브룩은 밀로스 구조에 한 지역 프로젝트를 포기할 때 다른 프로젝트들까지 연쇄적으로 영향을 받을 수 있는 소위 크로스 터미네이션 풀링(cross-termination pooling) 구조가 있어 경기 둔화 때 생각만큼 쉽게 프로젝트를 늦추거나 철수하기 어렵다고 주장했다.
땅을 직접 들고 있을 때는 시간 지연의 비용이 상대적으로 낮지만, 랜드뱅크 구조에서는 시간이 지날수록 옵션 수수료가 더 쌓이기 때문에 레나가 물량을 억지로라도 돌려야 하는 압박이 커지고, 그 결과 가격 할인과 인센티브 확대를 통해 판매를 밀어 붙이게 되면서 마진이 더 크게 무너질 수 있다는 비판이다.
뜨거운 논란에도 월가에서 레나 매수 의견이 고개를 든 데는 현재 이익이 업체의 정상적인 수익 창출력을 제대로 반영하지 못한다는 판단이 자리잡고 있다.
업체의 2025 회계연도 기준 주당 장부가치는 89.64달러였고, 2026년 4월 초 기준 일부 집계에서 주가순자산비율(PBR)이 1배 안팎까지 내려온 것으로 나타나면서 자산 가치 대비 저평가 매력이 부각된 것.
아울러 수요가 완전히 붕괴한 것도 아니다. 2026년 1분기 신규 주문은 전년 대비 1% 늘었고, 수주 잔고는 1만5588채, 60억달러로 유지됐다. 업체는 2분기 인도 물량을 2만~2만1000채, 주택 매출 총마진을 15.5~16.0%로 제시해 최소한 분기 기준 수익성은 1분기가 저점일 가능성을 시사했다.
매수론자들이 보다 무게를 두는 대목은 산업 구조다. 미국 단독 주택 공급 부족이 여전히 해소되지 않았고, 금리가 소폭만 안정돼도 억눌린 실수요가 다시 움직일 수 있다는 관측이다. 레나처럼 엔트리 레벨 수요를 대규모로 흡수할 수 있는 사업자의 경우 단기 마진 악화를 지나면 오히려 시장 점유율을 더 확대할 수 있다는 논리다.
투자은행(IB) 업계와 주요 외신은 레나의 실적이 급격하게 개선되기보다 점진적인 회복을 보일 가능성에 무게를 둔다.
로이터에 따르면 레나는 2026년 1분기 EPS 0.93달러를 기록한 뒤 2분기 1.26달러, 3분기 1.78달러의 이익을 기록할 전망이다. 적어도 2026년 안에 분기별 실적 개선이 가능하다는 기대다.
시장 조사 업체 팁 랭크스에 따르면 14개 투자은행(IB)이 제시한 레나의 12개월 목표주가 평균치는 94.55달러로, 최근 종가 대비 6.75% 상승 가능성을 예고했다. 목표주가 최고치는 110.00달러로 나타났고, 최저치는 74.00달러로 파악됐다.
shhwang@newspim.com