AI 핵심 요약
beta- 셰니어 에너지는 18일 2025년 최대 LNG 생산 670카고와 매출 200억달러를 달성했다.
- 코퍼스 크리스티 스테이지3 가속으로 2026년 EBITDA 67~72억달러를 가이던스 제시했다.
- IB들은 목표주가 평균 269달러로 상향하나 가동률과 계약 구조 리스크를 지적했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

월가 최대 20% 주가 상승 예고
생산 확대 제한 등 경계 요인들
이 기사는 3월 18일 오전 12시05분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 셰니어 에너지는 2025년 기록적인 실적을 올린 데 이어 2026년 또 한 차례 커다란 이정표를 세울 것으로 기대를 모은다.
업체는 2025년 실적 발표 자리에서 "회사 역사상 최대 규모의 LNG 생산과 수출"을 달성했다고 밝혔다. 지난 한 해 동안 업체가 출하한 LNG 카고는 670개를 넘었고, 이에 힘입어 연간 매출은 약 200억달러, 순이익은 50억달러를 상회하는 수준으로 전년 대비 큰 폭의 성장을 기록한 것.
조정 EBITDA(법인세, 감가상각, 이자 차감 전 이익)는 69억달러 가량으로 가이던스의 상단에 도달했고, 배당 가능 현금흐름(Distributable Cash Flow)도 53억달러 수준까지 늘어났다.
이 같은 실적 개선의 배경에는 코퍼스 크리스티 스테이지 3 프로젝트의 가속화가 자리잡고 있다. 셰니어 에너지는 2024년 말 트레인 1에서 첫 LNG 생산을 시작한 데 이어 2025년에는 1~4호 트레인이 사실상 상업 운전 단계에 들어섰다고 설명했다.
이에 따라 2025년 LNG 출하량이 크게 늘었고, 2026년에는 스테이지 3의 나머지 트레인(5~7호)이 순차적으로 가동되면서 또 한 차례 생산량 신기록을 노릴 수 있는 기반이 마련됐다.
업체는 2025년 연간 보고서와 실적 발표에서 "장기 판매 계약(SPA)과 통합 생산 마케팅 계약(IPM)을 통해 예상 생산량의 약 90%를 이미 계약으로 묶어 놓은 상태"라고 밝혔다. 이들 계약은 대부분 10년 이상 잔여 기간을 남긴 구조로, 중장기적인 매출의 가시성을 뒷받침한다.
실적 발표와 함께 제시된 2026년 가이던스 역시 공격적이었다. 셰니어 에너지는 2026년 조정 EBITDA 목표 범위를 67억~72억달러, 배당 가능 현금흐름을 43억~48억달러로 제시했다. 아울러 코퍼스 크리스티 스테이지 3 잔여 트레인의 완공과 높은 설비 가동률이 2026년 실적을 견인할 것이라고 전망했다.
2025년 4분기 실적 컨퍼런스 콜에서 경영진은 2026년 1분기 주당순이익(EPS) 가이던스를 4달러대 중반 수준으로 언급하면서, "전쟁 이전부터 강력했던 LNG 수요가 중동 공급 충격 이후 더 견고해지고 있다"고 강조했다.
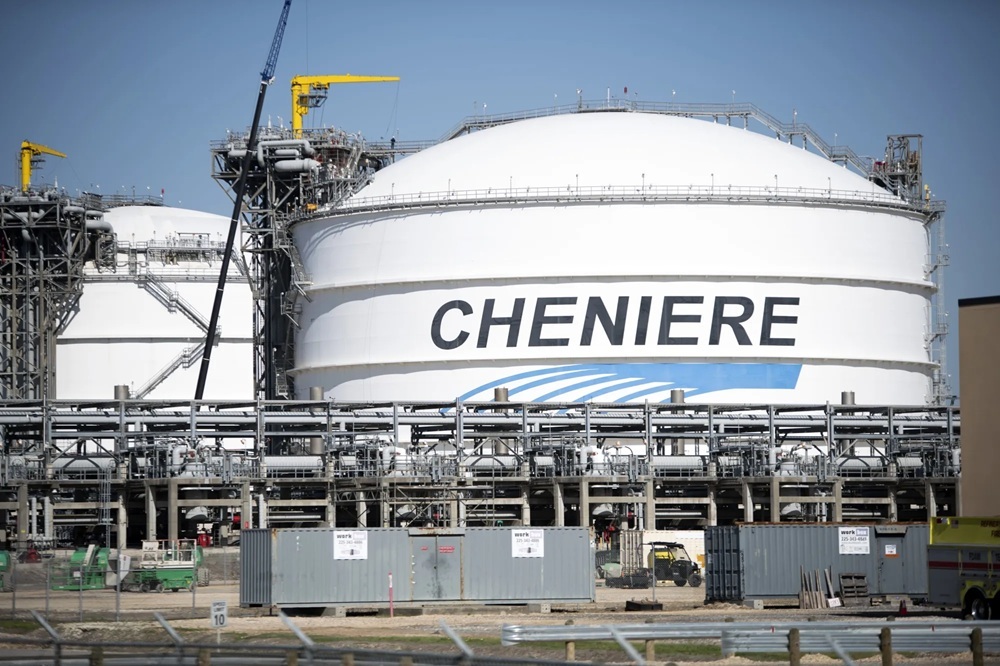
2025년 10-K에서 회사는 장기 전략으로 사빈 패스 확장 프로젝트를 제시했다. 이 프로젝트는 최대 연간 2000만톤 수준의 추가 생산 능력을 목표로 하며, 2026~2027년 중 단계적 최종투자결정(FID)을 추진하는 시나리오가 제시됐다. 이미 미국 에너지부와 연방에너지규제위원회(FERC)의 주요 인허가 절차가 진행 중이고, 상업 계약과 금융 구조에 따라 투자가 확정되는 상황이다.
이처럼 실적과 설비 확장이 동시에 진행되는 가운데 업체는 주주 환원에도 속도를 내는 움직임이다. 2024년 중 장기 자본 배분 계획을 업데이트하며 2027년까지 40억달러 규모의 자사주 매입 계획을 발표했고, 2025년에도 분기 배당을 15% 가량 상향 조정했다. 이 같은 움직임은 셰니어 에너지를 단순한 성장주가 아니라 성숙 인프라 기업으로 포지셔닝하려는 의도로 읽힌다.
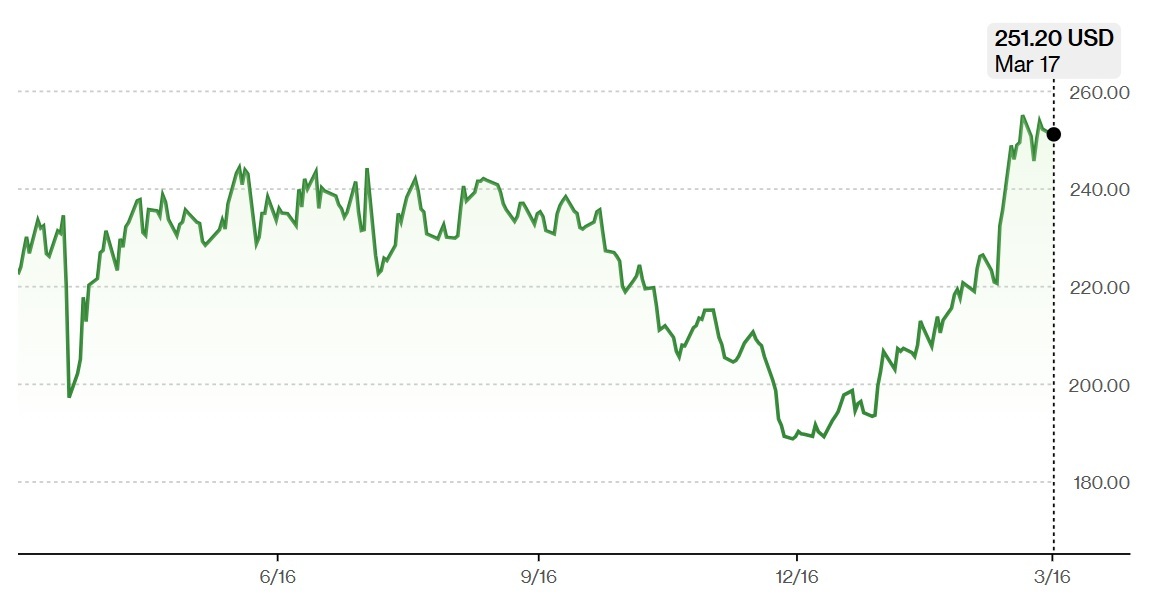
전쟁 이후 셰니어 에너지를 바라보는 투자은행(IB) 업계의 시각은 대체로 우호적으로 기울어져 있다. 스코샤뱅크는 3월 초 보고서에서 업체의 목표주가를 기존 266달러에서 285달러로 상향 조정하면서, "카타르와 호르무즈 쇼크가 미국 LNG의 전략적 가치를 재평가하게 만들었다"고 주장했다.
스코샤뱅크는 셰니어 에너지가 10년에 걸친 운영 실적과 90% 안팎의 계약 기반 EBITDA를 보유하고 있다는 점을 들어 에너지 안보 프리미엄이 붙을 만한 대표 인프라 종목이라고 규정했다.
골드만삭스 역시 3월 초 보고서에서 셰니어 에너지에 '매수' 투자 의견과 함께 276달러 목표주가를 유지했다. 장기 계약 기반의 현금흐름, 이미 확정된 증설 파이프라인, 에너지 안보 수요가 결합된 대표 인프라 업체로, 변동성이 큰 업스트림 가스 가격보다는 수수료 성격의 수익 모델을 앞세워 안정적인 이익 성장을 나타낼 것이라는 기대다.
시장 조사 업체 팁 랭크스에 따르면 셰니어 에너지에 투자 의견을 제시하는 14개 IB의 목표주가 평균치는 269.23달러로 파악됐다. 최근 종가 251.50달러에서 7% 가량 상승 가능성을 제시한 수치다. 목표주가 최고치는 301달러로, 약 20% 상승을 예고했다.
경계의 시각도 없지 않다. 일부 하우스는 2025년 3분기 이후 피드가스 품질 이슈와 유지보수 부담이 가동률에 일정 부분 제약을 줄 수 있다는 점을 지적한다.
셰니어 에너지의 구조적 리스크에 대한 우려도 제기됐다. 가장 눈에 띄는 것은 설비 가동률과 여유 캐파의 문제다. 팩트셋과 S&P 글로벌 분석에 따르면, 미국 LNG 단지들의 평균 가동률은 이미 90퍼센트를 넘어선 상태로, 유지보수나 기술적 여건을 감안하면 단기간에 추가로 내놓을 수 있는 카고는 제한적이다.
리스태드 에너지의 분석에 따르면 미국 LNG 단지들이 봄철 유지보수를 일부 미루면 2025년 대비 5~10% 정도 생산을 늘릴 수 있지만, 설비 성능과 안전을 감안하면 이 마저도 일시적 해법에 그칠 전망이다.
결국 셰니어 에너지를 포함한 미국 단지들은 전면 가동 상태에서 전쟁 수요를 맞는 구조에 가까워 단기적인 수요 급증을 '물량'으로 대응하기보다는 가격 신호와 카고 재배분으로 흡수할 수밖에 없다는 분석이다.
둘째는 장기 계약 구조의 양면성이다. 셰니어 에너지는 2025년 연간 보고서에서 "장기 판매 계약과 IPM 계약을 통해 2030년대 중반까지 예상 생산량의 약 90퍼센트를 이미 계약으로 묶었다"고 밝혔다.
해당 계약들은 대부분 유럽과 아시아의 전력과 가스 유틸리티, 대형 트레이더들과 체결된 것으로, FOB(본선 인도) 조건에 링크드 수수료 구조를 채택하고 있다. 이 구조 덕분에 업체는 가스 가격이 급락하는 국면에서도 일정 수준의 마진과 현금흐름을 방어할 수 있다.
하지만 최근처럼 스팟 가격이 급등하는 상황에는 얘기가 달라진다. S&P 글로벌은 "중동 전쟁 이후 단기 스팟 LNG 가격이 유럽 TTF와 아시아 JKM 기준으로 급등했지만, 계약 구조 특성상 셰니어 에너지가 그 과실을 온전히 누리기보다는 정해진 수수료와 일부 포트폴리오 최적화 활동을 통해 제한적으로 모멘텀을 취하는 구조"라고 분석했다.
셋째는 에너지 전환과 규제 리스크다. E&E 뉴스와 컬럼비아대 에너지정책센터 분석은 이번 이란 전쟁이 재생에너지와 효율 투자에도 불을 붙이고 있다고 지적한다. 단기적으로는 가스와 LNG에 '안보 프리미엄'이 붙지만, 2030년 이후 수요 성장 경로를 더 보수적으로 잡게 만드는 계기가 될 수 있다는 경고다.
이미 EU는 러시아-우크라이나 전쟁 이후 재생에너지 목표를 상향했고, 중동발 쇼크는 이 흐름을 가속하는 또 다른 계기로 작용할 전망이다.
마지막으로, 정치와 정책 리스크도 변수다. 도널드 트럼프 미국 대통령은 재집권 이후 LNG 수출 허가 동결을 철회하고 신규 단지 승인에 속도를 내는 행정명령을 내렸지만, 이란 전쟁 장기화와 기후정책 논쟁이 재부상할 경우 미국 내 환경 규제와 소송 리스크가 다시 부각될 수 있다는 우려다.
shhwang@newspim.com