IB "악재 충분히 반영"
재무-재고 시스템 탄탄
이 기사는 4월 11일 오후 1시29분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 강세론자들은 데커스 아웃도어의 핵심 브랜드가 강한 성장을 이어갈 것으로 기대한다. 1월 고점 대비 반토막이 난 데 따른 밸류에이션 저평가 매력과 베트남에 대한 관세가 협상에 따라 하향 조정될 가능성도 업체의 주가를 낙관하는 근거로 꼽힌다.
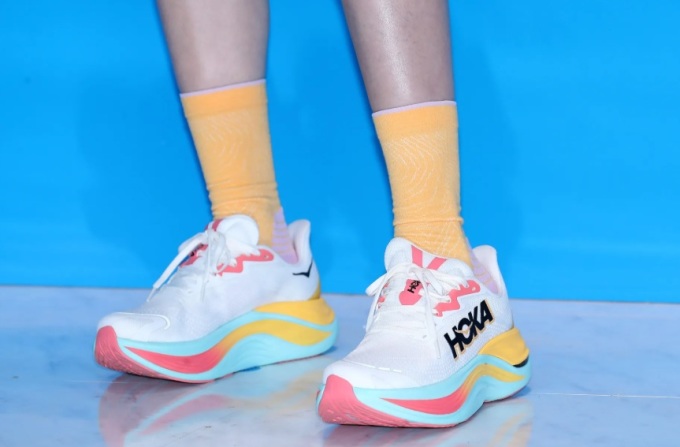
미국 온라인 투자 매체 모틀리 풀은 운동화 시장의 '게임체인저'로 평가 받는 호카 브랜드의 매출액이 2025년 20억달러를 돌파할 것으로 예상한다. 이 경우 3년 사이 두 배 이상 외형 성장을 이루는 셈이 된다.
사실 호카 브랜드는 2024년 9월 기준 12개월 동안 20억달러의 매출액을 달성하며 커다란 이정표를 세웠다. 이어 연간 판매 규모가 사상 처음으로 20억달러를 넘어설 것으로 기대된다.
이 같은 추세는 나이키를 포함해 쟁쟁한 경쟁사들의 매출이 위축되는 상황을 감안할 때 강력한 매수 근거라고 월가는 강조한다. 일부 업계 전문가들은 호카 브랜드가 나이키와 아이다스를 양대 축으로 했던 운동화 시장을 잠식하고 있다고 말한다.
정책 측면의 호악재에 주가가 연일 널뛰기를 연출하지만 데커스 아웃도어의 펀더멘털은 안정적인 추이를 유지하고 있다. 최근 분기를 기준으로 대차대조표 상 현금 자산 규모가 22억달러로 확인됐다. 위기 상황을 돌파하는 한편 성장을 도모하는 데 충분한 실탄을 확보했다는 의미로 풀이된다.
밸류에이션 매력도 최근 들어 크게 부각되는 모습이다. 업계에 따르면 12개월 예상 실적을 기준으로 한 업체의 주가수익률(PER)은 16배에 불과하다. 경쟁 업체인 나이키와 온 홀딩의 밸류에이션이 각각 27배와 33배에 이르는 점을 감안할 때 상대적인 저평가를 근거로 한 매수 논리가 유효하다는 판단이다.
비관론자들은 관세 전쟁으로 인해 지난 수 년간 보였던 이익 성장에 브레이크가 걸릴 가능성이 높고, 이 경우 이익률이 정점을 찍었을 것으로 우려한다. 이에 대해 대다수의 투자은행(IB)은 최근 밸류에이션이 최악의 상황까지 반영하고 있다고 강조한다.
트럼프 행정부와 베트남의 무역 협상 가능성도 데커스 아웃도어의 주가를 낙관하게 하는 대목이다. 트럼프 1기 이후 공급망 재편으로 인해 베트남의 대미 수출이 급증했고, 무역수지 흑자 규모도 큰 폭으로 늘어났다. 미국은 베트남 수입품에 46%의 관세를 결정한 상황.
베트남 정부가 대미 무역 균형을 잡기 위해 적극적으로 나서는 움직임이 고무적이라고 시장 전문가들은 강조한다. 블룸버그에 따르면 상호 관세 시행이 90일 유예된 가운데 베트남과 미국은 협상을 벌이는 데 합의했다.
호 득 퍽 베트남 부총리는 제이미슨 그리어 미국 무역대표부 대표와 현안을 논의한 뒤 기자들과 만난 자리에서 "미국과 안정적인 경제, 무역 관계를 원한다"고 말했다. 소식통에 따르면 양국은 상호간의 비관세 장벽을 최소화하는 데 동의했다.
미 재무부도 성명을 내고 "베트남과 공식적인 무역 협상을 벌이기로 했다"며 "현안들을 신속하게 풀어내야 한다는 데 공감대를 형성했다"고 밝혔다.
이와 별도로 도널드 트럼프 미국 대통령도 소셜 미디어를 통해 "베트남 지도부와 매우 생산적인 전화 통화를 가졌다"며 관세를 0%까지 떨어뜨릴 가능성을 열어 두고 있다는 입장을 시사했다.
시장 전문가들은 중국과 미국 역시 기싸움을 멈추고 협상에 나서게 될 것으로 예상한다. 100%를 웃도는 관세를 전격 시행하면 공멸할 수밖에 없다는 경고다.
데커스 아웃도어의 주가가 최악의 상황을 반영하고 있는 만큼 작은 호재에도 강한 상승 탄력을 보일 수 있다고 애널리스트는 강조한다.
텔시 어드바이저리 그룹은 보고서에서 "거시경제 측면의 불확실성이 크지만 데커스 아웃도어가 탄탄한 이익 성장을 지속할 것"이라며 "이른바 '풀-모델(pull-model)' 재고 관리 시스템을 통해 장기적인 비즈니스 건전성을 확보하는 전략에 높은 신뢰가 간다"고 전했다.
풀-모델이란 기업의 재고 관리 방식 가운데 하나로, 수요에 기반한 재고 관리 시스템을 의미한다. 고객들의 주문이나 실제 수요가 발생한 후에 제품을 생산하거나 재고를 보충하는 방식을 뜻한다. 이를 통해 과잉 재고를 줄이고, 비용을 효율적으로 관리할 수 있다.
재고 물량을 미리 쌓아두는 것이 아니라 실제 시장 수요를 파악하며 시중하게 관리하는 데커스 아웃도어의 경영 전략은 경제 불확실성이 높아진 상황에 리스크를 효과적으로 축소하는 데 힘을 실어줄 것으로 월가는 기대한다.
텔시 어드바이저리 그룹은 3월 말 종료되는 2025 회계연도 데커스 아웃도어의 순이익 전망치를 주당 5.66달러에서 5.90달러로 상향 조정했다. 악조건 속에서도 업체가 1년 전 주당 4.86달러에서 21.4%에 달하는 이익 성장을 나타낼 것이라는 관측이다.
12개월 목표주가를 210달러로 제시, 최근 종가에서 두 배 가량 상승을 예고한 파이퍼 샌들러는 2025 회계연도와 2026 회계연도 업체의 매출액이 각각 17%와 13% 증가할 것으로 예상한다. 영업이익률 전망치는 각각 22.5%와 21.7%로 내놓았다.
트루이스트는 보고서에서 주가 급락이 매수 기회라며 적극적인 비중 확대를 추천했다. 앞으로 1년 사이 주가가 225달러까지 상승, 두 배 이상 수익률을 손에 쥘 수 있을 것이라는 기대다.
니덤은 보고서에서 데커스 아웃도어가 지난 1월 제시한 2025 회계연도 하반기 실적 전망이 지나치게 보수적이라고 지적했다. 어닝 서프라이즈를 연출하면서 이후 실적 전망을 상향 조정할 가능성이 높다는 의견이다.
구겐하임은 2025 회계연도 업체의 매출총이익률 전망치를 55.5%에서 57.2%로 상향 조정했다. 가격을 큰 폭으로 인하한 과격한 세일 행사를 종료하고 정가 판매를 확대하는 전략으로 관세로 인한 비용 상승을 상쇄할 수 있다는 진단이다.
레이몬드 제임스는 보고서를 통해 데커스 아웃도어의 목표주가를 150달러로 제시, 투자은행(IB) 업계에서 가장 보수적인 전망을 내놓았지만 투자 의견을 '시장수익률 상회'에서 '매수'로 높여 잡았다.
연초 이후 주가 폭락으로 인해 리스크/보상 측면의 투자 매력이 높아졌고, 2026 회계연도 업체의 실적 전망이 월가의 기대치를 넘어설 가능성이 크다고 전했다.
이와 함께 잉여현금흐름(FCF)을 포함한 재무 지표가 탄탄하고, 적극적인 자사주 매입을 통한 경영진의 주가 방어 의지도 매수 근거라고 보고서는 전했다.
업체의 주가가 2027 회계연도의 이익 전망치를 기준으로 13배의 밸류에이션에 거래, 역사적인 평균치를 크게 밑도는 만큼 저가 매수 전략이 유효하다고 레이몬드 제임스는 강조한다.
에버코어는 관세 전쟁으로 인해 데커스 아웃도어의 매출총이익률이 600bp(1bp=0.01%포인트) 하락할 수 있지만 이를 감안하더라도 주가가 저평가됐다고 판단, 12개월 목표주가 235달러와 함께 '매수' 투자 의견을 내놓았다.
shhwang@newspim.com