주원 현대경제연구원 경제실장 진행...정광하·조상범 패널
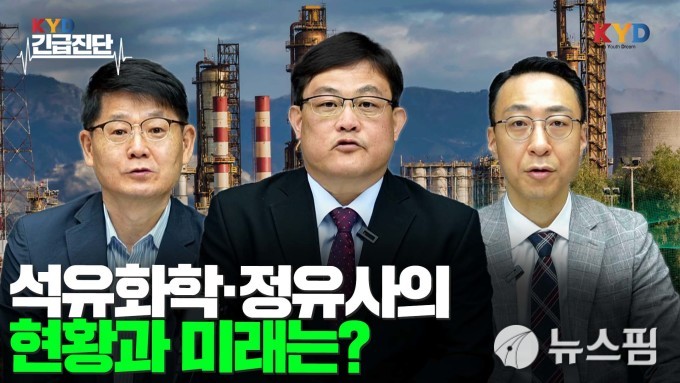
[서울=뉴스핌] 김아영 기자 = 뉴스핌은 지난 22일 유튜브채널 뉴스핌TV KYD(Korea Youth Dream)를 통해 진행한 석유화학과 정유 산업 긴급 대담을 진행했다. 출연자들은 올해 말 미국 대선 결과에 따라 국내 기업들의 미래가 달라질 수 있다고 분석했다.
이날 대담은 주원 현대경제연구원 경제실장의 사회로 진행했다. 패널로는 정광하 한국석유화학협회 연구조사본부장, 조상범 대한석유협회 대외협력 실장이 참석해 석유화학·정유 산업을 점검했다.
-다음은 토론 전문
-(주원 실장·이하 주) KYD 긴급진단. 우리 주력산업의 산업경쟁력을 알아보는 시간입니다. 이번 시간에는 불황터널 석유화학 산업과 정유산업의 미래를 이란 주제를 갖고 토론을 진행하겠습니다. 글로벌 경제침체와 중국발 공급과잉 때문에 석화산업에 LG화학과 롯데케미칼 등 국내 주요 기업들이 1분기 좀 초라한 영업 실적을 냈습니다.
LG화학은 올해 1분기 영업이익 2646억원으로 전년 동기 대비 약 3분의 2 감소했고, 롯데케미칼의 1분기 영업이익은 1353억원, 즉 손실을 기록하면서 적자가 지속됐습니다. 그리고 석유화학 업종 이외에 정유업종에서도 SK이노베이션, GS칼텍스,S-OIL 등 국내 정유사들의 1분기 실적은 나쁘지 않았습니다. 다만 이제 최근에 정치치권을 중심으로 횡재세 도입 얘기가 나오고 있습니다. 그리고 이란-이스라엘 전쟁, 그 이전에 이스라엘과 하마스 전쟁 등으로 중동 지역의 지정학적 리스크도 여전합니다.
오늘 두 분의 전문가를 모셨습니다. 먼저 한국석유화학협회 정광하 연구조사 본부장님 모셨습니다. 인사 부탁드립니다.
▲(정광하 본부장·이하 정) 정광하: 안녕하십니까, 한국 석유화학협회 정광하 본부장입니다.
-(주) 다음으로 대한석유협회 조상범 대외협력 실장님 모셨습니다.
▲(조상범 실장·이하 조) 안녕하십니까, 대한석유협회 조상범 실장입니다.
-(주) 오늘 두 분의 전문가를 모시고 국내 석유화학 기업들과 정유사들이 처한 현재 위기 상황 그리고 향후 사업 재편 방향, 글로벌 기업들과 치열한 싸움에서 경쟁력을 확보하고 미래로 어떻게 나아갈 수 있는지를 알아보는 시간 갖도록 하겠습니다.
먼저 석유화학협회 정광하 본부장님께 여쭤보겠습니다. 지금 석유화학협회는 국내 노후 공장의 가동 중단이나 매각 그런 구조조정 얘기가 상당히 나오고 있습니다. 더군다나 문제가 되는 게 중국 기업들의 석유화학의 쌀로 불리는 에틸렌 등 기초 원료 공장이 가동되고 있어서 공급 과잉이 가장 큰 이슈인 것 같습니다. 일부 얘기지만 여수에 우리석유화학 공장이 가동을 하면 할수록 손해가 난다 이런 얘기도 들리고 있습니다. 국내 석유화학 산업의 업황이라고 할까, 현재 상황 이런 거를 좀 말씀 부탁드립니다.
▲(정) 올해 석유화학 신년 인사회 있었는데 모 CEO가 이런 말씀을 하셨습니다. 2022년이 석화업계의 추운 겨울인 줄 알았는데 2023은 빙하기로 느껴졌다고 합니다. 올해는 아마도 빙하기 중에서도 해뜨기 직전에 그런 시기 아니냐면서 가장 어려운 시기 될 거라고 말씀하셨습니다. 석화업계가 느끼는 올해 경영 실적은 정말 빙하기 중에서도 가장 해뜨기 직전에 추운 그런 시기 될 거로 말씀하시는 분 있습니다. 실제로 경영실적 좋지 않다는 말씀 드립니다. 보시는 슬라이드가 2015년부터 2023년까지 18개 석화기업 영업이익률 동향입니다. 보시면 2017년에 14.2%까지 영업이익률이 좋은 시절 있었는데 그 이후 계속 나빠져서 작년 평균은 0.6%였습니다. 매우 안 좋은 상황이었습니다. 다만 2021년에 특이하게 12.3%의 영업이익률을 기록했는데 전문가들은 2021년을 기대하지 않은(unexpected) 부분이라고 평가합니다. 코로나로 배달 수요 늘면서 포장재 수요가 늘었다. 기대치 않던 호황기 있었는데, 2021년은 사실 특이한 케이스였습니다.
보시는 것처럼 2017년 이후 계속해서 영업이익률 낮아지고 있는 추세입니다. 다만 보시는 거처럼 영업이익률이 그래프가 두 개 가 있는데, 실선과 점선입니다. 실선이 다운스트림, 점선이 업스트림입니다. 결국은 일반적으로 경기가 좋게 되면 업스트림 상공정 업체들이 영업익이 좋습니다. 경기가 나빠지면 하공정 업체들이 수익률이 나아지는 편입니다. 경기가 나빠지면 공급 과잉되면서 상공정 업체들이 공장 가동해야돼서 하공정은 좋은 가격에 좋은 품질을 골라 쓸 수 있습니다. 그게 보시는 거처럼 2022년 이후에 특히 상공정 업계에서는 소위 석화 업계에선 NCC 납사 크래킹 센터, 상고정 업체들을 볼 때 영업이익률이 많이 낮아졌습니다.
심지어 마이너스를 기록했습니다. 하공정 업체들은 좀 나은 상황입니다. 좀 전에 말했던 것처럼 상공정 업체들은 특히 많이 안 좋습니다. 석화업계에서는 어느 정도 기업들의 경영실적을 가늠할 수 있는게 에틸렌스프레드라고. 에틸렌이 석화 가장 기본 원료입니다. 에틸렌 원료가 정유사가 석유 가공해서 만드는 납사입니다. 그래서 제품가격인 에틸렌과 납사의 가격을 에틸렌 스프레드라고 부릅니다. 기본적으로 톤당 300달러 정도 돼야 기업 경영을 할만한 수준입니다. 빨간색 실선이 300달러 라인인데, 2022년부터 300달러 아래로 실선이 있는 걸로 보입니다. 결국은 2022년부터 적정 스프레드인 300달러 이하로 가면서 기업들이 많이 어려워지고 있다고 보실 수 있습니다.
스프레드가 나빠지다 보니 주원 실장님께서 처음에 공장 돌릴수록 적자라고 하셨는데 실제로 돌릴수록 적자인 품목도 있습니다. 표가 크래커, 상공정 업체의 NCC 가동률입니다. 세계 평균하고 중국·일본·대만 한국 이렇게 나와있습니다. 제일 오른쪽이 우리나라 가동률입니다. 2021년에 한국은 NCC 가동률 94.8%까지 올라갔다가 작년에 75.1%까지 떨어졌습니다. 석화 같은 경우 공장을 끌 수가 없습니다. 끄지 않고 가동할 수 있는 최저 가동률이 기본적으로 75% 수준입니다. 최근 경영상황이 많이 안 좋아서 가동률 최하로 가져가고 있다는 부분을 알 수 있습니다. 다른 나라는 2020년에 글로벌 평균 가동률 85.3%였는데 작년엔 73.9%였습니다. 결국은 석화업계는 우리나라뿐만 아니라 전 세계가 다 많이 어려운 상황이라는 것을 알 수 있습니다.
-(주) 해뜨기전 가장 어두운 순간이다. 그 말씀은 사이클 보면 향후 조금 더 개선될 수 있다는 뜻으로 해석됩니다. 일부에서는 또 중국의 공급과잉 그래서 지금의 해가 뜨기 직전 어두운 침체 심한 이런 국면이 상당기간 지속될 수도 있다고 합니다. 이게 경제학에서는 '구조적 불안'이라고 합니다. 이런 글로벌 공급과잉과 관련해서 앞으로 중장기 산업의 업황전망은?
▲(정) 몇 가지 또 슬라이드를 준비했습니다. 기본적으로 석화 업계가 특히 우리나라는 어려워진 이유는 첫 번째로 내수가 정체되고 있다는 이유입니다. 석유화학 업계에서 가장 대표적인 제품은 크게 세 가지입니다. 가장 많이 생산하는 부분이 플라스틱, 합성수지입니다. 두 번째가 합섬 원료라고 합섬 섬유의 원료입니다. 세 번째가 합성 고무입니다. 주로 타이어나 신발 같은데 들어가는 대표적인 제품들입니다. 그래프 보는 거처럼 2015년 국내 내수 1052만톤이었습니다. 그런데 작년 내수 규모 1026만톤이었습니다. 2015년보다 작년에 더 줄었습니다. 오른쪽 슬라이드는 앞으로 2027년까지 전망을 해놓은 것입니다. 당연히 향후 인구 노령화나 출산율 감소로 인해 내수가 늘어날 가능성도 높지 않습니다. 그래서 내수가 좋지 않다는 것 말씀 드립니다.
두 번째는 가장 중요한 게 글로벌 공급과잉입니다. 제일 위에 있는 빨간 점선이 코로나 전에 예상했던 석화 수요입니다. 가운데 점선 녹색은 우크라·러우 전쟁 이후 예상된 수요고, 마지막 실선이 현재 예상 수요입니다. 보시는 것처럼 2025년은 글로벌 수요가 코로나 이후 러우 전쟁 이후 당초 예상보다 3750만톤 줄어들것으로 예상됩니다. 거기에 비해 공급이 늘었습니다. 가장 기초적인 에틸렌 제품은 2020년부턴 2023년 수요는 1400만톤 늘었는데 공급이 4200만톤 늘었습니다. 생산능력이 수요보다 2800만톤 더 많이 설비투자 이뤄지면서 공급과잉상태입니다. 4200만톤 중에 약 60%가 중국 설비투자에서 이뤄졌습니다. 글로벌 공급과잉이 가장 중요한 업황 불황 원인이라는 뜻입니다.
중국 공급과잉이 특히 중요하다고 말씀 드렸는데, 표에 보시는 것처럼 오른쪽이 중국의 제품 자급률입니다. 중국은 현재 중국 내수를 100% 생산하지 않고 수입에 많이 의존합니다. 현재까지는 순수입국인데, 이런 상황을 이제 중국정부에서 타개하기 위해 결국 중국에서 설비투자가 늘어나게 된 이유입니다. 중국과 미국의 글로벌 패권경쟁도 영향을 끼쳤습니다. 어쨌든 중국은 순수입국입니다. 기본적으로 이 위치를 탈출하기 위해 상당히 많은 투자를 하고 있습니다. 2020년부터 2023년까지는 글로벌 전체 설비 투자의 60%가 중국에서 이뤄졌습니다. 중국은 설비투자를 많이 하고 있지만, 자급률이 100% 안 되고 있습니다. 이에 중국이 자급률 제고하면서 설비투자 하면서 글로벌 공급과잉 이뤄지고 있다고 분석됩니다.
네 번째는 원가 경쟁력 측면인데 석화 제품 생산공정 크게 두 가지입니다. ECC라고 에탄 크래킹 센터라고 하는 공정이 있고, 우리나라가 가동하고 있는 NCC 납사 크래킹 센터 공정이 있습니다. ECC는 천연가스 원료로 만드는 공정입니다. 미국과 중동에서 에탄올 원료로 공정으로 주로 만듭니다. NCC는 정유사들이 석유를 정제하는 과정에서 나오는 납사를 이용한 공정입니다. NCC는 한국과 중국, 일본 등 아시아에서 많이 쓰는 공정입니다. 아시아라고 써진 빨간색 부분이 NCC공정인 우리나라가 쓰는 원료 생산 공정이 되겠고, 제일 아래쪽 중동하고 미국이 ECC입니다. 위쪽에 있는 두 개가 NCC입니다. 결국은 중동이나 미국 같은 데가 주로 원료로 쓰는 천연가스 원료로 쓰는 ECC 공정은 중국과 우리나라가 NCC 대비 가격경쟁력 매우 높습니다. 생산비용은 거의 삼분의 일밖에 안 되는 상황입니다. ECC 대비 NCC 제품은 원가 경쟁력이 많이 떨어집니다. 근데 원가그래프를 보면 두 개 그래프의 상하 간격이 결국 원가 차이입니다. 점선으로 그려진 부분이 브랜트라고 되어 있는데 유가수준을 뜻합니다. 납사 같은 경우 결국 원유에서 나오는 원료기 때문에 결국 유가와 매우 밀접한 가격 동향을 보이고 있습니다. 그래서 보시는 것처럼 유가 높아지게 되면 NCC 원료인 납사 가격이 매우 올라갑니다. 유가 80~100달러 고유가일떼 NCC가 ECC 세 배 정도 원가차이 보이고 있습니다. 그나마 유가 떨어지면 원가차이 줄어듭니다. 유가 낮을 때는 우리나라 석유업체들은 수익성이 좋습니다. 근데 현재처럼 80달러 넘으면 ECC대비 원가경쟁력이 낮아 경영이 어려워집니다. 고유가도 많은 영향을 미칩니다.
하나 더 말씀 드리자면 석화 공정의 인티그레이션. 통합입니다. 정유수요는 보시는 것처럼 2030년 되면 피크를 찍고 정유 수요가 글로벌하게 추진되고 있는 탄소중립 때문에 2030년 되면 그때부터는 수요가 줄어들 전망입니다. 거기에 비해 석화 수요는 경기에 따라 증감률은 차이가 있겠지만 그래도 매년 3~5% 정도 수요가 증가할 것으로 기대됩니다. 소위 말해서 석유협회가 나왔는데 정유사들이 2030년 이후 수요 줄어들면서 먹거리 고민해야합니다. 결국 석화 원료인 납사가 정유 공정에서 나오기 때문에 결국은 우리가 납사를 가지고 석화 제품 만들어도 되겠다 이런 고민 시작된 것입니다. 실제로 공단 하단에다가 NCC 공장 설립 중입니다. 그래서 정유사와 석화사의 통합이라고 얘기하는데, 정유사들이 NCC 설립하면 통합되면서 원가 경쟁력이 석화 NCC 공장만 있는데 보다 훨씬 경쟁력이 높아집니다. 정유사들은 살아남기 위해 석화 공정에 뛰어드는 것입니다. 거기에 비해 석화 사들은 원료를 정유사에서 받아쓰다보니 경쟁력이 떨어지는 상황이 됩니다. 정유하고 석화 통합전망은 2050년 되면 거의 전체 30% 정도로 정유사들이 석화 공정을 갖게 될 것으로 전망합니다. 정유와 석화 통합도 어쨌든 석화만 갖고 있는 석화사들의 경영도 어렵게 하고 있습니다.
마지막으로 향후 석화사들의 경영이 어려워질 거라고 전망하고 있는데, 실제로 당분간 어려워질 거라고 전망하는 것이 대세입니다. HDP라고 해서 이것도 그냥 플라스틱이라고 보시면 됩니다. 캐시 마진 전망인데 2021년부터 2027년까지 0보다 아래쪽에 있어서 지금은 마진이 마이너스 상태입니다. 이 상태가 2027년까지 계속될 거고, 2028년부터 나아질 거란 전망입니다. 근데 아직 불투명합니다. 중국이 탄소중립을 추진하고 있는데 중국 탄소중립 계획 보면 온실가스 배출을 2030년 최대 찍고, 2060년 탄소중립 달성하겠다는 게 목표입니다. 글로벌하게 탄소 가장 많이 배출하는 업종이 석화고 두 번째가 철강입니다. 다만, 우리나라는 철강이 가장 많고, 석화가 두 번째긴 합니다. 결국석화 온실가스 많이 배출하는 업종인데 중국이 2030년 맥스를 찍기 위해 2028년까지만 인허가를 주겠다고 하고있습니다. 앞으로 미국 대선 결과에 다라 바이든이나 트럼프가 되면 탄소 정채고 영향도 받게 되고, 그렇게 되면 중국 탄소중립도 여향 받을 수 있습니다. 따라서 2028년 이후에는 중국이 설비투자를 마무리하면서 석화 경기가 나아질 거라고 보입니다. 다만 중국이 석화 투자에 따라 많이 달라질 수 있습니다.
aykim@newspim.com