




랜섬웨어 위협 속 사이버 복원력 중요성↑
랜섬웨어 방어와 데이터 보호로 차별화
월가 긍정적 투자의견, 최고 목표가 $90
이 기사는 3월 17일 오후 4시57분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<① 데이터 보안 강자 루브릭, 사이버 복원력 수요에 성장 가속>에서 이어짐
[서울=뉴스핌] 김현영 기자 = 루브릭(종목코드: RBRK)에 대한 월가의 투자의견을 종합하면 '매수'다. CNBC 집계에 따르면 21개 투자은행(IB) 중 4곳이 '강력 매수', 15곳이 '매수', 2곳은 '보유' 의견을 냈다. 이들이 제시한 목표주가 평균은 79.54달러로 현재 주가보다 12.6% 높은 수준이다. 월가 최고 목표주가는 트루이스트 증권이 제시한 90달러, 최저 목표주가는 57.26달러다.
트루이스트 증권의 조엘 피쉬바인 애널리스트는 루브릭의 2025회계연도 4분기(1월 31일 마감) 실적 발표 후 데이터 보안 부문에서 업체의 강력한 성과와 유망한 미래를 언급하며 '매수' 투자의견과 월가 최고가인 90달러의 목표주가를 재차 확인했다.
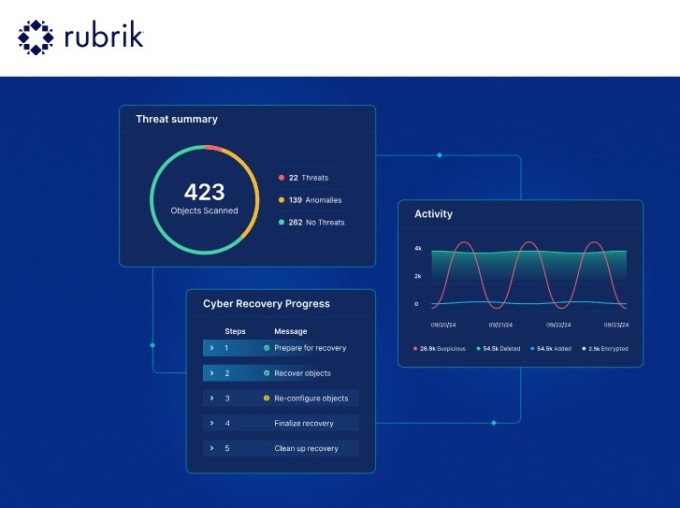
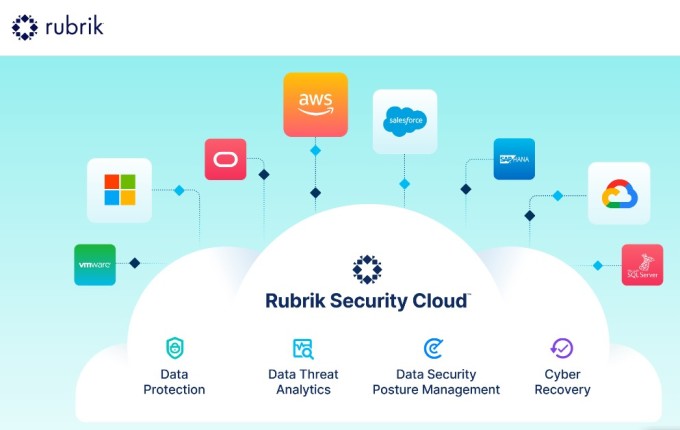
피쉬바인은 루브릭의 현재 성공에 있어 데이터 보안의 중요성을 강조했다. 루브릭이 시장 점유율을 확보하고 기업 고객 기반을 확대할 수 있는 능력은 사이버 복원력과 데이터 보안 태세 관리 솔루션을 모두 제공하는 유일한 업체라는 입지 덕분이라고 분석했다.
캔터 피츠제럴드는 루브릭이 클라우드 컴퓨팅으로의 지속적인 전환과 데이터 복원력에 대한 강조 등 루브릭에 유리한 산업 트렌드를 활용하기에 좋은 위치에 있다고 진단했다. 시장 도달 범위를 강화한 마이크로소프트(MSFT)와의 파트너십을 활용할 수 있는 역량에 대해서도 자신감을 유지했다.
캔터 피츠제럴드의 조나단 루이카버 애널리스트는 루브릭이 2025회계연도 4분기에 매출, 구독 연간반복매출(ARR), 영업이익, 잉여현금흐름 등 여러 주요 재무 영역에서 월가 추정치를 초과 달성한 점을 강조하며 루브릭에 대한 '비중 확대' 투자의견과 85달러의 목표주가를 재확인했다.
루이카버는 루브릭의 비즈니스 모멘텀을 높이 평가하며, 회사의 데이터 보안 중심 전략에 따라 신규 구독 ARR의 52% 증가와 신규 총 ARR의 66% 증가가 나타났다고 분석했다. 경영진이 중간값 기준으로 2026회계연도에 매출 30% 증가, 구독 ARR 24% 성장, 잉여현금흐름 55% 증가 등 월가 추정치를 웃도는 전망을 제시한 점도 긍정적으로 평가했다.
파이퍼 샌들러는 "시장이 루브릭의 성장 모멘텀과 클라우드 기반 서비스로의 전환을 여전히 과소평가하고 있다"며 목표주가를 83달러에서 87달러로 상향 조정하면서 '비중 확대' 투자의견을 유지했다. 파이퍼 샌들러의 애널리스트는 루브릭의 가이던스가 이전보다 상향 조정됐음에도 불구하고 여전히 보수적이라고 판단하며, 변동성 높은 거시경제 환경 속에서도 2026회계연도 전반에 걸쳐 예상치를 상회할 여지가 있다고 내다봤다.
애널리스트는 루브릭의 지속적인 확장을 위한 주요 동력으로 사이버 복원력, 시장 점유율 확대, 랜섬웨어 방어, 데이터 관찰성, 복구 및 자동화(DORA) 플랫폼, 아이덴티티 복구와 같은 신제품 출시를 통한 교차 판매 기회, 에디션 업셀링, 벤더 통합 등을 언급했다.
웨드부시의 댄 아이브스 애널리스트는 루브릭의 강력한 연구개발(R&D) 투자와 시장 기회 확대를 이유로 '시장수익률 상회' 투자의견을 재확인하며 목표주가를 75달러에서 80달러로 상향 조정했다. 새로운 목표주가는 더 높은 멀티플과 루브릭 성장 스토리에 대한 신뢰도 증가를 반영한다는 설명이다.
웨드부시는 "상장 기업으로서 매우 인상적인 첫 해"에 강력한 매출과 구독 ARR과 함께 전반적으로 기대 이상의 성과를 보인 실적 보고서에 주목했다. 아이브스는 "전반적으로 이번 분기는 루브릭의 성장 스토리에 있어 또 한 번의 엄청난 분기였다"고 진단하며 "사이버 복원력 시장이 2027년까지 530억달러에 달할 것으로 예상되는 가운데 루브릭은 고성장 사이클의 초기 단계에 있다"고 밝혔다.
구겐하임은 루브릭의 강력한 성과와 사이버 보안 중심의 백업 및 복구 시장 내 전략적 위치에 대한 긍정적 입장을 재확인하며 '매수' 투자의견과 76달러의 목표주가를 유지했다. 루브릭의 사이버 복원력 리더십을 강조한 구겐하임은 수년 전에 회사가 내린 전략적 결정, 특히 보안에 대한 집중이 지금의 성공을 이끌었다고 분석했다.
구겐하임의 존 디푸치 애널리스트는 루브릭의 실적 강세가 거시 경제 환경의 개선이나 데이터 백업 및 복구 부문의 유니크한 개선 신호는 아니라고 진단하며, 루브릭과 같이 사이버 복원력을 강조하는 기업들이 계속해서 견인력을 얻을 것으로 전망했다.
윌리엄 블레어의 제이슨 애더 애널리스트는 "기대 이상의 매출은 데이터 보호와 사이버 복원력 시장에서 지속적인 점유율 상승에 힘입은 것으로, 루브릭은 동급 최고의 보안 중심 플랫폼을 통해 전략적으로 CIO 예산 내로 맞추기 위해 노력해 왔다"고 투자자들에게 전했다.
애더는 "낙관적인 가이던스는 지속적인 클라우드 전환에 따른 순풍이 예상되고, 경영진이 반기별에서 연간 영업 보상 계획으로 전환함에 따라 2026회계연도 하반기에 계절성이 강해질 것으로 예상했기 때문"이라고 덧붙였다.
미즈호 증권의 그레그 모스코위츠 애널리스트는 '시장수익률 상회' 투자의견을 유지하면서도 목표주가를 82달러에서 75달러로 하향 조정했다. 루브릭이 강력한 구독 증가로 인해 예상치를 뛰어넘는 실적을 달성했다고 언급한 모스코위츠는 긍정적인 실적과 전망에도 불구하고 최근 시장 밸류에이션 하락 압력을 반영하여 목표주가를 하향 조정했다고 밝혔다.
다만 미즈호는 루브릭의 성장 궤도와 시장 위치에 대한 자신감을 재확인하면서 '시장수익률 상회' 의견을 고수했다. 모스코위츠는 루브릭이 동급 최강의 랜섬웨어 방어와 함께 데이터 보호 및 운영화에 집중하여 건전한 속도로 성장할 위치에 있으며, 이를 통해 다른 기업들과 차별화될 수 있다고 내다봤다.


















