




업종 개선 전망+구조조정 등으로 기업가치 올린 뒤 매각 차익
이커머스에 밀린 홈플러스 수익 급감에 결국 영끌 이자 못 갚아
[서울=뉴스핌] 한태봉 전문기자 = 기업회생절차에 들어간 홈플러스로 인해 MBK파트너스의 '차입매수(Leveraged Buyout, LBO) 전략'이 결국 한계 드러냈다는 지적이 나온다. '차입매수'란 인수 기업의 자산과 현금흐름을 담보로 차입을 일으켜 인수 후 매각 시까지 부채를 갚아 나가는 구조를 말한다.
MBK파트너스가 2015년에 '홈플러스'를 인수할 때 차입매수 전략을 활용했다. 문제는 차입매수하면서 M&A 자금을 영끌했다는 점이다. MBK가 홈플러스를 인수하기 위해 모은 펀드 투자금 외에 홈플러스를 담보로 또 돈을 빌리는 '고 레버리지(High Leverage)'방식이었다는 점이다.
◆ '무자본 M&A'는 아니지만 '고 레버리지' 전략 결국 실패
일각에서는 MBK파트너스가 홈플러스를 자기 돈 한 푼 들이지 않은 '무자본 M&A'를 했다고 지적한다. 그러나 정확하게는 MBK는 일부 자기자본만 투입 후 나머지는 글로벌 투자은행(IB)과 금융기관에서 자금을 빌려 기업가치가 7조원에 달하는 홈플러스를 인수한 고 레버리지 M&A를 했다. 이 과정에서 MBK도 자금을 빌렸지만, 홈플러스도 담보 대출을 받아 MBK의 인수금융에 활용했다.
홈플러스는 최근 보도자료를 통해 MBK의 홈플러스 인수금액이 7조2000억원이 아니라 6조원 내외라고 정정했다.
하지만 2015년 당시 모든 언론사가 인수금액을 7조2000억원이라고 보도할 당시에는 가만히 있다가 이제 와서 숫자 정정을 요구한 점은 또 다른 논란거리다. 홈플러스 보도자료에 따르면 'MBK 파트너스'가 '3호 펀드'에서 투자한 자금(공동투자자 자금과 우선주 7000억원 포함)은 약 3조2000억원이다. 또 인수를 위한 차입금(인수금융)은 약 2조7000억원이다.
문제는 부채가 2조원이 있었던 홈플러스를 인수하면서 인수금융을 위한 추가 차입을 2조7000억원을 했다는 점이다. 2015년 인수 당시 홈플러스의 '상각전 영업이익(EBITDA)'은 연 8000억원이라 차입금 이자 비용을 감당할 수 있는 규모였다는 해명이다. 결국 레버리지가 과도했다는 점은 부인할 수 없고, 이런 과도한 '고 레버리지' 전략은 10년 뒤 폭발적인 부채 증가로 이어졌다.
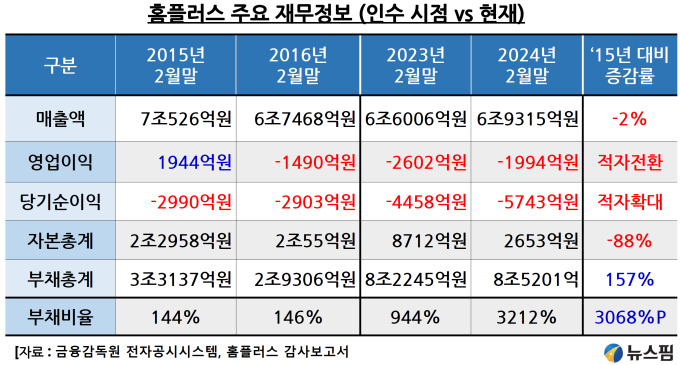 |
MBK파트너스가 홈플러스를 인수하기 직전인 2015년(2월결산) 홈플러스의 매출액은 7조526억원, 영업이익은 1944억원의 플러스를 기록했다. 부채비율도 144%로 양호한 수준이었다. 하지만 2024년(2월 결산) 감사보고서 기준으로는 재무지표가 확 나빠졌다.
2024년(2월 결산) 매출액은 6조9315억원으로 2015년 대비 2% 감소했다. 영업이익은 1994억원의 적자로 전환됐다. 당기순손실은 5743억원으로 인수 당시보다 2배 가까이 적자 규모가 확대됐다. 자본총계는 그 동안의 적자누적으로 2015년의 2조2958억원에서 88% 급감한 2653억원으로 쪼그라들었다.
부채총계도 2015년의 3조원대에서 2024년에는 8조5000억원대로 급증했다. 가장 심각한 건 부채비율이다. 2015년의 144%에서 2024년에는 3212%로 무려 22배 증가했다. 주요 신용평가사들이 홈플러스의 신용등급을 하향할 수밖에 없었던 가장 큰 이유다.
온라인 쇼핑이 대세인 현대 사회에서 오프라인 유통업 업황 악화는 시대적인 흐름이다. 홈플러스 외에도 업계 1위인 이마트와 2위 롯데마트도 같은 고민에 빠져 있다. 하지만 홈플러스는 높은 차입금 이자부담으로 본업 경쟁력이 떨어진 게 '기업회생'의 원인이 아니냐는 지적이 나올 수밖에 없는 상황이다.
◆ MBK의 '차입매수(LBO)' 전략이 위험한 이유는?
예상치 못한 '기업회생' 신청으로 MBK가 홈플러스 인수 당시 활용한 '차입매수' 방식에 대한 비난도 이어지고 있다. 하지만 현재 한국에서 M&A 시 '차입매수' 방식을 활용하는 건 합법이다.
한국에 앞서 미국에서는 '차입매수' 전략이 1980년대부터 활성화됐다. 2000년대 이전 거래규모가 가장 컸던 '차입매수'는 사모펀드 'KKR'의 미국 대형 식품·담배 회사 'RJR나비스코' 인수사례다. 그 당시 거래규모는 약 250억달러였다.
KKR은 그 당시 'RJR 나비스코'의 자산과 현금흐름을 담보로 대규모 부채를 일으키는 전형적인 차입매수 방식으로 무려 190억달러의 차입금을 조달해 화제가 됐다. 하지만 과도한 차입금으로 인수후에도 막대한 이자비용을 부담해야 했다.
이를 구조조정으로 해결하려다 극심한 내부반발에 부딪히기도 했다. 결국 분할매각을 통해 자금을 회수했지만 KKR의 이익은 크지 않았던 것으로 평가받는다. 이 사례는 '문앞의 야만인들'이라는 책과 TV 시리즈로도 제작돼 대중에 널리 알려졌다.
가장 최악의 차입매수(LBO) 사례는 2007년에 KKR, TPG, 골드만삭스 등이 PEF 컨소시엄을 통해 인수한 'TXU(現 비스트라 에너지)'다. 450억달러에 인수했는데 약 350억달러 이상의 차입금이 발생했다. 이런 '고 레버리지(High Leverage)' 전략이 활용됐던 이유는 전력 가격 상승에 대한 확신 때문이었다.
하지만 이후 셰일가스 혁명으로 천연가스 가격이 하락하면서 전력 요금도 급락했다. 예상보다 낮은 인수기업의 매출로 차입금 이자를 감당 못해 결국 2014년에 '파산보호(Chapter 11)'를 신청했다. 'TXU(現 비스트라 에너지)' 인수를 주도했던 'PEF컨소시엄'은 엄청난 손실을 봤다. 역사상 가장 최악의 차입매수 실패사례다.
차입매수를 잘 활용하면 높은 '내부 수익률(IRR)'이 가능하다. 예를 들어 자기자본 30% + 부채 70%로 기업 인수 후, 기업 가치 상승 시 자기자본 대비 높은 수익이 달성된다. 반면 예상치 못한 업황 악화 시 높은 이자 부담으로 파산 위험이 증가한다는 점은 위험요인이다.
◆ 'MBK파트너스'의 산업전망 및 경영능력 의심받아
사례는 다르지만 홈플러스가 기업회생을 신청함으로써 MBK파트너스 역시 손실 가능성이 커졌다. 문제는 MBK파트너스의 실패가 이번이 처음이 아니라는 점이다. 2013년에 9970억원에 인수한 아웃도어 브랜드 '네파' 역시 경영악화로 아직까지도 자금회수(엑시트)를 끝내지 못한 상황이다.
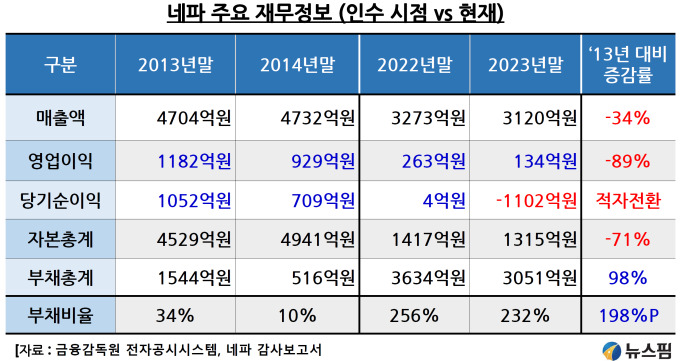 |
MBK파트너스가 네파를 인수할 당시는 재무구조가 건실했다. 네파의 2013년 매출액은 4704억원, 영업이익은 1182억원이다. 부채비율도 34%로 거의 무차입 경영이다. 하지만 인수 후 10년이 경과한 2023년 기준 네파의 매출액은 3120억원으로 인수 전보다 34% 감소했다.
영업이익의 감소폭은 더 극적이다. 2013년 1182억원이었던 영업이익이 2023년에는 134억원으로 무려 -89% 급감했다. 같은 기간 당기순이익도 1052억원의 흑자에서 -1102억원으로 큰 폭 적자 전환했다. 부채비율도 34%에서 232%로 7배 가까이 급증했다.
아웃도어 브랜드의 업황 악화 역시 시대적인 흐름이다. 문제는 네파를 9970억원에 인수할 당시 약 4000억원의 차입금(인수금융)을 활용했다는 점에서 홈플러스와 유사한 구조라는 점이다. 네파 역시 높은 차입금 이자부담으로 본업 경쟁력이 떨어진 게 아니냐는 지적이 나오는 이유다.
또 MBK파트너스의 미래 산업 분석 능력도 도마 위에 올랐다. 온라인쇼핑 활성화로 인한 오프라인 매장 침체와 아웃도어 시장의 침체를 예상 못한 점도 의외라는 게 시장의 반응이다. 아시아 최대 사모펀드라는 명성에 비하면 아쉽다는 평가다.
이번 홈플러스의 '기업회생' 신청을 계기로 시장에서는 MBK파트너스의 M&A 능력과 경영능력을 종합적으로 의심하는 분위기다. 특히 최근 진행 중인 고려아연과의 경영권 분쟁은 우호적 M&A가 아니라 적대적 M&A인 만큼 더 예민하게 반응하는 시장 참여자들이 늘고 있다.
MBK파트너스가 실추된 이미지를 어떻게 회복할지가 향후의 관전 포인트다. 한 금융업계 관계자는 "홈플러스의 원만한 처리 여부가 향후 고려아연과의 경영권 분쟁에도 상당한 영향을 미칠 것"이라고 전망했다.
longinus@newspim.com


















