이 기사는 7월 15일 오후 5시 54분 뉴스핌의 프리미엄 뉴스 ′안다(ANDA)′에서 표출한 기사입니다.
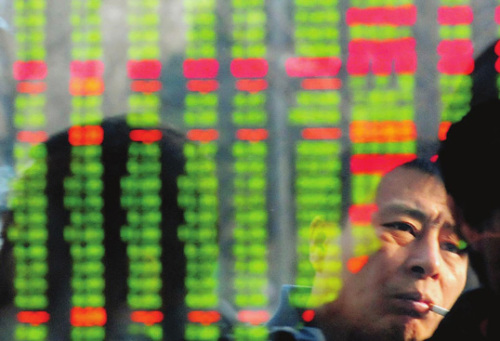
[뉴스핌=강소영 기자] 중국 증시가 급등락을 반복하며 극심한 혼조세를 보이고 있다. 시장에선 '폭등과 폭락'이 A주의 '뉴 노멀(신창타이)'라는 냉소에 찬 농담도 나오고 있다. 15일 상하이지수는 또 다시 3% 넘게 하락하며 정부의 대대적인 증시 안정화 대책을 무색게 하고 있다.
유례를 찾기 힘든 정부의 초강력 증시 안정화 지원책에도 증시가 힘을 되찾지 못하고 있다. 롤러코스터 같은 주가 변동성에 극도의 '위험장'이 돼버린 중국 증시, 중국 전문가들은 A주 근본의 문제를 해결하지 않으면 정부가 아무리 애를 써도 중국 증시에서는 '건강한 소(완만한 불마켓)'를 만나긴 힘들 것이라고 지적한다.
◆ 주가형성 왜곡: A주에서 '가치투자'는 공염불에 불과하다
 중신증권고정수익연구 팀장인 정하이칭(鄭海淸) 금융학박사는 최근 중국 재경망(財經網)에서 A주 불안정의 근본 문제를 진단했다.
그는 현재 중국 A주의 '고질적 문제'는 시장 안과 밖으로 구분해서 분석했다. 우선 시장 내의 가장 큰 문제는 A주의 주가결정 시스템의 왜곡과 투자자 구조 불균형이다.
건강한 증시에서는 '주가=주식의 가치'라는 공식이 성립된다. 그러나 A주에선 이런 공식을 적용할 수 없다. 중국 증시에서 주가는 '주식의 가치+기대 차익X레버리지비율'로 산출된다는 것이 정 박사의 주장이다. 자본이득 전망이란 주식을 산 후 되팔았을 때 기대되는 차익을 가리킨다.
A주에선 주가를 결정하는 요소 중에 주식 본연의 가치는 가장 적은 비중을 차지하지만, 차익실현에 대한 기대와 레버리지는 서로 승수효과를 내며 주가 형성의 결정적 역할을 한다. 실적과 관계없이 주가가 치솟는 것도 이 때문이다. 이는 시장의 투기성이 매우 강함을 시사한다.
그렇다면 A주에서 주가에 주식 가치가 반영되기 힘든 이유는 무엇일까? 개인투자자 중심이 시장 구조와 기관투자자들의 '개인투자화'가 주가 형성 왜곡의 주범이다.
주식의 적정한 가치를 찾기 위해서는 거시경제·업종 기업 분석·재무모형·가치모형 등 경제·기업경영 그리고 산업전반에 대한 포괄적이고 심층적인 분석이 필요하다. 그러나 일반 개인투자자들이 이런 전문적인 분석을 하는 것은 사실상 불가능하다.
중국의 개인투자자들은 사실 주식 본연의 가치에는 큰 관심이 없다. 주식투자의 목적과 전략은 오로지 '가격'을 올리는 것뿐. 주가는 매수 수요가 늘면 쉽게 오를 수 있고, 이 과정에서 기업의 실적, 성장성 따위는 쉽게 무시된다.
'기대 차익 실현'이 주식시장의 투자 철학으로 자리 잡은 상황에서 일부 전문가가 제창하는 '가치투자'는 의미가 없다. A주에선 '손에 돈을 많이 쥐고 있는 자'가 시장 질서를 결정한다.
이 같은 분위기 속에서 기관투자자들도 가치투자를 포기하고, 개인투자자를 선동할 수 있는 '스토리' 창출에 힘을 쓴다. 이것이 바로 기관투자자가 개인투자자화이다.
'국가가 밀어주는 불마켓', 'OO정책 테마주' 등 다소 선정적인 분석과 전망이 쏟아지는 것도 이 때문이다.
기대 차익 실현에 대한 강렬한 욕망에 불을 지피는 것이 차입 투자이다. 2014년 11월 이후 올해 5월까지 폭등장이 연출된 것도 레버리지 비율 급증에 따른 것이었다. 가파른 A주의 상승세의 원인을 직시하면 분명한 '레버리지 상승장'임을 알 수 있었지만 매체와 정부는 '개혁에 따른 수혜장'이라고 입을 모았다.
올해 6월 이후 순식간에 거품이 꺼지자 중국 정부는 시장의 레버리지 비율을 확대하는 장외융자 루트를 차단하고, 악의적인 공매도를 잡겠다고 나섰다. 시장의 근본 문제는 간과한 체 요란하게 변죽만 울리는 꼴인 셈이다.
일부에서는 최근 1차 폭락의 충격을 겪은 중국 투자자들이 이성을 되찾고, 주식투자 문화도 성장주 중심의 가치투자가 자리잡을 수 있다는 희망적인 전망을 하고 있다. 그러나, 객관적 수치는 A주의 투기성이 여전함을 극명하게 드러낸다.
주가가 반등하던 9일과 10일 대부분 섹터의 주가가 사실상 상한가를 나타냈다.이 기간 신용거래 잔액 감소추세는 바로 멈춰 섰고, 증시 밖 장외 융자는 다시 폭발적으로 늘어났다. A주의 투기성이 조금도 사라지지 않았다는 증거다.
◆ 정부와 시장의 불편한 관계: 정부도 시장 못 살린다
증시와 시장의 관계도 A주의 발전을 위해 반드시 바로잡아야 할 문제다. 중국이 정책시장이기 때문에 정부의 증시 안정화 대책이 증시를 살릴 것이라는 기대도 잘못된 생각이라는 것이 정 박사의 지적이다.
정부가 줄곧 제창하는 '완만한 불마켓'이라는 말 자체가 정부의 시장 간섭을 내포하고 있다. 증시를 안정화하겠다며 쏟아내는 정부 정책이 오히려 시장기능을 무너뜨리고, A주의 이상현상을 심화하고 있다는 것.
주가가 급등하던 시기 관영 통신사인 신화사는 '4000포인트가 A주 활황장의 출발점'이라며 투자자의 주식 투자를 부추겼다. 정 박사는 이는 시장에 대한 정부의 간섭이 도를 넘어 '폭력'이 됐다고 비난했다.
애초 중국 정부가 증시 활성화에 나선 것은 기업이 직접융자 환경을 개선하겠다는 취지에서다. 이를 위해선 증시 제도 개선과 규정 보완하고 IPO와 채권발행에 대한 규제를 풀어야 한다. 그러나 중국 정부는 '완만한 상승장'을 강요하며 오히려 주식 투기를 부추기는 결과를 초래했다.
중국 증시가 본연의 기능을 되찾고, 건전한 투자시장으로 자리 잡기 위해선 '정책시장'이라는 '꼬리표'를 떼야 한다고 정 박사는 강조했다.
이는 중국 정부의 강력한 경제부양 정책과 증시 지원책이 A주의 완전한 안정화를 끌어내기에는 역부족이라는 의미이다. 즉, 설사 정부의 힘을 믿고 시장의 대규모 자금이 다시 증시로 유입, 주가가 큰 폭으로 오른다 해도 결국 다시 폭락장을 맞을 수밖에 없다는 뜻이다.
이런 문제를 해결하기 위해서는 상장과 상장폐지 제도, 회사채 발행 규제 완화 등의 개혁작업이 하루빨리 이뤄져야 한다. 상장요건이 지나치게 엄격해 잠재성장성이 있는 중소기업은 해외 증시로 떠나야 하고, 일단 상장된 기업은 부실경영에 주식이 '쓰레기'가 되도 시장에서 쫓겨나지 않는다. 회사채 발행은 일부 기업의 '특권'이 된 지 오래다.
◆ 폭등·폭락장의 3대 원흉 : 방법은 달라도 결과는 모두 '빚'
15일 중국 경제참고보(經濟參考報)는 최근 8개월 동안 A주의 폭등과 폭락 현상의 직접적인 도화선으로 신용대주거래·엄브렐러 신탁·장외 자금 융자를 꼽았다.
이 세 가지 '원흉'은 시장의 레버리지 비율을 급격하게 끌어올리는 공통점이 있다. 즉, 돈이 없는 투자자가 돈을 빌려서 주식에 투자할 수 있게끔 부추긴다는 뜻이다.
신용대주 거래는 증권사에서 자금 혹은 주식을 빌려 주식투자를 하는 것으로, 증시 유동성 확대에 큰 역할을 했다.
엄브렐라 신탁은 시니어 트렌치(senior tranche) 아래 여러 개의 서로 다른 하위 트렌치(suborinated tranche)로 구성된 상품이다. 보통 은행권의 고금리 WMP(자산관리상품)이 시니어 트렌치로 유입된 후 하위 트렌치에 대출하는 과정을 거친다. 돈을 대출받은 하위 트렌치는 주로 주식에 투자했고, 이 과정에서 증권사를 통한 신용거래보다 훨씬 높은 레버리지가 발생했다. 엄브렐라 신탁을 통한 자금흐름은 그림자 금융으로 분류된다.
차입비율을 크게 부풀릴 수 있어서 상승장에서는 투자자가 큰 이익을 얻지만, 일단 폭락장을 만나면 손실도 걷잡을 수 없이 커지게 된다. 손실 규모를 줄이기 위해 하위 트렌치 투자자들이 앞다퉈 주식을 매도하면서 주가 하락폭이 더욱 커지게 됐다.
장외 자금 융자는 증권사가 아닌 자금융자회사(配資公司)를 통한 주식자금 조달을 말한다. 중국에는 많은 자금융자회사가 성업 중인데, P2P 등 여러 경로로 고금리의 민간자금을 모은 뒤 이를 다시 투식투자자에게 빌려주는 방식의 영업을 한다. 자금융자회를 통한 레버리지 비율은 통상 500% 정도로 알려졌다.
즉, 투자자 수중에 돈이 1000만원 밖에 없어도 이를 담보로 4000만원을 빌려 총 5000만원 어치의 주식을 살 수 있다는 뜻이다. 현재 장외자금융자회사를 통한 주식투자 규모는 A주 유통주 시가총액의 2% 정도인 1조 위안으로 추산된다. 주가가 오를땐 좋지만 주가가 하락하고, 증거금이 절반 아래로 떨어지면 강제 반대매매를 당하면서 개인 투자자의 손실이 커지게 된다.
여러 종류의 차입투자 경로를 통해 시장 전체의 레버리지 비율이 급격히 높아졌다. 이것이 처음엔 주가 급등을 촉진하는 펌프 역할을 했지만, 하락장선 주가폭락을 부추기는 '폭탄'이 됐다.
[뉴스핌 Newspim] 강소영 기자 (jsy@newspim.com)