AI 핵심 요약
beta- 페트로차이나가 26일 장중 13.41위안까지 오르며 2008년 이후 최고가를 기록했다
- 중동 긴장에 따른 유가 상승과 에너지 공급 부족으로 국유기업 중요성이 커졌다
- 1~3분기 순이익은 1316억 위안으로 늘어 중국 3대 석유기업 중 유일하게 증가했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 27일 오전 08시15분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 중국 유력 경제매체 거룽후이(格隆匯) 10월 26일자 기사입니다.
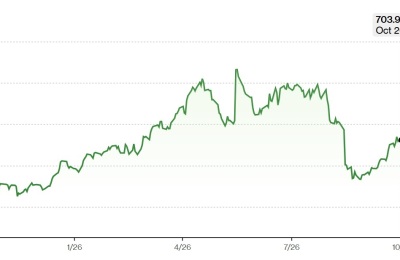
[서울=뉴스핌] 배상희 기자 = 중국 국영 정유주 페트로차이나(中國石油∙PETROCHINA 601857.SH/0836.HK) A주가 10월 26일 강세를 보이며 2008년 5월 이후 최고가를 기록했다. 이날 주가는 장중 13.41위안까지 올랐고, 종가는 약 13.38위안으로 상승률은 5%에 육박했다. 시가총액은 2조4500억 위안을 넘어섰다.
페트로차이나 주가는 2020년 전후 1.66위안 수준에서 최근 13위안대로 상승하며 약 6년 만에 7배가량 올랐다. 과거 국제유가에 민감하게 움직이는 전형적인 경기순환주로 여겨졌지만, 이번 상승세는 중동 정세에 따른 유가 상승뿐 아니라 글로벌 에너지 공급 부족과 중국의 에너지 안보 수요도 반영한다는 분석이다.
올해 미국·이스라엘·이란 간 긴장 고조로 국제유가는 급등했다. 10월 23일 브렌트유 선물 가격은 배럴당 117달러 부근, 서부텍사스산원유(WTI)는 103달러를 웃돌았다. 걸프 지역 원유 수출은 일부 회복됐지만, 석유제품과 액화석유가스(LPG)의 해상 운송량은 전쟁 이전의 절반에도 미치지 못하는 등 공급 회복은 더딘 상황이다.
장기적으로는 미국 셰일오일의 생산비 상승, OPEC+의 제한적인 증산, 글로벌 석유·가스 상류 부문의 투자 위축 등이 공급 확대를 제약하는 요인으로 꼽힌다. 중국 역시 높은 에너지 수입 의존도로 공급망 안보 부담이 커, 국내 에너지 공급을 담당하는 국유 석유기업의 중요성이 부각되고 있다.
실적도 페트로차이나의 상대적 강점을 보여준다.
2026년 1~3분기 매출은 2조2821억 위안으로 전년 동기 대비 7.1% 감소했지만, 지배주주 귀속 순이익은 1316억5100만 위안으로 9.8% 증가했다. 3분기 순이익도 463억7500만 위안으로 21.1% 늘었다.
같은 기간 시노펙(中國石化∙중국석유화학∙SINOPEC 600028.SH, 0386.HK)의 순이익은 7.5% 하락했고, 시누크(中國海油∙중국해양석유∙CNOOC 600938.SH/0883.HK)는 10.23% 감소해, 중국석유는 중국 3대 국유 석유기업 가운데 유일하게 1~3분기 누적 순이익 증가를 기록했다.
pxx17@newspim.com