AI 핵심 요약
beta- 스트래티지는 9월 16일 STRC를 대규모 재매입해 100달러 회복을 노렸다.
- 보통주 매각과 비트코인 처분으로 자금을 마련해 우선증권을 떠받쳤다.
- STRC가 액면가를 지켜야 비트코인 조달 수단으로 재기할 수 있다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 9월 16일 블룸버그통신 기사(Michael Saylor's Strategy Seeks to Revive Crypto-Funding Engine)입니다.
[서울=뉴스핌] 김현영 기자 = 마이클 세일러가 이끄는 스트래티지(종목코드: MSTR)의 대표 우선증권이 극심한 매도세를 겪은 뒤 원래 공모가에 근접한 수준까지 회복했다. 이는 회사 스스로가 가장 확실한 매수 주체로 나선 결과다.
'스트레치(Stretch)'로도 불리는 STRC는 변동성이 큰 보통주에만 의존하던 스트래티지의 비트코인 자금 조달 모델을 다각화하기 위해 설계된 상품이다. 액면가인 100달러 수준을 회복하는 것은 '디지털 크레딧'이 스트래티지와 비트코인에 대한 열기가 뜨거울 때만 작동하는 상품이 아니라, 지속 가능한 자본 조달 수단이 될 수 있음을 입증하려는 마이클 세일러 회장의 시도에서 핵심적인 과제로 꼽힌다.
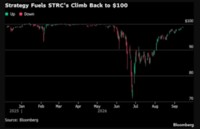
이 전제는 지난 6월 스트래티지가 비트코인 일부를 매각하면서 시험대에 올랐다. 이는 "비트코인을 절대 처분하지 않는다"는 세일러 회장의 오랜 원칙에서 벗어난 결정이었다. 뒤이은 매도 물량으로 인해 영구 증권 가격은 70달러에 근접한 수준까지 추락했고, 이는 STRC가 세일러가 주도해온 레버리지 비트코인 축적 전략에 보다 안정적으로 투자할 수 있는 수단이라는 논리를 흔들었다. 이후 수 주간 대규모 자사주 매입이 이어지면서 스트레치 가격은 최고 99달러까지 반등했다.
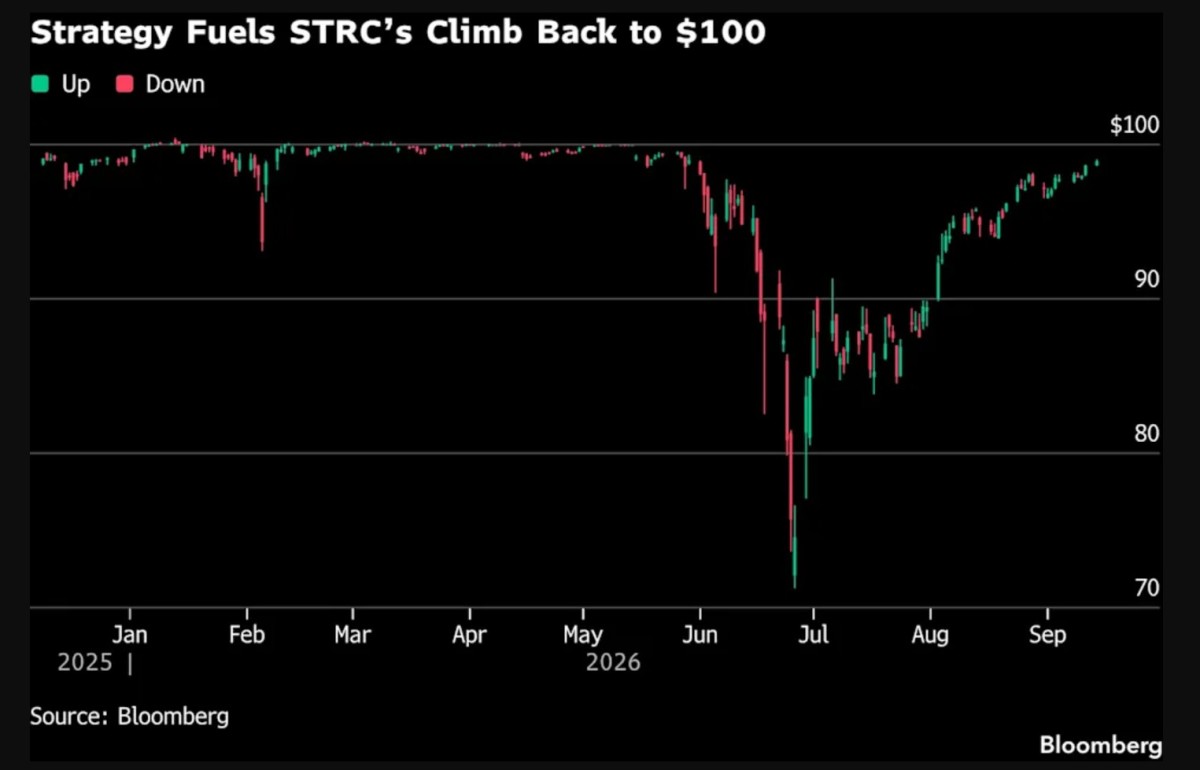
블룸버그가 집계한 자료에 따르면 스트래티지는 7월 20일부터 9월 13일까지 약 996만 주의 STRC를 약 9억 5000만 달러에 재매입했다. 이는 같은 기간 거래된 전체 STRC 물량의 약 18%에 해당하는 규모다. 가장 최근 집계된 주간에는 스트래티지의 매입 규모가 전체 거래량의 거의 28%에 달했다.
인프라스트럭처캐피털어드바이저스의 제이 해트필드 최고경영자(CEO)는 "유의미한 신규 기관 매수세는 보이지 않는다"고 말했다. 그는 자사가 지난 6월 저점 부근에서 STRC를 매입한 뒤 대부분을 "90달러대 후반"에서 매도했다고 밝혔다.
이 정도 규모의 자사주 매입은 STRC 회복세를 둘러싼 해석을 복잡하게 만든다. 스트래티지는 보통주 발행 의존도를 낮추기 위한 목적으로 우선증권 체계를 만들었지만, 시장이 이 증권들에 등을 돌리자 결국 우선증권을 떠받치기 위해 보통주를 매각하는 상황에 이르렀다. 보통주 주가는 지난 1년간 약 60% 급락했다.
7월 20일 이후 이뤄진 STRC 재매입 자금 가운데 약 7억 6500만 달러, 전체의 약 80%가 MSTR 보통주 매각 대금에서 직접 나왔거나, 해당 매각 대금으로 주로 조성된 현금 풀을 통해 마련된 것으로 추적된다. 비트코인 매각을 통해서도 약 1억 6100만 달러가 추가로 조달됐다.
다시 말해 보통주 희석을 억제하기 위해 부분적으로 설계된 자금 조달 장치가 그 의존도를 줄이려던 바로 그 보통주에 다시 기대는 모습으로 되돌아간 셈이다.
만약 스트래티지가 최대 매수 주체로 계속 나서지 않고도 STRC가 액면가를 회복할 수 있다면, 회사는 보통주 주주들에게 지나치게 의존하지 않고도 비트코인 매입 자금을 조달하기 위해 우선증권을 다시 발행할 수 있게 된다. 다만 이는 '큰 전제'가 붙는 이야기다.
디지털자산 운용사 투프라임의 창립자 겸 CEO인 알렉산더 블룸은 "이제 그들은 비트코인이 아니라 STRC를 매입하기 위한 현금을 마련하려고 MSTR을 판다"고 지적했다. 그는 "'증폭된' 비트코인 익스포저를 노리고 주식을 매수했던 투자자들 입장에서는 단기적으로 도움이 되지 않을뿐더러 애초에 기대했던 그림도 아니다"라고 덧붙였다.
이는 스트래티지의 성장을 이끌었던 메커니즘과는 정반대 흐름이다. 과거 보통주가 보유 비트코인 가치 대비 높은 프리미엄에 거래될 때는 회사가 MSTR 보통주를 발행해 조달한 자금으로 비트코인을 매입함으로써 주당 비트코인 보유량을 늘릴 수 있었고, 이는 추가 발행을 매력적으로 만드는 프리미엄을 유지하는 데 도움이 됐다.
우선증권은 이 선순환 구조를 확장하기 위한 장치였다. 하지만 STRC가 반복적인 자금 조달 수단으로 기능하려면 투자자들이 100달러 이상 가격에서 이를 매입할 의사가 있어야 하는데, 이는 신규 발행이 기존 주주들에게 실질적인 이득이 되기 위한 최소 기준선이다.
웨이브디지털애셋의 국제 포트폴리오 운용 책임자인 라지브 소니는 "가장 명확하게 보자면, STRC는 액면가에서 거래될 때만 상품으로서 기능한다"며 "71달러 수준에서는 자금 조달 수단으로서 가치가 없을뿐더러 오히려 해로운 존재"라고 말했다. 그는 "가격 자체가 곧 상품"이라고 덧붙였다.
이는 자사주 매입이 경제적으로 타당할 수 있는 이유도 함께 설명해준다. 액면가 100달러짜리 우선증권을 그보다 낮은 가격에 소각하는 것은, 현재 연간 12달러의 배당 의무를 지닌 증권을 표면가보다 낮은 비용으로 제거하는 효과가 있다. 소니는 85~90달러 수준에서 자사주를 매입하는 것은 재무구조 측면에서 매우 매력적인 거래이며, 향후 STRC가 액면가를 회복하고 배당률을 낮출 수 있게 된다면 스트래티지의 향후 자금 조달 비용을 낮추는 데도 도움이 될 수 있다고 설명했다.
그는 이번 자사주 매입을 "쿠폰(배당률)을 다시 설정하기 위해 비용을 지불하는 방식"이라고 표현했다.
스트래티지는 유동성 완충 능력도 강화했으며, 디지털 크레딧 증권 재매입 한도를 기존의 두 배인 20억 달러로 늘렸다.
관건은 STRC가 이제 스스로 자립할 수 있느냐다.
블룸은 "STRC가 100달러에 거래돼야 할 객관적인 이유는 없다"며, 스트래티지가 격차를 충분히 좁혀 "ATM(시장가 발행) 장치를 다시 가동할 수 있을지"는 아직 입증되지 않았다고 말했다.
액면가 근처를 유지하려면 최근 인공지능(AI)과 토큰화된 주식·원자재 쪽 모멘텀을 좇아 암호화폐 시장을 떠났던 개인 투자자들의 복귀가 필요할 수 있다는 지적도 나온다.
해트필드는 "기관 우선증권 시장은 이미 이런 물량으로 포화 상태에 가깝기 때문에, 개인 투자자들의 거래가 반드시 필요하다"고 말했다.
만약 이것이 이뤄지지 않는다면, 새로운 선순환 구조는 과거와는 전혀 다른 모습이 될 수밖에 없다. 보통주를 팔아 그 현금으로 우선증권을 방어하고, 이를 통해 언젠가 우선증권이 다시 비트코인 매입 자금을 조달하는 수단으로 회복되기를 바라는 구조다.
kimhyun01@newspim.com