





현금 소진과 수익성은 여전히 과제
규모의 한계와 과도한 밸류에이션
높은 주가 변동성과 불확실성
이 기사는 1월 23일 오후 4시41분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<레드 캣 ① 국방 드론 수요로 폭발적 매출 성장 예고>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 레드 캣의 사업 구조와 핵심 제품
1984년 2월 설립된 레드 캣 홀딩스(종목코드: RCAT)는 푸에르토리코 산후안에 본사를 두고 있으나, 실제 운영 거점은 솔트레이크시티에 위치해 있다. 회사는 자회사인 틸 드론(Teal Drones)과 플라이트웨이브 에어로스페이스(FlightWave Aerospace)를 통해 국방 및 국가 안보를 위한 드론 및 로봇 솔루션을 제공한다.
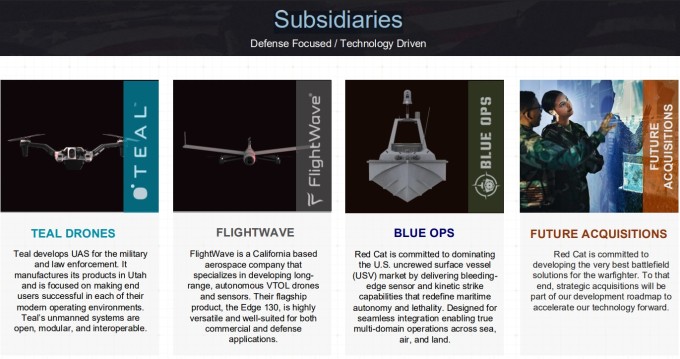
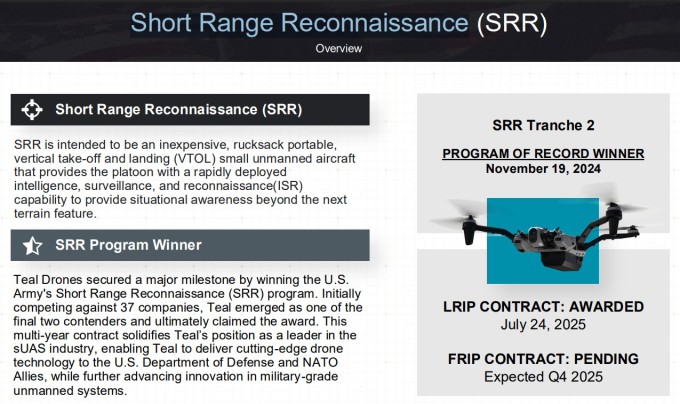
레드 캣은 미국에 거점을 둔 드론 및 무인 시스템 회사로, 미 육군의 단거리 정찰 수요와 국방부의 블루 UAS 계획이라는 두 가지 핵심 분야에 특화돼 있다. 주력 사업은 단거리 정찰 및 정보 수집/정찰(ISR)용 소형 무인 항공기 시스템으로, 보병 소대가 실제로 휴대하고 사용하는 드론이다. 또한 해상 임무용 무인 수상 차량 분야에도 진출하고 있다.
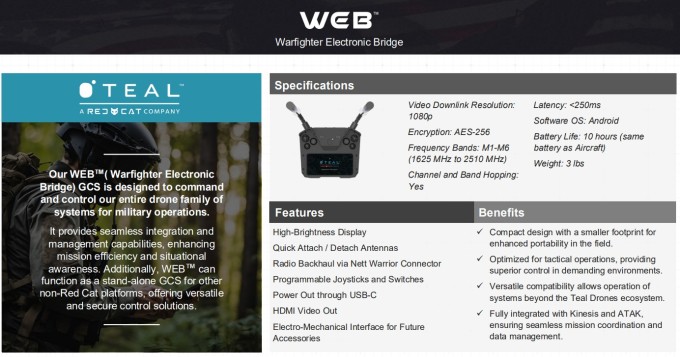
주요 제품군으로는 정보·감시·정찰(ISR) 및 정밀 타격 드론인 아라크니드(Arachnid) 시리즈, 소형 무인 ISR 시스템인 블랙 위도우(Black Widow), 군 작전을 위한 드론 통합 지휘·통제 시스템인 워파이터 일렉트로닉 브리지(WEB) GCS 등이 있다.
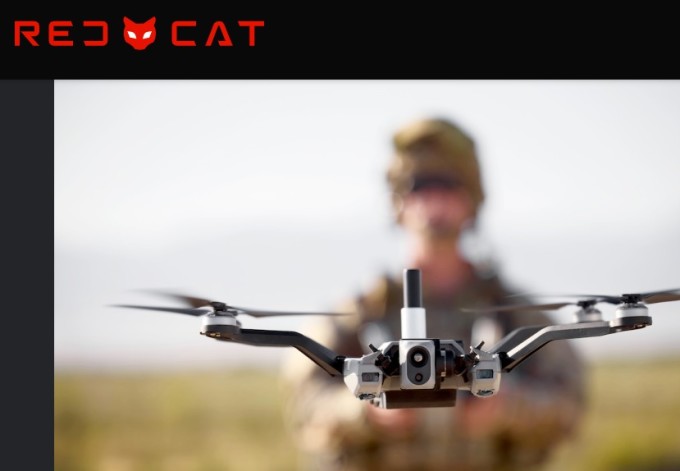
틸 2는 플래그십 모델로, 견고하고 안전하며 야간 작전에 최적화된 열화상 ISR 기능을 갖추고 있다. 골든 이글은 정부 기관에 꾸준히 판매되고 있다. 하지만 진정한 승패를 좌우하는 것은 미 육군이 선정하여 현재 양산에 들어간 레드 캣의 단거리 정찰 플랫폼인 블랙 위도우다.
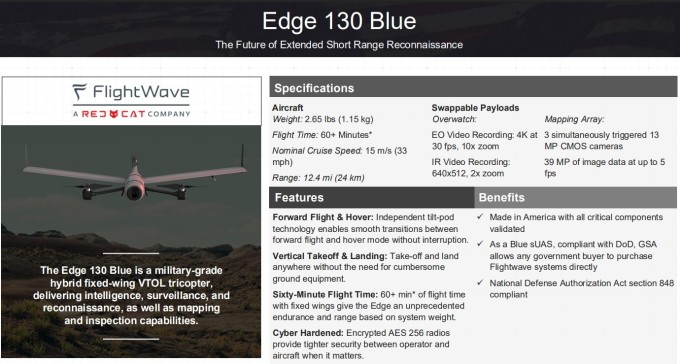
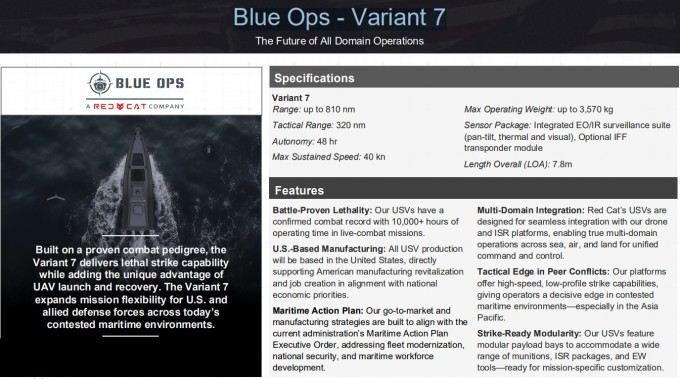
이 밖에도 엣지 130 블루 드론 시스템, 장시간 비행과 장거리 운용이 가능한 고정익 수직이착륙기 트리콘(Trichon), 정밀 타격 능력을 갖춘 군사용 FANG FPV 드론 등 다양한 제품을 보유하고 있다. 레드 캣은 블록체인 기술을 활용한 드론박스(Dronebox)를 통해 드론의 비행 데이터와 정보를 기록·저장·분석하는 분산형 데이터 서비스도 제공한다. 최근에는 블루 옵스(Blue Ops Inc.)를 통해 해양 작전으로 사업을 확장하며 무인 수상 선박 개발에도 나서고 있다.
◆ 수익성은 여전히 과제
레드 캣의 성장 잠재력은 월가 애널리스트들로부터 높은 평가를 받고 있다. 그러나 투자 매력도를 둘러싼 논란도 만만치 않다. 가장 큰 문제는 수익성이다. 회사는 설립 이후 단 한 번도 흑자를 기록한 적이 없으며, 2025년 첫 세 분기 동안 누적 손실은 5200만 달러를 넘어섰다. 이는 전년 같은 시점보다 거의 두 배에 달하는 수치다.
현금 소진 속도도 우려스럽다. 2025년 들어서만 약 5,400만 달러가 소진됐으며, 지난 1년간 총 7,000만 달러의 현금이 사라졌다. 다행히 회사는 부채를 제외한 현금 잔액 1억 8,400만 달러를 보유하고 있어 앞으로 약 3년간은 자립을 모색할 수 있는 여력이 있다.
그러나 애널리스트들은 레드 캣이 2028년 이전에는 흑자를 내기 어려울 것으로 전망하고 있으며, 그마저도 불확실하다는 의견이 많다. 지속적인 수익성 유지, 비교적 새로운 경영진의 경영 능력, 손실 지속 시 발생할 수 있는 추가적인 주식 희석 위험은 여전히 중요한 관건으로 남아 있다.
◆ 규모의 한계와 과도한 밸류에이션
레드 캣의 매출 규모도 논란의 대상이다. 4분기 매출이 전년 대비 1842% 증가했다고는 하나, 이를 연간 기준으로 환산해도 약 1억 달러 수준에 불과하다. 이는 미국 최대 드론 전문 기업인 에어로바이론먼트(AVAV)의 연간 드론 매출 14억 달러와 비교하면 극히 작은 규모다. 더구나 에어로바이론먼트는 이미 수익성을 확보한 반면, 레드 캣은 아직 흑자를 내지 못하고 있다.
밸류에이션 측면에서도 부담이 크다. 지난 1년간 드론 판매액은 800만 달러에도 미치지 못했는데, 시가총액은 22일 20억 달러를 넘어섰다. 기업가치(EV, 시가총액+부채-현금·현금성자산)를 연간 매출로 나눈 배수는 무려 247.5배다. 이는 스타트업 단계에 머물러 있는 회사로서는 과도하게 높은 수준이라는 지적이다. 참고로 에어로바이론먼트는 11.4배에 불과하다.
◆ 높은 주가 변동성과 불확실성
주가 변동성도 주목할 부분이다. 1월 13일 레드 캣이 4분기 매출을 사전 발표했을 때 주가는 장중 한때 13.90달러로 전일 종가 11.94달러 대비 16.42% 치솟았다가 이후 상승분을 반납하고 11.63달러까지 떨어졌다. 시장 참여자들이 매출 증가에도 불구하고 수익성 확보가 여전히 과제로 남아 있다는 점을 인식한 결과로 해석된다.
회사 측은 잠정 매출 결과가 현재 기대치를 기반으로 하며 연례 감사 절차 완료 후 조정될 수 있다고 밝혔다. 또한 잠정 결과가 4분기 또는 전체 연도에 대한 회사의 재무 결과를 포괄적으로 나타내지 않는다고 강조했다. 이는 투자자들에게 추가적인 불확실성을 안겨준다.
최근 발표된 예비 실적 전망치는 4분기와 2025년 전체 매출의 큰 폭 증가를 예고하며, 미국 국방 및 국가 안보 프로그램의 단기 수요 증가를 뒷받침하고 작년 매출 전망치 하향 조정 이후 회복세를 보이고 있다. 또한 이러한 전망치는 FCC의 주요 중국 드론 제조업체 제재와 같은 정책 변화에 주가가 이미 반응한 시점에 발표되어, 이러한 낙관론이 현재 주가에 어느 정도 반영되었을 가능성을 시사한다.
◆ 투자 판단: 성장성과 안정성 사이
레드 캣 홀딩스에 대한 투자 판단은 극명하게 엇갈린다. 성장성에 주목하는 측은 폭발적인 매출 증가율, FCC의 외국산 드론 금지 조치, 트럼프 행정부의 국방비 증액 기대, 차세대 무인 시스템 시장에서의 전략적 포지셔닝을 근거로 매수를 추천한다.
국방 지출 확대 기대와 함께 중국 드론 업체들에 대한 규제 압력, 고조되는 지정학적 긴장이 맞물리면서 미국 기반 무인 시스템 공급업체들의 전략적 가치가 더욱 강화되고 있다. 이러한 요인들이 결합해 방산 및 로봇 기업들에 대한 투자자들의 관심을 지속적으로 끌어올리는 '지출 순풍'을 형성하고 있다는 분석이다.
앞서 톰슨 CEO는 "2026년을 앞두고 우리는 확대된 파이프라인, 개선된 운영 레버리지, 차세대 무인 시스템의 신뢰받는 공급자로서의 역할 확장을 통해 지속적인 성장을 기대하고 있다"고 자신감을 표명했다.
높은 기대치와 단기적인 변동성이 예상되지만, 폭발적인 매출 성장, 미 육군과의 기존 관계, 유리한 국방 예산 환경은 레드 캣 홀딩스에 대한 낙관적인 전망을 뒷받침한다. 레드 캣은 강력한 성장 동력을 지닌 소형 드론 기업이다. 미 육군의 단거리 정찰(SRR) 수요 증가, 블루 UAS 시장의 호재, 미국 내 제조 시설, AI 기반 자율 주행 기술 등이 그 원동력이다.
반면 안정성을 중시하는 측은 지속되는 적자, 빠른 현금 소진, 작은 매출 규모, 과도한 밸류에이션, 불확실한 수익성 전망을 이유로 신중한 접근을 권고한다. 특히 회사가 드론을 안정적으로 판매하고 동시에 수익성을 입증하기 전까지는 투자 매력도가 제한적이라는 평가가 나온다.
FCC의 규제 지원이 실제로 회사의 장기적 성장과 재무적 안정성을 뒷받침할 수 있을지, 방산 프로그램 수주와 생산 확대가 실질적인 이익 개선으로 이어질지는 여전히 불확실하다.
◆ 향후 2~3년이 승부처
궁극적으로 레드 캣의 투자 가치는 향후 2~3년간 수익성 전환에 성공할 수 있는지 여부에 달려 있다. 회사의 핵심 투자 관점은 국방 수요에 힘입어 급격히 증가한 매출을 재정적 건전성을 유지하면서 지속 가능한 무인 시스템 사업으로 전환할 수 있다는 믿음에 기반한다.
레드 캣 홀딩스는 미국 드론 산업의 성장 가능성과 정책적 지원이라는 호재를 등에 업고 있다. 그러나 여전히 수익성을 입증하지 못한 초기 단계 기업이라는 점에서 높은 투자 리스크를 안고 있다.
월가 애널리스트들의 일제 매수 추천에도 불구하고, 실적 개선 속도, 현금 소진율, 경쟁사 대비 규모의 열위 등을 고려할 때 보수적인 투자자들에게는 관망이 적절해 보인다. 반면 성장주 투자에 익숙하고 높은 변동성을 감내할 수 있는 공격적 투자자들에게는 매력적인 기회가 될 수 있다. 물론 주가 변동성이 크지만, 상승 잠재력은 비대칭적이다. 이러한 변동성을 감당할 수 있는 투자자라면 레드 캣은 드론 및 로봇 산업이라는 거대 트렌드에 투자할 수 있는 고수익 투자처가 될 수 있다.
투자자들은 단기적인 주가 모멘텀에 현혹되기보다는 회사의 실질적인 수익성 개선 여부를 면밀히 관찰할 필요가 있다. 분기별 실적 발표와 함께 정부 계약 수주 현황, 생산 확대 진척도, 무엇보다 영업이익률 개선 추이를 면밀히 추적해야 할 것이다. 투자자들은 국방비 지출 증가라는 호재와 더불어 후속 방산 계약이 주가를 크게 끌어올릴 가능성에 주목하고 있지만, 이것이 실제 수익으로 전환되는 과정을 지켜봐야 한다는 것이 시장의 중론이다.
kimhyun01@newspim.com


















