전체기사 최신뉴스 GAM
KYD 디데이
홈 글로벌·중국 미국·북미

[GAM]앱플로빈 급락이 기회 ② 월가 두 배 상승 예고, 근거는

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

최대 650달러까지 상승
게임 스튜디오 매각 주시
유튜브-틱톡만큼 강하다

이 기사는 3월 21일 오후 1시59분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.

[서울=뉴스핌] 황숙혜 기자 = 공매도 세력의 의혹에도 투자은행(IB) 업계는 앱플로빈(APP)의 펀더멘털에 강한 신뢰를 드러냈다. 강한 이익 성장을 2025년 이후에도 지속하는 한편 최대 두 배의 주가 상승을 보일 것이라는 전망이다.

씨티그룹은 최근 보고서를 내고 앱플로빈에 '매수' 투자 의견과 12개월 목표주가 600달러를 유지했다. 3월20일(현지시각) 종가 306.74달러에서 두 배에 가까운 상승을 예고한 수치다.

보고서는 "앱플로빈이 자사 게임 스튜디오에 자체 광고 플랫폼을 사용하면서 광고 사업 부문의 매출로 집계하지 않고 있다"며 "업체가 2025년 하반기 게임 스튜디오를 매각할 계획을 세우고 있으며, 새 소유주들이 계속해서 앱플로빈의 광고 서비스를 이용할 가능성이 높다"고 주장했다.

이 같은 전망이 현실화되면 2025년 하반기와 2026년 이후 앱플로빈의 매출액과 조정 EBITDA(법인세, 감가상각, 이자 차감 전 이익)가 늘어나는 효과를 볼 수 있다고 씨티그룹은 강조한다. 업체는 지난 12개월 사이 43.44%에 달하는 매출 성장을 나타냈다.

씨티그룹의 보다 구체적인 시나리오에 따르면 앱플로빈은 게임 스튜디오 매각과 인수자의 광고 솔루션 사용에 따라 연간 약 7500만달러의 매출이 발생할 전망이다. 이는 2024년 4분기 업체의 전자상거래 예상 매출액과 흡사한 규모다.

물론 이 같은 예상은 게임 스튜디오 인수자가 앱플로빈의 광고 플랫폼을 선호할 것이라는 가정을 전제로 한다. 업체가 광고 플랫폼 사용을 게임 스튜디오 매각 조건으로 내걸 가능성도 점쳐진다.
앱플로빈 플랫폼 [사진=블룸버그]

비즈니스 인사이더에 따르면 앱플로빈은 트리플닷 스튜디오와 게임 스튜디오를 9억달러에 매각하기 위한 협상을 벌이고 있다. 런던에 본사를 둔 트리플닷 스튜디오는 지난 2022년 기업 가치를 14억달러로 평가 받은 업체로, 모바일 게임 분야의 실력자로 꼽힌다.

매각 대상에는 라이온 스튜디오와 머신 존, 매직 태번 등이 포함됐다. 이들 스튜디오는 200편 이상의 게임을 제작했고, '모바일 스트라이크'와 '게임 오브 워 : 파이어 에이지' 등 인기작을 만들어 내기도 했다. 익명을 요구한 소식통은 아직 협상이 최종 타결에 이르지 못했고, 불발될 가능성도 열려 있다고 전했다.

앱플로빈의 자체 광고 플랫폼과 게임 스튜디오를 통합한 비즈니스 모델은 성장 전략의 핵심 축이었다. 때문에 게임 스튜디오의 매각이 업체의 비즈니스 구조에 커다란 변화라는 데 이견의 여지가 없고, 인수자와 지속적인 파트너십이 앱플로빈의 매출 흐름을 강화할 것으로 기대된다.
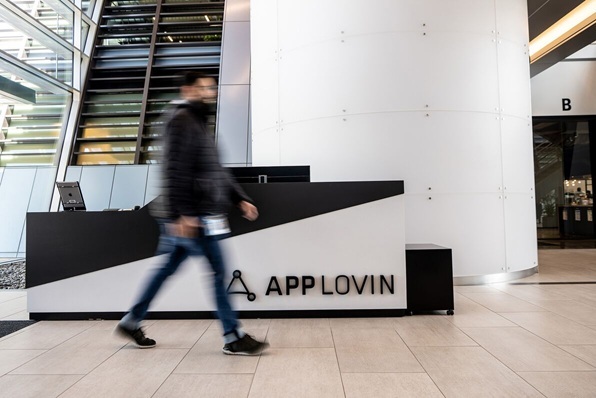
앱플로빈 본사 로비의 로보 [사진=블룸버그]

씨티그룹이 '매수' 투자 의견과 목표주가를 재확힌한 것은 앱플로빈의 전략적인 시장 입지와 지속적인 성장 가능성에 대한 신뢰로 해석된다.

제퍼리스도 보고서를 내고 앱플로빈의 12개월 목표주가를 600달러로 유지하고, 매수를 추천했다. 업체가 2024년에 이어 2025년에도 큰 폭의 매출 및 이익 성장을 통해 기업 가치를 높일 것이라는 기대다.

공매도 세력이 업체의 인공지능(AI) 기반 솔루션 기능이 부풀려졌다고 주장하지만 고객들은 광고 플랫폼의 가치를 높이 평가한다고 제퍼리스는 강조한다. 무엇보다 지난 5년간 연평균 36%에 달하는 매출 성장이 시장의 호평을 반영한다는 얘기다.

이른바 D2C(직접판매) 이커머스 광고 시장 조사 업체인 노스빔이 앱플로빈에 대해 심층 분석한 보고서에 따르면, 이커머스 시장에서 업체의 점유율이 틱톡이나 유튜브 등 주요 플랫폼과 동등한 수준까지 도달했다.

특히 주목할 점은 블랙프라이데이 이후 앱플로빈의 고객 획득 비용이 안정적으로 유지되는 동시에 광고 지출 대비 수익률(ROAS), 전환율, 클릭률이 12월 이후 일제히 개선되고 있다는 사실이다.

2024년 말 기준 앱플로빈은 600개의 이커머스 웹 광고주를 확보한 것으로 나타났다. 이들의 연간 총 지출 실행율은 10억달러를 넘어섰다. 업체는 광고 타겟팅 효율성을 향상시키는 한편 더 많은 웹 광고주들을 유치해 2025년 매출을 확대한다는 계획이다. 특히 2025년 4분기 추수감사절부터 시작되는 쇼핑 시즌이 성장의 중요한 전환점이 될 것으로 업체는 기대한다.

제퍼리스는 공매도 세력의 주장에 대해 근거가 빈약하고 부정확하다며 앱플로빈 경영진의 의견과 같은 목소리를 냈다.

뱅크오브아메리카(BofA)는 보고서에서 앱플로빈의 목표주가를 580달러로 제시하고 비중 확대를 추천했다. 업체의 중장기 성장 가능성이 보다 명확해졌다는 판단이다.

업체의 강한 이익 성장을 감안할 때 구글이나 메타 플랫폼스 등 빅테크에 상당폭 저평가된 상태라고 은행은 주장한다. 75.2%에 달하는 매출총이익률과 2.19배로 적정 수준을 나타내는 유동 비율까지 재무 지표 역시 업체의 탄탄한 펀더멘털을 확인시켜 준다는 얘기다.

뱅크오브아메리카(BofA)는 앱플로빈의 EBITDA가 앞으로 2년간 연평균 50% 늘어나는 시나리오를 제시했다. 이는 주요 경쟁 업체들보다 높은 수치로, 주가와 밸류에이션의 강한 상승을 예고한다는 의견이다.

파이퍼 샌들러는 보고서를 내고 "최근 주가 급락이 앱플로빈의 매수 기회"라며 '비중 확대' 투자 의견과 목표주가 575달러를 유지했다.

보고서는 "앱플로빈의 고객들이 디지털 광고 분야에서 가장 정교한 판단력을 갖추고 있다"며 "공매도 세력의 주장대로 어떤 형태로든 거짓과 사기성 관행이 있었다면 고객들이 자체적으로 인지 했을 것"이라고 주장했다.

미국 온라인 투자 매체 모틀리 풀은 앱플로빈의 인공지능(AI) 기술력에 커다란 의미를 실었다. 누구나 쉽게 접하는 팝업 광고나 모바일 게임에 업체의 기술이 접목됐을 가능성이 높을 정도로 시장 지배력이 크다는 얘기다.

가장 최근 선보인 AXON 2.0 AI 솔루션이 성공을 거두면서 앱플로빈이 또 한 차례 고성장을 위한 돌파구를 마련했다고 모틀리 풀은 강조한다. 머신 러닝과 진일보한 알고리즘을 기반으로 한 엔진이 최적의 대상에게 광고를 노출시켜 고객들의 수익성을 높인다는 설명이다.

솔루션의 효과가 검증될수록 앱플로빈의 애드테크 시장 점유율이 상승하는 한편 이익 성장으로 이어질 것이라고 매체는 강조한다.

이른바 CTV와 스트리밍 비디오 플랫폼을 적극 공략하는 AXON 2.0을 앞세워 앱플로빈이 경쟁 업체인 더 트레이드 데스크와 매그나이트에 커다란 위협으로 부상할 것이라는 관측이다.

야후 파이낸스에 따르면 투자은행(IB) 업계는 2025년 앱플로빈의 매출액과 주당순이익(EPS)이 전년 대비 각각 21%와 69% 상승할 것으로 예상한다.

앱플로빈의 주가는 월가의 2025년 예상 실적을 기준으로 36배의 주가수익률(PER)에 거래, 경쟁사인 더 트레이드 데스크의 수치인 30배를 웃돈다.

시장 조사 업체 팁 랭크스에 따르면 투자은행(IB) 업계가 제시한 업체의 목표주가 평균치는 537.36달러로 파악됐다. 목표주가 최고치는 650달러에 이르고, 최저치는 200달러로 나타났다. UBS와 웨드부시가 각각 630달러와 620달러의 목표주가를 제시했다.


shhwang@newspim.com

[뉴스핌 베스트 기사]

사진
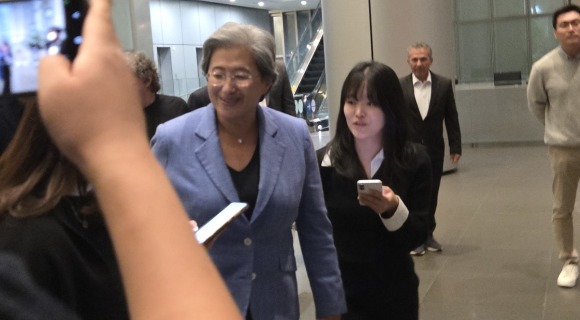
리사 수, 전영현 부회장과 만찬..."아주 좋은 대화 나눴다" [서울=뉴스핌] 이승우 기자 심재민 인턴기자 = 리사 수 AMD 회장 겸 최고경영자(CEO)가 7일 삼성전자 서초사옥을 직접 찾아 전영현 삼성전자 대표이사 겸 디바이스솔루션(DS)부문장 부회장 등 주요 경영진과 만나 양사의 파트너십에 대해 논의했다. 이날 만남의 핵심 의제로 꼽힌 AMD와 삼성의 '파트너십'에 대해 수 회장이 "아주 좋은 대화를 나눴다"고 밝혔다. 고대역폭메모리(HBM)와 DDR5에서 시작된 양사의 협력이 파운드리, 피지컬 AI 등 AI 반도체 전반으로 확대될 수 있다는 기대감이 높아졌다. [서울=뉴스핌] 심재민 인턴기자 = 리사수 AMD CEO가 삼성전자 서초사옥으로 빠져나가고 있다. 2026.10.07 flurry327@newspim.com ◆ "파트너십에 대해 아주 좋은 대화 나눴다" 수 회장은 이날 오후 4시44분께 검은색 차량을 타고 서울 서초구 삼성전자 서초사옥에 도착했고, 오후 8시경까지 전 부회장을 비롯한 경영진과 만찬을 즐겼다. 이날 밤 늦게 출국을 앞두고 빡빡한 일정을 소화했다. 수 회장은 사옥에 들어서기 직전 삼성과 논의할 핵심 의제를 '파트너십'이라고 짧게 밝혔다. 현장에서 '어떤 이야기를 나눌 예정이냐'는 취재진 질문에 수 회장은 "파트너십 얘기를 할 것"이라고 답했다. '이재용 삼성전자 회장도 만나느냐'는 질문에는 "Too much information(너무 많은 정보가 있다)"라며 즉답을 피했다. 삼성전자 측에서는 김재준 삼성전자 메모리사업부 부사장과 조상연 삼성전자 DSA법인장(부사장)이 수 회장을 사옥 1층에서 영접했다. 수 회장은 이날 서초사옥에서 전 부회장과 약 7개월 만에 재회했다. 둘은 지난 3월 삼성전자 평택사업장에서 차세대 AI 메모리 협력을 위한 업무협약(MOU)을 체결하기 위한 만났다. 생산라인도 둘러보며 메모리와 파운드리를 아우르는 협력 가능성을 살펴보기도 했다. 만찬이 끝난 뒤 수 회장은 "삼성은 우리에게 훌륭한 파트너이고 전략적으로 좋은 논의를 나누고 있다"며 "오늘 대화 역시 아주 좋았다"고 말했다. 고대역폭메모리(HBM)와 DDR5에서 시작된 양사의 협력이 파운드리 등 AI 반도체 전반으로 확대될 수 있다는 기대감이 높아졌다. [서울=뉴스핌] 심재민 인턴기자 = 리사수 AMD CEO가 삼성전자 서초사옥으로 들어가고 있다. 2026.10.07 flurry327@newspim.com ◆HBM 넘어 파운드리·피지컬AI까지 협력 넓히나 삼성전자와 AMD의 협력이 메모리를 넘어 파운드리로 확대될지가 이번 회동의 핵심 관전 포인트다. 수 회장은 이날 서울 용산구 드래곤시티에서 열린 'AMD 게이머 데이'에서 "삼성은 여러 영역에서 좋은 파트너"라며 "파운드리를 비롯한 여러 영역에서 삼성과 계속 협력할 수 있을 것으로 본다"고 말했다. AMD가 AI 가속기 공급을 빠르게 늘리는 가운데 향후 삼성전자의 첨단 공정을 활용한 생산 협력으로 이어질 가능성도 열어둔 셈이다. 양사는 이미 HBM과 DDR5 등 차세대 AI 메모리 분야에서 협력을 구체화하고 있다. 지난 3월 체결한 업무협약(MOU)에는 삼성전자가 AMD의 차세대 AI 가속기 '인스팅트 MI455X'에 6세대 HBM인 HBM4를 공급하고, 랙 단위 AI 서버 플랫폼 '헬리오스'와 차세대 서버용 CPU에 쓰이는 고성능 DDR5에서도 협력을 확대하는 내용이 담겼다. AI 가속기 시장이 커질수록 AMD로서는 안정적인 HBM 공급망 확보가 중요하고, 삼성전자 역시 차세대 HBM 고객을 확보할 수 있다는 점에서 이해관계가 맞닿아 있다. 수 회장은 삼성과의 관계를 중장기 전략적 파트너십으로 강조했다. 그는 "삼성은 AMD의 가장 전략적인 파트너 중 하나이며 HBM, DDR5 등 메모리와 여러 기술에 집중하고 있다"며 "단기적인 1~3년 파트너십이 아니라 3~5년 이상의 중장기 파트너십을 중요하게 보고 있다"고 말했다. 이어 "장기적으로 탄탄한 공급망을 구축하려면 파트너사와 가깝게 일하는 게 중요하다"고 덧붙였다. 파운드리에 대해 구체적으로 무슨 이야기를 나눴는지는 밝히지 않았다. 수 회장은 만찬 이후 '파운드리 분야에 대한 논의에 진전이 있었나'라는 취재진의 질문에 "전반적으로 매우 폭넓은 파트너십을 맺고 있다"고 답했다. 피지컬 AI 분야 협력 가능성도 제기된다. AMD가 최근 페이페이 리 스탠퍼드대 교수가 설립한 AI 스타트업 월드랩스를 82억 달러에 인수하면서 피지컬 AI 특화 반도체 개발에 뛰어들 것이라는 분석이 뒤따르고 있다. 수 회장은 삼성전자와 피지컬 AI 협력에 대해서 "앞으로 아주 다양한 분야에서 함께 협력할 것"이라고 말했다.  raul1649@newspim.com 2026-10-07 21:41
사진
'여고생 살해범' 장윤기, 1심 무기징역에 불복해 '항소' [서울=뉴스핌] 김신영 기자 = 성범죄를 목적으로 귀가하던 여고생을 납치하려다 살해한 장윤기(23)가 1심 무기징역 판결에 불복해 항소했다. 7일 법조계에 따르면 장윤기는 이날 광주지법 형사13부(이정호 부장판사)에 항소장을 제출했다. 재판 과정에서 공소사실을 모두 인정했으나 항소 기한 마지막 날인 이날 판결에 불복했다. 광주에서 여고생을 흉기로 살해한 장윤기(24)가 5월 7일 오전 광주지법에서 열린 구속 전 피의자 심문(영장실질심사)을 받고 나오고 있다. [사진 = 뉴스핌DB] 장윤기에게 사형을 구형했던 공소청도 지난 2일 항소했다. 앞서 1심 재판부는 성폭력범죄의 처벌 등에 관한 특례법상 강간살인 등 혐의로 기소된 장윤기에게 무기징역을 선고했다. 위치추적 전자장치 부착과 아동·청소년 및 장애인 관련 기관 취업제한 10년도 명령했다. 강간살인죄의 법정형은 사형 또는 무기징역이다. 장윤기는 지난 5월 5일 오전 0시 10분쯤 광주 광산구 월계동 거리에서 귀가 중이던 이채원(당시 16세·고교 2학년) 양을 차량으로 납치해 성폭행하려다 뜻대로 되지 않자 살해한 혐의로 기소됐다. 피해자의 비명을 듣고 달려온 고교 2학년 남학생에게 흉기를 휘두른 혐의도 받는다. 이 밖에도 범행 이틀 전 아르바이트 동료 여성을 스토킹하고 성폭행한 혐의, 사회복무요원으로 근무하던 당시 청소년 여성의 신체를 몰래 촬영한 혐의 등이 적용됐다. sykim@newspim.com 2026-10-07 20:42
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동