정해진 미래…특허절벽으로 최대 위기
살 길은 M&A뿐…공격적인 연속 M&A 진행
폭락한 주가와 4%대 배당수익률은 매력적
[서울=뉴스핌] 한태봉 전문기자 = 미국의 다국적 회사인 '브리스톨 마이어스 스큅(BMS)'은 긴 이름으로도 유명하다. 1887년에 해밀턴대를 졸업한 '브리스톨'과 '마이어스'가 뉴욕의 클린턴 제약회사를 인수하면서 역사가 시작됐다. 이후 1989년에는 스큅 박사가 설립한 '스큅&선즈'와 합병하면서 '브리스톨 마이어스 스큅'이 탄생했다.
◆ BMS의 성장 역사는 M&A의 역사
BMS는 140여년에 달하는 긴 역사를 자랑한다. 제약회사 중 최초로 면역항암제의 임상 개발을 시작해 다양한 항암제 파이프라인을 보유 중이다. 또 BMS는 M&A로 출발한 회사답게 설립 이후 수 많은 M&A를 통해 성장을 가속화해 왔다.
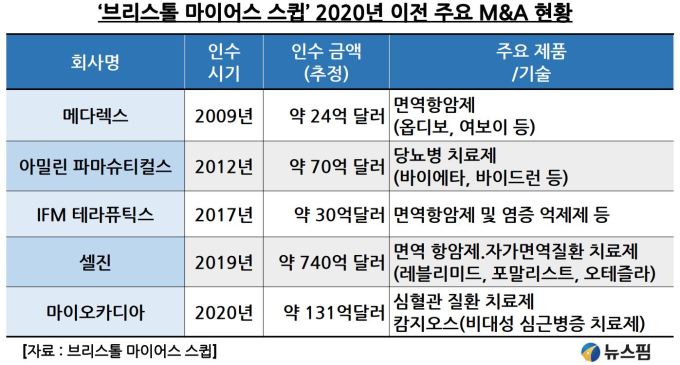 |
BMS는 2009년에 '메다렉스(Medarex)'를 약 3조1000억원(24억달러)에 인수했다. 이 M&A는 대성공이었다. 주력 제품인 '옵디보(Opdivo)'는 다양한 암 치료에 사용되는 면역항암제(PD-1 억제제)로 자리매김했다. '여보이(Yervoy)'는 또 다른 면역항암제(CTLA-4 억제제)로 옵디보와 병용해 전이성 흑색종 및 기타 암 치료에 사용되고 있다.
하지만 BMS의 M&A가 언제나 성공만 한 건 아니다. 2012년에 9조1000억원(70억달러)에 인수한 '아밀린 파마슈티컬스(Amylin Pharmaceuticals)' M&A는 기대보다 밋밋한 성과를 보였다.
'아밀린'의 주력 약품인 당뇨병치료제 '바이에타(Byetta)'는 GLP-1 수용체 작용제 중 최초로 상용화된 약물이다. 하지만 새로운 GLP-1 수용체 작용제인 '노보노디스크'의 '오젬픽(Ozempic)'과 '일라이릴리'의 '마운자로(Mounjaro)' 등 더 좋은 제품이 출시 되면서 상황이 나빠졌다. '바이에타'는 경쟁에서 밀려 매출이 급감한 상태다.
BMS의 M&A 중 가장 거대하면서도 성공적인 사례는 2019년에 진행한 '셀진(Celgene)' 인수다. BMS는 면역 항암제 포트폴리오 강화를 위해 무려 97조원(740억달러)이란 어마어마한 돈을 '셀진'에 쏟아 부었다. BMS의 M&A 중 역대급이다.
셀진은 혈액암의 일종인 다발성 골수종 치료제 '레블리미드(Revlimid)'와 차세대 다발성 골수종 치료제 '포말리스트(Pomalyst)'가 주요 파이프라인이다. '다발성 골수종'이란 골수에서 비정상적인 형질세포(백혈구의 일종)가 과도하게 증식하는 '암'을 말한다.
셀진의 또 다른 파이프라인인 자가면역질환 치료제 '오테즐라(Otezla)'는 건선 및 관절염 치료제다. 그런데 아쉽게도 이 약품은 BMS의 셀진 인수 후 규제 당국의 요구에 따라 '암젠(Amgen)'에 17조5000억원(134억달러)에 매각됐다.
암젠이 가져간 '오테즐라'는 2023년 매출액이 3조원(22억달러)으로 양호하다. 꾸준히 암젠의 효자 노릇을 하고 있다. 대신 BMS 입장에서는 부담스러운 셀진 인수대금을 사실상 낮추는 긍정적인 효과도 있었다. 이 밖에도 셀진이 임상 중인 신약 후보물질만 약 50여개에 달해 추가적인 파이프라인 확대가 기대된다.
BMS가 심혈관 질환 치료제 파이프라인 확보를 위해 2020년에 17조원(131억달러)에 인수한 '마이오카디아(MyoKardia)'도 성공한 M&A다. 마이오카디아는 심혈관 질환 치료제에 특화된 회사다.
'폐색성 비대성 심근병증(oHCM)'이란 심장의 좌심실 벽이 비정상적으로 두꺼워져, 혈액이 심장에서 나가는 경로가 좁아지는 질환이다. 이로 인해 심장이 충분한 혈액을 펌프하지 못해, 흉통, 호흡 곤란, 실신 등의 증상이 나타날 수 있다. 심장 근육이 비대해지면서 판막을 막아 혈류 장애를 일으키는 것이 특징이다.
과거에는 치료약이 없어 많은 환자들이 어려움을 겪어 왔다. 그런데 마이오카디아의 주력약품인 '캄지오스(Camzyos)'는 '폐색성 비대성 심근병증(oHCM)'의 '먹는 수술약'이라는 평가를 받을 정도로 치료효과가 뛰어나다. 최근 한국에서도 건강보험 급여 적용을 위한 약가 협상이 진행 중이다.
◆ 문제는 주력의약품 줄줄이 특허만료
이렇게 탄탄하고 다양한 파이프라인을 보유 중인 '브리스톨 마이어스 스큅'이지만 최근 고민이 많아지고 있다. 바로 주력 의약품들의 특허만료 때문이다.
BMS의 의약품 중 압도적인 매출액 1위는 화이자와 공동개발한 '엘리퀴스'다. 2023년 매출액은 15조9000억원(122억달러)이다. 세계에서 가장 많이 팔리는 혈액희석제(항응고제)다. 쉽게 말해 혈전(피떡) 등으로 막힌 혈관을 뚫어주는 약이다.
한국인 사망원인 2위와 3위를 차지한 '심장질환'과 '뇌혈관 질환'도 결국 혈전으로 혈관이 막혀서 발생하는 질환이다. 엘리퀴스는 앞으로도 수요가 폭증할 수밖에 없는 의약품이다. 하지만 엘리퀴스의 특허만료는 2026년이다. 매출 1위 제품의 특허만료가 임박함에 따라 투자자들의 BMS에 대한 기대치가 낮아지고 있다.
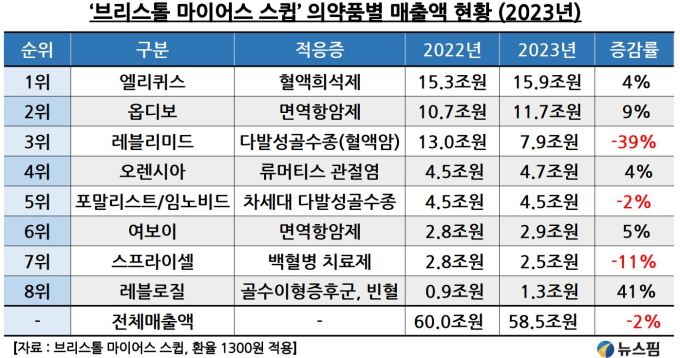 |
BMS 매출액 2위는 면역항암제 '옵디보'다. 11조7000억원(90억달러)의 매출액을 기록했다. 옵디보의 미국 특허만료는 2028년으로 아직 시간이 있다. 매출액도 전년 대비 9% 성장하며 꾸준한 모습을 보이고 있다.
매출액 3위는 혈액암의 일종인 다발성골수종 치료제 '레블리미드'이다. 7조9000억(61억달러)의 매출액으로 전년 대비 무려 -39% 감소했다. 이는 레블리미드의 미국 특허가 이미 2022년에 만료됐기 때문이다. 이에 따라 제네릭 의약품이 대거 등장하면서 매출액이 급감했다.
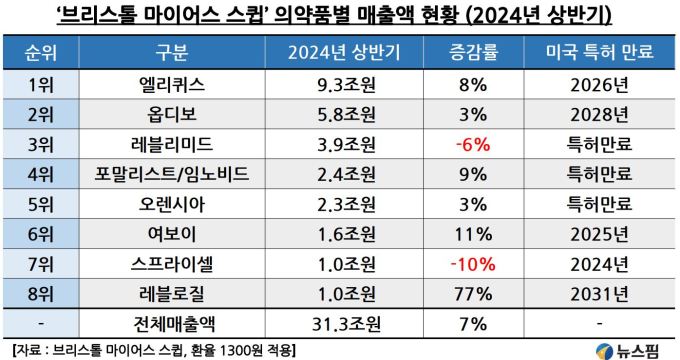 |
BMS의 2024년 상반기 매출액을 살펴봐도 상황은 별반 다르지 않다. 매출액 3위인 '레블리미드'는 특허만료로 인해 2024년 상반기에도 전년 상반기 대비 -6% 감소한 3조9000억원(30억달러)의 부진한 매출액을 기록했다.
또 또 매출액 4위를 기록한 차세대 다발성골수종 치료제 '포말리스트'도 2022년에 미국 특허가 만료됨에 따라 향후 매출감소가 불가피하다. 매출액 5위를 기록한 류머티스 관절염 치료제 '오렌시아'도 이미 2019년에 미국 특허가 만료됐다. 매출액 6위인 면역항암제 '여보이'도 2025년이 특허만료라 얼마 남지 않았다.
매출액 7위인 만성골수성백혈병 치료제 '스프라이셀'은 2024년에 특허가 만료됐다. 이에 따라 올 상반기에만 전년 상반기 대비 -10% 급감한 1조원(8억달러)의 부진한 매출 실적을 보였다.
그나마 다행인 건 매출액 8위인 '레블로질'의 선전이다. 레블로질은 BMS가 2019년에 인수한 제약사 '셀진'과 '엑셀러론 파마'가 공동 개발한 의약품이다. 2020년에 '골수이형성증후군'과 '베타 지중해빈혈' 등의 치료제로 FDA의 승인을 받았다.
'골수이형성증후군(MDS)'은 골수가 비정상적인 혈액 세포를 생성하는 희귀질환이다. 이 질환은 골수에서 적혈구, 백혈구, 혈소판 같은 혈액 세포를 정상적으로 만들지 못해, 빈혈, 출혈, 감염 위험 증가 같은 문제가 발생한다. 주로 고령자에게 발생하며, 일부는 '급성 골수성 백혈병(AML)'으로 진행될 위험이 있다.
치료법으로는 수혈이 있다. 레블로질을 주사제로 투여해 치료할 수도 있다. FDA는 레블로질을 '골수이형성증후군' 1차 치료제로 승인했다. 한국에서도 2022년에 식품의약품안전처의 사용승인을 받았지만 아직은 비급여라 가격이 상당하다.
올 상반기 레블로질의 매출액은 1조원(8억달러)으로 전년 상반기 대비 무려 77% 급증했다. 수요가 폭증하면서 당분간 매출 상승세는 이어질 것으로 전망된다. 레블로질의 미국 특허만료연도는 2031년으로 아직 여유가 많다. 향후 상당기간 BMS의 효자약품으로 자리매김할 예정이다.
◆ 살 길은 M&A뿐…신약 보유 회사 인수 후 상업화 강점
BMS의 주력 의약품 중 상당수가 특허 절벽이라 BMS 내부적으로도 비상이 걸렸다. 그 동안 BMS가 잘해 온 건 좋은 신약 파이프라인을 가진 회사를 선별해 M&A 하는 전략이었다. 이후 해당 신약으로 FDA의 최종 승인을 받아 상업화 하는 데 탁월한 강점을 발휘해 왔다.
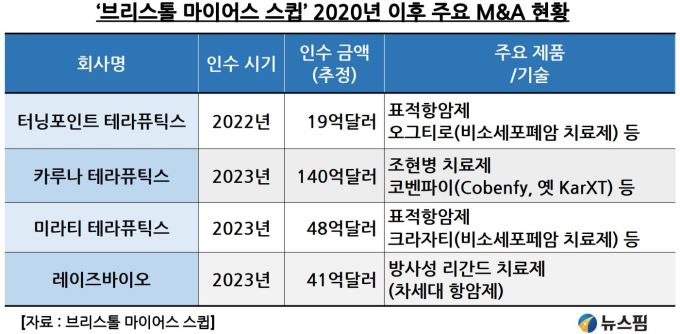
이에 따라 BMS는 2020년 이후에도 그 동안 잘해 왔던 M&A를 계속 강화하는 전략을 쓰고 있다. 이의 일환으로 BMS는 2022년에 표적항암제 포트폴리오 확보를 위해 약 2조5000억원(19억달러)에 '터닝포인트 테라퓨틱스(Turning Point Therapeutics)'를 M&A했다.
'터닝포인트'의 주력제품은 '오그티로(Augtyro)'다. 오그티로(성분명 : 레포트렉티닙)는 2023년 11월에 'ROS1 표적 비소세포 폐암치료제'로 미국 식품의약국(FDA)의 최종 승인을 받았다. ROS1 돌연변이 폐암은 전체 폐암의 2% 수준으로 알려져 있다. 일종의 틈새시장 공략인 셈이다.
BMS가 2023년에 조현병 파이프라인 확보를 위해 무려 18조원(140억달러)에 인수한 '카루나 테라퓨틱스(Karuna Therapeutics)'도 대박이다. 주력 약품인 조현병 치료제 '코벤파이(Cobenfy, 옛 카엑스티 KarXT)'는 2024년 9월 에 FDA의 최종승인을 통과했다.
'조현병'은 정신 건강 질환이다. 환자에게 현실과의 접촉이 끊어지는 증상이 나타난다. 대표적인 증상으로는 환각(환청, 환시), 망상, 혼란스러운 사고, 이상한 행동 등이 있다. 따라서 적절한 치료를 받는 게 중요하다.
시장에서는 조현병 시장 규모를 연간 약 10조원(75억달러)으로 추정한다. BMS에 따르면, 전 세계적으로 약 2400만명이 조현병을 앓고 있다. 또 미국에서만 약 280만명의 환자가 있다. 이에 따라 향후 상당기간 '코벤파이'는 BMS의 효자 약품으로 자리매김할 가능성이 크다.
BMS가 2023년에 약 6조2000억원(48억달러)에 인수한 '미라티 테라퓨틱스'의 주력 의약품은 '크라자티(Krazati)'다. 크라자티는 KRAS 단백질을 표적하여 암세포의 성장을 억제하는 경구용(먹는) 의약품이다. KRAS G12C 변이가 있는 비소세포폐암(NSCLC) 치료제로 2022년에 미국 FDA의 승인을 받았다.
KRAS G12C 변이는 폐암, 대장암 등 여러 암종에서 발견된다. 저분자 KRAS G12C 억제제 '크라자티'는 기존 치료에 반응하지 않거나 내성이 있는 환자에게 효과적이다. KRAS-타깃 항암제 시장 규모는 2030년에 5조2000억원(40억달러)을 넘어설 것으로 추정된다.
BMS는 또 2024년말에 '레이즈바이오(RayzeBio)'를 5조3000억원(41억달러)에 전격 인수했다. 레이즈바이오는 방사성 동위원소를 표적물질에 결합시켜 종양세포를 사멸시키는 악티늄 기반 방사성의약품(RPT)을 개발하는 회사다.
악티늄 기반 방사성 의약품은 알파방사체의 에너지가 강하고 방사선 투과범위도 짧아 치료효과가 강력하고 표적화된 전달이 가능해 정상세포의 손상이 적은 게 장점이다. BMS는 레이즈바이오를 통해 차세대 항암제 개발을 가속화한다는 전략이다.
BMS는 M&A 외에 기술이전 계약에도 진심이다. 2023년말에 중국의 항암제 개발 기업 '시스트이뮨'과 선급금 1조원(8억달러)을 포함해 최대 11조원(84억달러)에 달하는 기술이전 계약을 체결한 게 대표적이다.
특히 요즘 시장의 뜨거운 관심을 받고 있는 '항체약물접합체(ADC)' 관련 '빅 딜' 이라 더 시장의 주목을 받았다. ADC 항암제 후보물질 'BL-B01D1′를 공동 개발해 비소세포폐암, 유방암 등의 치료제를 만들어낼 계획이다.
최근 주목 받는 'CAR-T 세포 치료제' 파이프라인도 있다. 대표적인 약품은 '브레얀지(Breyanzi)'다. 브레얀지는 암의 일종인 '불응성 거대 B세포 림프종' 치료제다. 이 암은 몸의 면역 체계에서 중요한 역할을 하는 B세포가 악성화돼 빠르게 증식하는 질환이다.
'B세포 림프종' 중에서도 기존 치료(예: 화학요법, 방사선 치료)에 효과가 없거나 재발한 형태의 암이다. CAR-T 세포 치료제인 '브레얀지'는 환자의 T세포를 추출후 유전적으로 변형해 암세포를 공격하는 방식의 치료제다. 기존 치료에 실패한 환자들에게 효과적이다.
브레얀지 역시 BMS가 셀진을 M&A 하면서 손에 넣은 신약이다. 2021년에 FDA의 승인 이후 혈액암 등으로 적응증을 확대 중이다. 향후 큰 폭의 매출증가가 기대된다. 이렇게 BMS는 다양한 종류의 파이프라인을 갖추고 있다.
◆ 특허절벽으로 폭락한 주가 반등할까
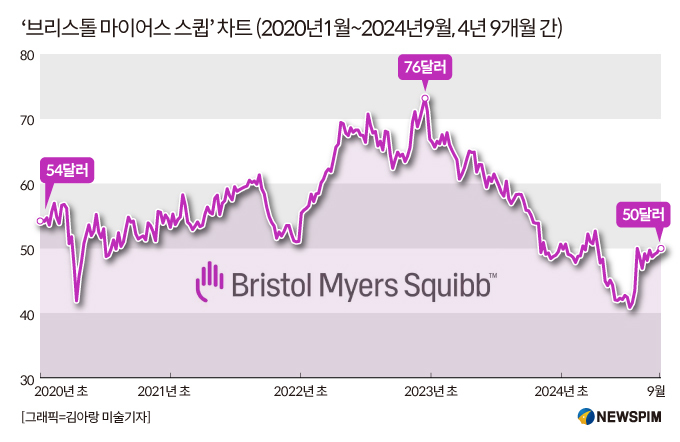
공격적인 브리스톨 마이어스 스큅의 M&A 전략에도 불구하고 주가는 약세를 면치 못하고 있다. BMS의 주가는 2022년 11월에 76달러로 정점을 기록한 후 하락을 거듭해왔다. 2024년 9월 현재 주가는 50달러 내외다. 고점 대비 하락률은 -34%로 부진하다.
 |
투자자들이 두려워하는 건 BMS의 연속 M&A에도 불구하고 주력 의약품인 엘리퀴스, 레블리미드, 포말리스트, 오렌시아 등의 공백을 충분히 메꿀 수 있을지에 대한 의구심이다. 투자자들의 우려는 충분히 합리적이다. 하지만 BMS의 공격적인 M&A가 대체로 성공적이었다는 점도 감안할 필요가 있다.
BMS는 현재 강력한 파이프라인을 갖추고 있다. 장기적인 관점에서는 지금의 주가하락이 투자자들에게 매력적인 투자 기회가 될 수도 있다. 특히 BMS의 배당수익률이 4%대라는 점도 매력적이다. BMS가 특허절벽을 극복하고 미래에 다양한 신약들을 개발할 수 있다고 믿는 투자자라면 BMS 주식에도 관심을 가져 보자.
longinus@newspim.com