독자 모델 '믿:음 2.0·MS·팔란티어' 협력으로 AI 풀 라인업 완성 박차
"하반기도 안정적 실적 흐름, 3·4분기 배당 600원 유지"
[서울=뉴스핌] 양태훈 기자 = KT가 올해 2분기 통신 본업의 견조한 성장과 AICT 기업으로의 성공적인 전환에 힘입어 시장 전망치를 크게 웃도는 호실적을 기록했다.
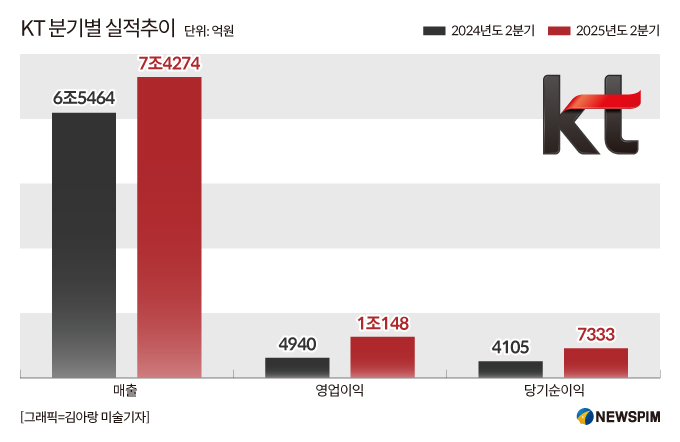
11일 KT는 2025년 2분기 연결 기준 실적으로 매출 7조 4,274억 원, 영업이익 1조 148억 원, 당기순이익 7,333억 원을 기록했다고 밝혔다. 이는 전년 동기 대비 매출은 13.5%, 영업이익은 105.4%, 당기순이익은 78.6% 증가한 수치다. 이 같은 실적은 증권정보업체 에프앤가이드가 앞서 집계한 2분기 실적 컨센서스인 매출 7조 2,501억 원, 영업이익 8,658억 원, 순이익 6,869억 원을 모두 웃도는 수준이다.
2분기 실적 개선은 통신 본업의 성장과 함께 그룹 핵심 포트폴리오의 성과, 광진구 롯데이스트폴 아파트 분양 이익(일회성 요인) 반영이 작용했다. 아울러 비용 구조 관리와 투자 효율화 기조가 맞물려 전반적인 수익성 개선으로 이어졌다.
 |
2분기 영업비용은 6조 4,126억 원으로 전년 대비 5.9% 증가했으나, 인건비 감소 효과와 5G 투자 상각 마무리로 단가비가 감소 추세로 전환될 것으로 기대된다. 재무 안정성 지표로는 6월 말 기준 부채비율은 123.5%, 순부채비율은 36.8%를 기록했다. 2분기 누적 시설투자(CAPEX)는 KT 별도 기준 8,458억 원, 주요 그룹사 5,185억 원을 집행하며 총 1조 3,643억 원 규모의 투자가 이루어졌다.
◆ 무선·유선·기업서비스 '삼박자 성장'…5G·인터넷·클라우드 모두 플러스
사업 부문별로는 모든 사업 부문에서 고른 성장세를 보였다. 먼저, 무선 사업은 5G 가입자 보급률 79.5% 달성 및 MNO 가입자 순증에 힘입어 서비스 매출이 전년 동기 대비 1.6% 증가한 1조 7,048억 원을 기록했다.
전체 무선 가입자는 2,749만 1,000명으로 전년 대비 10.4% 증가했으며, 5G 휴대폰 가입자는 1,086만 6,000명으로 7.7% 늘었다. 유선 사업에서는 초고속인터넷 가입자가 국내 최초로 1,000만 명을 돌파하며 관련 매출이 전년 동기 대비 2.1% 증가한 6,314억 원을 기록했다.
미디어 사업 매출은 IPTV 가입자 순증 확대와 프리미엄 요금제 이용 증가로 0.8% 성장했다. 지난 7월에는 마이크로소프트(MS)의 애저 오픈AI 서비스(Azure OpenAI Service) 기반 LLM이 적용된 대화형 AI 서비스 '지니 TV AI 에이전트'를 IPTV 서비스 '지니 TV'에 도입하여 서비스 적용 범위를 확대했다.

기업서비스 매출은 통신 및 AI/IT 사업의 고른 성장으로 전년 동기 대비 4.5% 증가한 9,227억 원을 기록했다. 특히 AI/IT 사업 매출은 구축형 사업(Design&Build) 및 클라우드 사업 호조에 힘입어 13.8% 급증하며 실적 개선을 견인했다.
장민 KT 재무실장은 이날 열린 2025년 2분기 실적발표 컨퍼런스콜에서 "KT는 AICT 기업으로 완전한 변화를 추진하며 매출과 영업이익 성장세를 이어가고 있다"며 "대기업 및 IT 기업 대상 AI·IT 사업 관련 대형 수주에 성공했고, 공공 분야에서도 성장 기반을 확보했다"고 강조했다.
◆ KT 그룹사, 핵심 포트폴리오 성장세 확대...클라우드 23%↑·콘텐츠 6%↑
2분기 KT의 주요 그룹사 또한 핵심 포트폴리오를 중심으로 성장세를 확대했다.
KT클라우드는 데이터센터(DC)와 클라우드 사업의 균형 잡힌 성장에 힘입어 매출이 전년 동기 대비 23.0% 증가했다. DC 사업은 글로벌 고객의 코로케이션 서비스 수요 증가와 DBO(Design·Build·Operate) 사업 수주 확대가 주효했다.
콘텐츠 자회사 매출은 오리지널 콘텐츠 제작·유통 확대와 구독 가입자 증가로 전년 대비 6.0% 성장했다. KT에스테이트는 임대 부문(오피스, 호텔)의 고른 성장에 힘입어 매출이 2.0% 증가했으며, 호텔 부문은 연휴 특수와 프리미엄 객실 중심 운영이 성장을 견인했다.

BC카드는 국내 결제 매입액 감소에도 불구하고 리스크 관리 강화와 수익성 강화 전략을 통해 전년 동기 수준의 영업이익을 유지했다. 케이뱅크는 고객 수 1,400만 명을 돌파하며 여수신의 고른 성장을 이어갔다. 수신 잔액은 26조 8,000억 원(22.5%↑), 여신 잔액은 17조 4,000억 원(10.8%↑)을 기록했다.
◆ '믿:음 2.0'·팔란티어·기밀 컴퓨팅…'AI 풀 라인업' 완성
KT는 AICT 기업으로의 전환을 가속화하며 AX(AI Transformation) 사업을 본격화하고 있다. 지난 7월 독자 AI 모델 '믿:음 2.0(115억, 23억 파라미터 모델)'을 출시했으며, 오픈소스 모델(LLaMA)과 마이크로소프트 협력 기반 GPT 모델을 순차 공개해 AI 풀 라인업을 완성할 계획이다.
마이크로소프트 애저 오픈AI 서비스 기반 LLM이 적용된 '지니TV AI 에이전트'를 지니TV에 도입해 서비스 적용 범위를 확대했고, 하반기에는 기밀 컴퓨팅 기술을 적용한 'KT Secure Public Cloud'와 GPT-4 기반의 한국형 AI 모델을 출시해 시장 경쟁력을 높일 예정이다.

또한 국내 최초로 팔란티어(Palantir)의 프리미엄 파트너사로 선정돼 한국 시장에 최적화된 서비스를 제공하고, 금융 등 주요 산업 분야로 사업을 전개할 계획이다. 아울러 KT는 향후 5년간 정보보호 분야에 1조 원 이상을 투자해 고객이 안심할 수 있는 정보보호 체계를 혁신한다.
◆ 배당 확대·1조 자사주 매입…'주주가치 극대화'
KT는 주주환원 정책 강화를 통해 기업가치 제고에 박차를 가하고 있다.
올 2분기 배당금은 전년 동기 대비 20% 상향된 주당 600원으로 결정됐으며, 오는 14일 지급될 예정이다. 이번 분기부터는 배당 여부와 금액을 사전에 공개하는 '선배당 후 기준일 설정' 제도를 도입해 주주 친화적인 배당 정책을 운영하고 있다.
기업가치 제고 계획의 일환으로 추진한 2,500억 원 규모의 자사주 매입도 이달 13일 완료할 예정이다. 향후 3년간 나머지 7,500억 원을 포함해 총 1조 원 규모의 자사주 매입 계획을 차질 없이 진행한다는 방침이다.

장민 실장은 "조정 순이익의 50%를 기준으로 산정했으며, 3·4분기에도 실적이 안정되면 같은 수준의 배당을 유지할 가능성이 높다"며 "내년 이후에도 수익성 개선 흐름을 이어가 시장 기대에 부응하는 주주친화적 배당 정책을 내놓겠다"고 말했다.
한편, KT는 하반기에도 서비스 매출 성장세와 인건비 안정화, 5G 투자 상각 완료 등에 따른 비용 구조 개선으로 양호한 실적이 이어질 것으로 전망했다. 단말기유통구조개선법(단통법) 폐지 이후에도 과도한 보조금 경쟁은 나타나지 않았으며, 5G 보급률이 80%에 달하고 단말기 교체 주기가 길어진 만큼 무선 시장의 과열 양상이 장기화될 가능성은 낮다고 분석했다.
dconnect@newspim.com