올해 상반기 보험사 유일 NBV 플러스 기록
세계 유일 '중국∙홍콩∙뉴욕 시장' 상장 보험사
중국 보험시장 발전∙국유기업 개혁 수혜 기대
[서울=뉴스핌] 배상희 기자 = 지난 1949년 신(新)중국(중화인민공화국) 건립 이래 70년간 중국 경제는 고속 성장을 이뤄왔다. 특히, 지난 40년간의 개혁개방 움직임 속에 자본∙금융 시장은 질적 성장을 이뤘고, 그 과정에서 중국은 지난 2018년 미국을 잇는 세계 2대 보험 시장으로 거듭났다.
중국 최대 생명보험사 중국인수보험주식유한공사(中國人壽保險股份有限公司∙중국생명보험∙차이나라이프)는 신중국 건립 년도에 탄생해 중국의 70년 역사를 함께 걸어온 보험사다. 중국 보험 시장의 급성장 속에 차이나라이프는 중국을 대표하는 최대 국영 생명보험사로 자리매김하게 된다.
차이나라이프는 18년 연속 미국 경제지 '포춘(Fortune)'이 선정하는 글로벌 500대 기업에 선정됐다. 2003년 290위에 처음 오른 후 2020년 45위까지 순위가 오르며 글로벌 대표 기업으로 평가 받고 있다. 긴 시간 축적해온 보험업계에서의 입지와 영향력을 비롯, 안정적 실적과 거대한 고객 경쟁력이라는 강점을 지닌 차이나라이프는 중국∙홍콩∙뉴욕 3대 시장에 상장한 최초의 중국 보험사라는 타이틀도 보유하고 있다.
여기에 중국 국유기업 개혁의 본격 추진과 함께 △신종 코로나바이러스 감염증(코로나19) 사태로 높아진 건강과 생명에 대한 인식과 △샤오캉(小康·모든 국민이 편안하고 풍족한 생활을 누림) 사회 건설을 목표로 한 중국 당국의 인민 생활∙사회보장 정책 지원 의지에 따른 중국 보험 시장의 발전 가능성 또한 차이나라이프의 투자 가치를 높게 평가하는 이유다.
◆ 신중국 탄생과 함께 걸어온 70년 발자취
차이나라이프의 전신은 지난 1949년 10월 20일 설립된 중국인민보험공사(中國人民保險公司)다.
신중국 건립 이후 설립된 최초의 전국적 국영 보험사인 중국인민보험공사는 1996년 중보인수보험유한공사(中保人壽保險有限公司)와 현재 중국의 또 다른 중국 대표 국영 보험사인 중국인민재산보험주식유한공사(中國人民財產保險股份有限公司∙PICC)로 분리 운영된다.
당시 생명보험 업무를 전담한 중보인수보험유한공사는 1999년 중국인수보험공사(中國人壽保險公司)로 이름을 바꾼 뒤, 2003년 국무원과 중국 보험감독관리위원회(보감회)의 비준을 받아 조직개편을 시행, 현재의 차이나라이프으로 거듭나게 된다.
2003년 1000억 위안 남짓했던 연간 보험료 수익은 지난해 기준 6877억 위안(약 119조4600억원)으로 늘었고, 총자산은 2003년 3000억여 위안에서 지난해 4조5000억여 위안(약 781조7000억원)으로 불어났다. 연간 순이익 또한 같은 기간 수억 위안에서 수백억 위안으로 늘었다. 지난해 기준으로 전국에 2만여 개의 지사와 점포망을 구축하고, 200만 명에 달하는 보험판매원을 고용하고 있으며, 동종 업계 최대 규모인 5억여 명(연인원)의 고객을 확보하고 있다.
2016년 차이나라이프는 광발은행(廣發銀行)의 최대 주주로 올라서며 보험·투자·은행의 3대 업무로 사업 영역을 본격 확장하게 된다. 현재 차이나라이프는 보험(생명, 재산, 양로, 해외 등) 업무를 중심으로 자산관리, 투자(주식, 의료∙건강, 부동산, 인프라 등), 은행 등을 업무를 담당하고 있다.
◆ 수익성∙성장잠재력 평가지표 NBV∙EV '우수'
차이나라이프는 70년이라는 긴 시간 동안 쌓아온 높은 네임밸류를 바탕으로 거대한 고객층을 확보하며 다년간 안정적 실적을 유지해 왔다.
지난해 영업수익과 순이익은 7452억 위안과 583억 위안으로 전년동기대비 각각 15.87%, 411.51% 늘었다. 올해 상반기 영업수익은 5137억3500만 위안으로 전년동기대비 12.4% 늘었다. 다만, 코로나19 사태 여파로 같은 기간 순이익은 305억3500만 위안을 기록, 전년동기대비 18.8% 줄었다.
올해 상반기 기준 차이나라이프의 자산 규모는 3조9660조3300만 위안으로 전분기 대비 6.4% 늘었고, 총투자수익은 961억3400만 위안으로 전년동기대비 8.1% 증가했다.
전문가들은 차이나라이프가 지난해 신규 보험 판매 건수를 높여둔 덕분에 올해 코로나19 사태의 충격을 줄일 수 있었다고 평가한다.
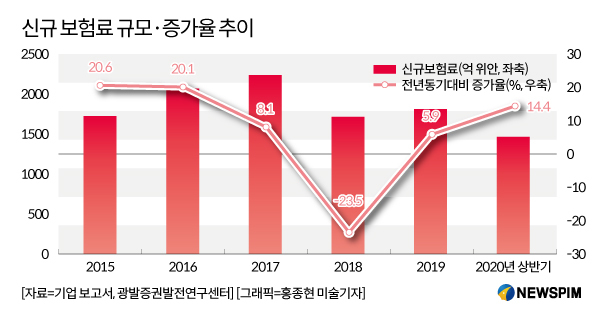
실제로 올해 상반기 거둬들인 신규 보험료는 1462억1400만 위안으로 전년동기대비 14.37%나 증가했다. 보험 종류별로 신규 개인보험료가 11.8% 늘어, 전체의 63.4%를 차지했다. 보험기간 별로는 10년 이상의 장기 보험이 22.9%나 늘어, 전체의 55%를 차지했다.
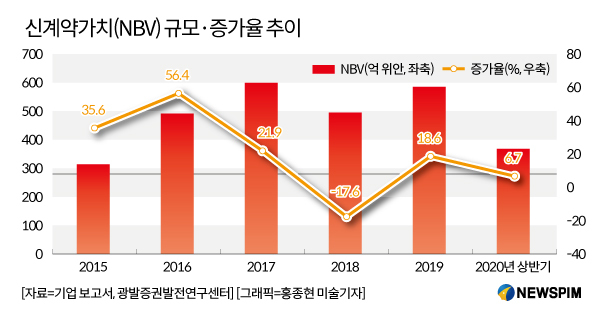
차이나라이프는 상장 보험사 중 유일하게 올해 상반기 신계약가치(NBV, New Business Value) 플러스 성장을 달성했다. 그간 차이나라이프가 펼쳐온 '차이나라이프를 다시 일으키다(重振國壽)' 전략이 탁상공론이 아님을 입증하는 계기를 마련한 셈이다.
NBV는 신규 계약으로부터 창출되는 미래수익에서 비용을 제한 가치로 보험사, 그 중에서도 생명보험사의 영업 성과를 평가하는 지표다. 상반기 차이나라이프의 NBV는 368억8900만 위안으로 전년동기대비 6.7% 늘었다.
아울러 보험사의 장기 성장 전망을 평가할 수 있는 내재가치(EV, 현재의 순자산액을 나타내는 자산가치와 장래의 수익성을 평가한 수익가치를 포함한 개념) 또한 꾸준히 증가해 왔다. 상반기 EV는 1조158억5600만 위안으로 전분기 대비 7.8% 증가했다.
광발증권(廣發證券)이 평가한 2018~2022년(2020~2022년은 예상치) 차이나라이프의 EV는 각각 7950억5200만 위안, 9420억8700만 위안, 1조862억2400만 위안, 1조2452억400만 위안, 1조4372억6100만 위안으로 전년동기대비 증가율은 각각 8.3%, 18.5%, 15.3%, 14.6%, 15.4%로 추산됐다.
2018~2022년(2020~2022년은 예상치) 광발증권이 평가한 시가총액 대비 내재가치(P/EV) 비율은 각각 1.53배, 1.29배, 1.12배, 0.98배, 0.85배 수준이다. 중태증권(中泰證券)은 0.99배, 0.83배, 0.74배, 0.65배, 0.57배로 책정했다. P/EV가 낮다는 것은 그만큼 가치가 저평가 돼있다는 뜻으로 해석할 수 있는 만큼, 미래 성장 가능성을 기대할 수 있다고 판단한다.
이밖에 전문기관 투자평가 보고서에 따르면 주당순이익(EPS)은 같은 기간 0.39위안, 2.05위안, 1.71위안, 1.78위안, 2.24위안으로 높아질 것으로 예상된다. EPS는 당기순이익을 주식수로 나눈 값으로, EPS가 높아진다는 것은 해당 기업의 경영실적이 호전되고 배당 여력도 많아져 그만큼 투자 가치가 높아진다는 것을 의미한다.
광발증권은 보고서를 통해 차이나라이프가 지속적으로 우수한 실적을 기록하고, NBV∙P/EV 등 보험사 핵심 평가 지표를 통해 그 역량을 다시 한번 입증한 만큼 성장가능성이 크다고 판단, '매수' 투자의견을 제시했다.
◆ 세계 유일 3대 시장 상장한 보험사 이정표
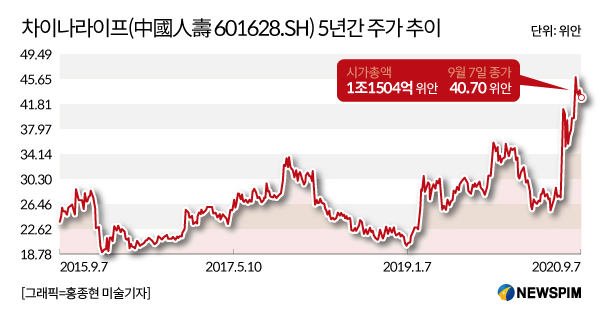
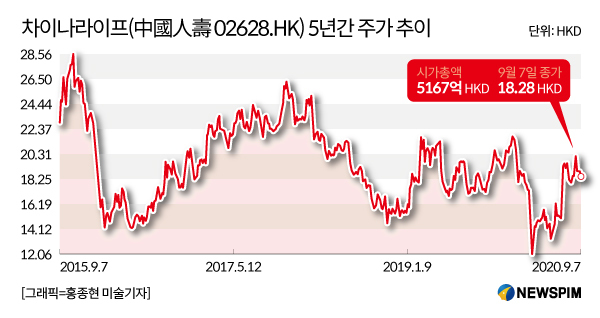
차이나라이프는 지난 2003년 12월 17일과 18일에 각각 뉴욕(LFC)과 홍콩증시(中國人壽 02628.HK)에 상장했다. 당시 최대 규모의 기업공개(IPO)를 진행해 차이나라이프의 IPO는 큰 이슈가 되기도 했다. 이후 2007년 1월 9일에는 중국 본토 상하이증시(中國人壽 601628.SH)에 상장하면서 홍콩, 뉴욕, 중국본토에 모두 상장한 중국 최초이자 세계 유일의 보험사라는 기록도 세웠다.
광발증권은 EV 평가법에 따라 올해 차이나라이프의 적정 주가를 A주에서는 1주당 49.96위안으로, H주에서는 1주당 25.98 홍콩달러로 평가했다. 9월 7일 종가 기준 차이나라이프의 주가는 주당 40.70 위안과 18.28 홍콩달러다.
전문가들은 △거대한 고객층 확보 △중국 국유기업 개혁 △중국 생명보험 시장의 성장성 등을 들어 차이나라이프의 투자 가치를 높게 평가한다.
차이나라이프가 서비스를 제공하는 고객은 5억 명(연인원) 이상으로, 동종 업계 보험사와 비교해 가장 방대한 고객을 확보하고 있다. 특히, 최근 몇 년 간 신규 고객이 매년 늘어나는 추세여서 잠재적 고객 경쟁력 또한 매우 크다는 평가를 받고 있다.
중국 최대 생명보험사인 동시에 국유기업으로서 지난해부터 본격화된 국유기업 개혁에 따른 수혜도 예상된다.
현재 중국 당국은 '국유기업개혁 3개년 행동 방안' 마련을 위한 비준 절차를 진행 중이며, 혼합소유제(민간 자본의 국유기업 투자 허용) 개혁과 국유자본이 통제하는 경영 체제의 구조적 조정을 추진해 신흥 산업 발전 역량을 확대하겠다는 뜻을 밝힌 상태다. 이는 제도적 개혁 등을 통해 보험 상품 개발 및 서비스 품질 개선을 유도할 수 있는 만큼, 기업 펀더멘털(기초 체력) 개선에도 도움을 줄 것으로 예상된다.
중국 생명보험 시장의 성장성 또한 차이나라이프의 투자 가치를 높게 평가하는 이유 중 하나다. 중국 당국은 지난 2017년 제19차 중국 공산당 전국대표회의 보고서를 통해 샤오캉(小康·모든 국민이 편안하고 풍족한 생활을 누림) 사회 건설을 목표로 2035년까지 인민생활 및 사회보장 수준을 지속적으로 높이기 위한 정책 지원 의지를 밝힌 바 있다. 이와 함께 코로나19 사태로 중국인들의 건강과 생명에 대한 인식이 더욱 높아지면서 중국 보험시장의 성장 가능성이 높아지고 있다.
글로벌 재보험사 스위스 리(Swiss Re)는 2017~2030년 중국생명보험 시장의 연평균복합성장률(GAGR)이 8.6%에 달할 정도로 발전 가능성이 크다고 평가했다.
[본 기사는 정보를 제공하기 위한 것이며, 투자를 권유하거나 주식거래를 유도하지 않습니다. 해당 정보 이용에 따르는 책임은 이용자 본인에게 있습니다.]
pxx17@newspim.com