AI 핵심 요약
beta- 골드만삭스는 3일 AI 광통신 시장이 2년 새 10배 성장한다고 전망했다
- 구리선을 대체할 광통신과 CPO 기술이 AI 데이터센터의 핵심으로 부상했다
- FOTO는 관련 기업에 투자하지만 출시 후 수익률은 43.79% 하락했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

광통신 부품 시장 집중 겨냥 FOTO
상장 시기 탓에 단기 손실
[서울=뉴스핌] 황숙혜 기자 = 골드만 삭스가 인공지능(AI) 네트워킹 및 광학 시장의 급성장을 예고하면서 관련 섹터에 집중 베팅하는 미국 상장지수펀드(ETF) FOTO((Tuttle Capital Pure Play Photonics ETF))가 새삼 조명을 받고 있다.
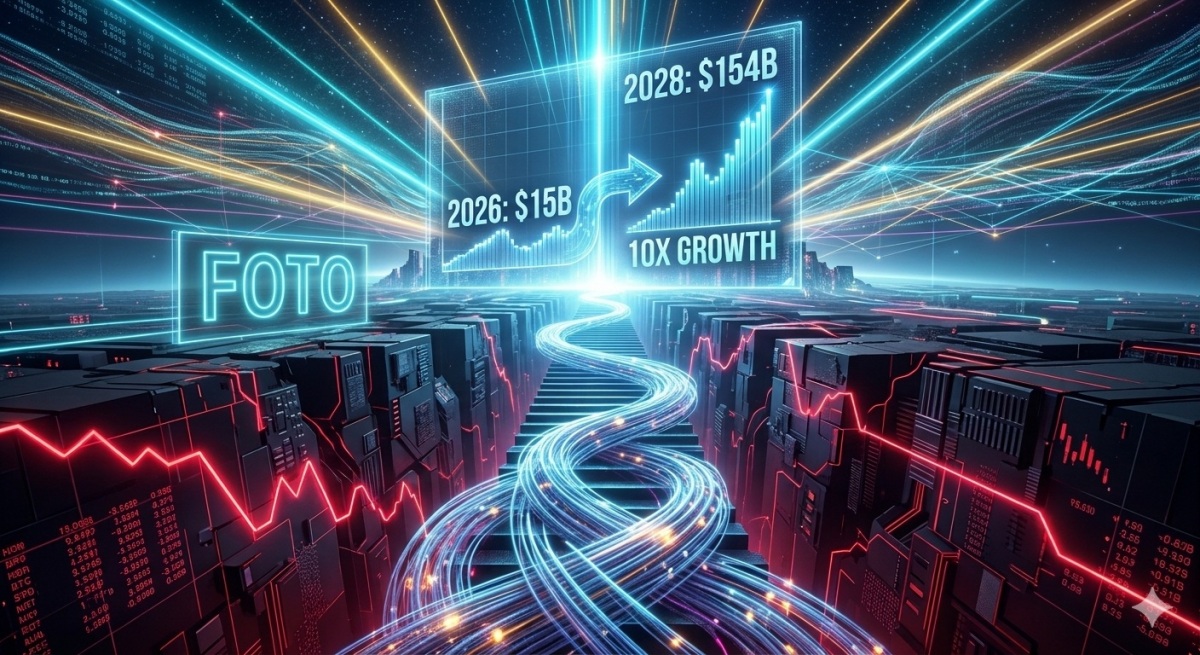
골드만 삭스는 최근 보고서를 내고 전세계 AI 광통신 부문의 총유효시장(TAM) 규모가 2026년 150억달러에서 2028년 1540억달러로 10배에 달하는 폭발적인 성장을 이룰 것으로 내다봤다.
대규모 데이터를 빠른 속도로 전달해야 하는 AI 데이터센터에서 빛이 구리선을 대체하는 흐름은 거스를 수 없는 대세라는 주장이다.
골드만 삭스는 강세론의 근거로 세 가지 구조적 근거를 제시했다. 먼저, 구리선 연결의 물리적 한계다. AI 모델의 연산량이 기하급수적으로 늘어나면서 데이터센터 내 수만에서 수십만개의 GPU 연결이 필수적인데 기존 구리선은 대역폭 한계와 신호 감쇄, 여기에 심각한 전력 소모 문제로 일정 거리 이상 데이터를 보낼 수 없는 기술적 벽에 부딪혔다는 지적이다.
보고서는 광통신 부품만이 이 같은 병목 현상을 해결할 수 있는 유일한 해법이라고 주장한다. 구리 인프라가 광학 인프라로 패러다임 전환이 일어나고 있다는 얘기다.
컴퓨팅 유닛 당 광학 부품 탑재량의 폭증도 골드만 삭스의 근거로 제시됐다. 엔비디아의 칩 아키텍처가 블랙웰에서 차세대 베라 루빈, 이어 루빈 울트라 시스템으로 진화하면서 필요한 네트워킹 부품의 밀도가 차원이 다르게 증가한다는 것.
시스템 당 네트워킹 하드웨어 비용은 현재 약 31만5000달러에서 루빈 울트라 사이클에 진입하면 940만달러 가량으로 뛸 전망이다.
1.6T급 고속 광트랜시버 모듈의 소모량 역시 유닛당 216개에서 루빈 울트라 시스템에서 2500개 이상으로 급증할 것으로 보인다.
이와 함께 이른바 스케일 업 네트워크 및 CPO(공동 패키지 광학) 기술의 주류화도 광통신 부품 시장 고성장 전망을 뒷받침한다.
과거에는 서버 랙 사이를 연결하는 스케일 아웃이 주류였지만 이제 수십만 개의 GPU를 하나의 거대한 단일 칩처럼 묶는 스케일 업 네트워크가 대세다. 해당 영역이 전체 유효시장의 약 69%를 차지할 전망이다.
특히 칩과 광학 엔진을 하나의 패키지로 묶는 CPO 기술이 급부상, 2028년까지 AI 네트워킹 지출의 약 59%를 가져갈 것으로 골드만 삭스는 예상한다.
골드만 삭스는 "아무리 값비싸고 훌륭한 GPU 클러스터를 구축하더라도 초고속 광통신 연결이 뒷바침되지 않으면 가속기들이 유휴 상태로 방치돼 막대한 에너지를 낭비하게 된다"고 전했다.
초고속 데이터 전송을 가능하게 하는 광학 칩과 스위치 시장의 성장은 선택이 아니라 AI 하드웨어 생태계의 생존을 위한 필수 조건이라는 주장이다.
FOTO는 2026년 5월29일 출시된 신생 펀드로, 엔비디아(NVDA)나 브로드컴(AVGO) 같은 광학 부품 매출이 낮은 빅테크를 제외하고 광트랜시버와 레이저, 광섬유 부품 등에서 매출액의 50% 이상을 창출하는 종목으로 포트폴리오를 구성한다.
대표적인 종목으로 광통신 부품 업체 루멘텀(LITE)와 코히런트(COHR), 광학 제조 전문업체 패브리넷(FN), 광네트워킹 장비 업체 시에나(CIEN) 등이 꼽힌다. 이 밖에 IPG 포토닉스(IPGP)와 어플라이드 옵토일렉트로닉스(AAOI), MKS(MKSI), 포토닉스(PLAB), 라이트웨이브 로직(LWLG) 등이 FOTO의 포트폴리오에서 상위권을 차지하고 있다.
시장 조사 업체 ETFDb에 따르면 특정 벤치마크 없이 액티브 형으로 운용되는 펀드는 출시 5개월 사이 총 운용 자산(AUM) 규모를 1억달러 선으로 확대했고, 최근 3개월 사이 일평균 거래량은 31만주를 웃돌았다.
시장 전문가들은 특정 종목의 고평가나 변동성 리스크를 피하면서 섹터 전체에 베팅하는 전략으로 FOTO가 최적이라고 조언한다.
출시 이후 최근까지 펀드의 수익률은 저조했다. ETFDb에 따르면 최근 1개월 사이 펀드는 12% 손실을 냈고, 3개월 동안 손실 규모는 약 20%에 달했다.
생성형 AI 모델의 데이터 집계에 따르면 출시 이후 최근까지 손실은 43.79%에 달했다. 펀드 출시 시점이 글로벌 빅테크의 AI 설비투자 우려에 급락하기 시작했던 때였다. 과열이 정점에 진입했던 시기에 펀드 상장이 이뤄졌다는 얘기다.
FOTO가 순수 광통신 펀드를 표방하지만 실상 실리콘 포토닉스 등 핵심 AI 광학 레이어 비중이 절반 가량에 그치고, AI 수혜를 받지 않는 일반 산업용 레이저 기업의 비중이 31%에 이르는 등 포트폴리오 설계 결함을 지적하는 목소리도 나온다.
단기적으로는 포트폴리오 비중이 큰 루멘텀 주가가 마벨(MRVL)과 합병 소식에 급락하면서 펀드 전체 수익률을 깎아내렸다.
하지만 골드만 삭스가 향후 2년 사이 총 유효 시장의 10배 성장을 예고하는 등 월가의 강세론이 이어지는 만큼 FOTO의 단기 손실보다 미래 성장 가능성에 무게를 두고 매입하는 전략이 적절하다고 월가는 조언한다.
shhwang@newspim.com