AI 핵심 요약
beta- 9일 반도체 수출이 603억달러로 사상 최대를 기록했다
- 원익IPS·테스·주성엔지니어링이 1조원대 수주잔고를 쌓았다
- 신규 증설과 투자로 하반기부터 실적 개선 기대가 커졌다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
원익IPS 영업익 143%·테스 79% 증가 예상
신규 공장 투자 본격화…내년 장비시장 확대 전망
[서울=뉴스핌] 이나영 기자 설희 인턴기자= 9월 반도체 수출이 사상 처음 600억달러를 넘어선 가운데 국내 주요 반도체 장비업체들의 실적 개선 기대도 커지고 있다.
주요 전공정 장비업체인 원익IPS와 주성엔지니어링, 테스 등 3곳은 상반기 말 기준 1조원이 넘는 수주잔고를 확보했다. 메모리 업체들의 신규 생산시설 투자도 이어질 것으로 예상되면서 쌓인 수주가 하반기와 내년 실적으로 이어지는 시점에 관심이 쏠린다.
6일 산업통상부에 따르면 지난달 반도체 수출액은 603억달러로 전년 대비 262.8% 증가했다. 월간 반도체 수출이 600억달러를 넘어선 것은 처음이다. 메모리 수요 증가세가 이어진 가운데 수출 물량 확대와 메모리 고정가격 상승세가 지속된 영향이다.
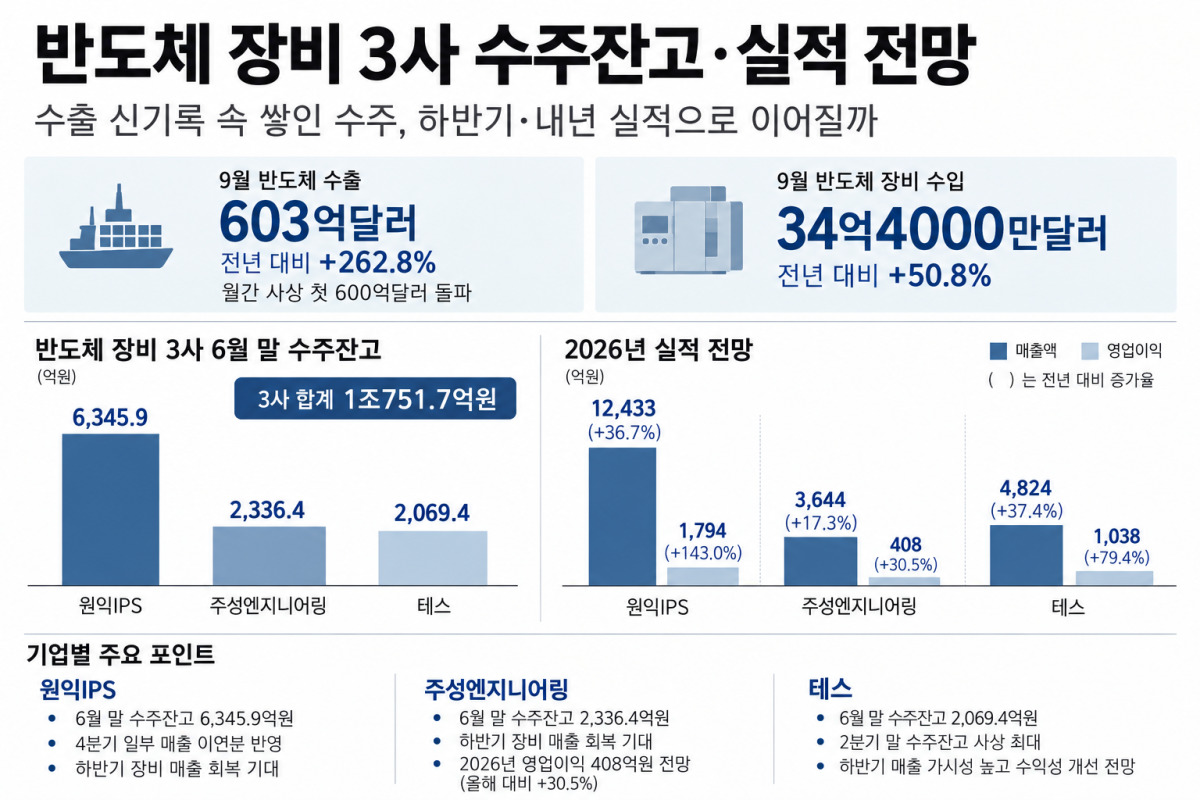
반도체 장비 반입도 늘었다. 하나증권에 따르면 같은 기간 반도체 장비 수입액은 34억4000만달러로 전년 대비 50.8% 증가했다. 하나증권에 따르면 9월 영업일 평균 메모리 반도체 수출액은 전년 대비 342% 증가했다. D램과 낸드플래시, 멀티칩패키지(MCP), 솔리드스테이트드라이브(SSD) 수출도 전월 대비 모두 증가했다.
김록호 하나증권 연구원은 "국내외 주요 반도체 업체들의 대대적 증설로 인해 2027년 장비 시장 전망치 역시 지속 상향될 가능성이 높다"며 "국내 메모리 업체들 역시 신공장 투자가 본격화될 예정"이라고 전망했다.
◆ 반기말 수주잔고 1조…원익IPS 6346억원
금융감독원 전자공시시스템에 따르면 원익IPS와 주성엔지니어링, 테스가 반기보고서에 공시한 지난 6월 말 장비 수주잔고를 합산하면 1조751억6900만원이다.
원익IPS의 수주잔고는 6345억9000만원으로 세 업체 가운데 가장 많았다. 반기 수주총액은 1조1973억9300만원으로 이 가운데 5628억300만원어치가 납품됐다. 원익IPS는 반도체와 디스플레이 제조용 장비를 생산하며 수주 상황은 장비 인도 기준으로 작성하고 부품 납품 등은 제외하고 있다.
금융정보업체 에프앤가이드에 따르면 원익IPS의 올해 매출액 컨센서스는 약 1조2433억원으로 전년 대비 36.7% 증가할 전망이다. 영업이익은 약 1794억원으로 143% 늘어날 것으로 추정했다.
수주 증가가 실적에 반영되는 과정에서는 장비 인도 시점에 따른 시차도 나타나고 있다. 류영호 NH투자증권 연구원은 "2027년부터는 신규 팹(Fab) 오픈과 함께 장비투자 반입이 본격화될 것"이라며 "기존 예상보다 일정이 앞당겨지고 있어 실적 업사이드 가능성이 있다"고 분석했다.
NH투자증권은 원익IPS의 일부 해외 장비 매출 인식이 올해 3분기에서 4분기로 미뤄질 가능성도 제시했다. 다만 연간 실적 전망은 유지하면서 오는 2027년 반도체 투자 확대와 함께 매출 증가에 따른 영업이익 레버리지 효과가 나타날 것으로 예상했다.
◆ 테스, 수주잔고 2069억원…하반기 매출 가시성
테스의 6월 말 수주잔고는 2069억4400만원으로 집계됐다. 반기 수주총액 4278억5800만원 가운데 2209억1400만원어치가 납품됐다. 테스는 플라즈마 화학기상증착(PECVD)과 건식 식각·세정 장비 등을 생산하는 반도체 전공정 장비업체다.
테스는 상반기부터 실적 개선 흐름이 나타났다. 상반기 연결 기준 매출액은 약 2209억원, 영업이익은 약 482억원을 기록했다. 전체 매출에서 반도체 사업이 차지하는 비중은 98%다. 올해 연간 매출액 컨센서스는 약 4824억원으로 전년 대비 37.4% 증가하고 영업이익은 약 1038억원으로 79.4% 늘어날 전망이다.
박성순 한국IR협의회 연구원은 "2분기 말 수주잔고 2069억원으로 하반기 매출 가시성도 높은 수준"이라며 장비 매출 증가에 따른 고정비 레버리지 효과로 수익성도 개선될 것으로 전망했다.
강민구 IBK투자증권 연구원은 "반도체 소부장 기업의 실적과 주가는 수주와 동행하는 경향성을 보인다"며 신규 생산시설 증설과 장비 인증 일정을 고려할 때 수주잔고가 추가로 확대될 것으로 내다봤다. IBK투자증권은 테스의 경우 수주부터 매출 인식까지 걸리는 기간이 짧아 실적과 수주 간 연관성이 상대적으로 높다고 분석했다.
◆ 주성엔지니어링, 하반기 장비 매출 회복…내년 이익 확대 기대
주성엔지니어링의 반기 말 수주잔고는 2336억3500만원이다. 반도체 제조장비가 2143억5800만원, 디스플레이 제조장비가 192억7700만원을 차지한다. 회사는 진행률이 아닌 장비 인도 기준으로 매출을 인식하고 있다.
주성엔지니어링은 올해 매출액 약 3644억원으로 전년 대비 17.3%, 영업이익은 약 408억원으로 30.5% 증가할 것으로 전망된다. 올해 증가 폭은 원익IPS와 테스보다 작지만 내년 성장 기대는 더 크다. 2027년 영업이익 컨센서스는 1401억원으로 올해 전망치의 세 배를 웃돈다.

다만 상반기 실적은 아직 회복 과정에 있다. 주성엔지니어링 상반기 매출액은 연결기준 약 1148억원, 영업손실은 약 56억원을 기록했다.
정우성 LS증권 연구원은 "SK하이닉스와 CXMT의 메모리 투자 확대에 따라 2026년 하반기부터 반도체 장비 매출의 본격적인 회복이 예상된다"고 밝혔다. 이어 SK하이닉스 M15X를 중심으로 한 선단 D램 투자와 신규 생산시설 증설, 공정 미세화에 따른 고유전율 원자층증착(High-k ALD) 장비 투자 확대를 추가 성장 요인으로 제시했다.
winter1004@newspim.com