AI 핵심 요약
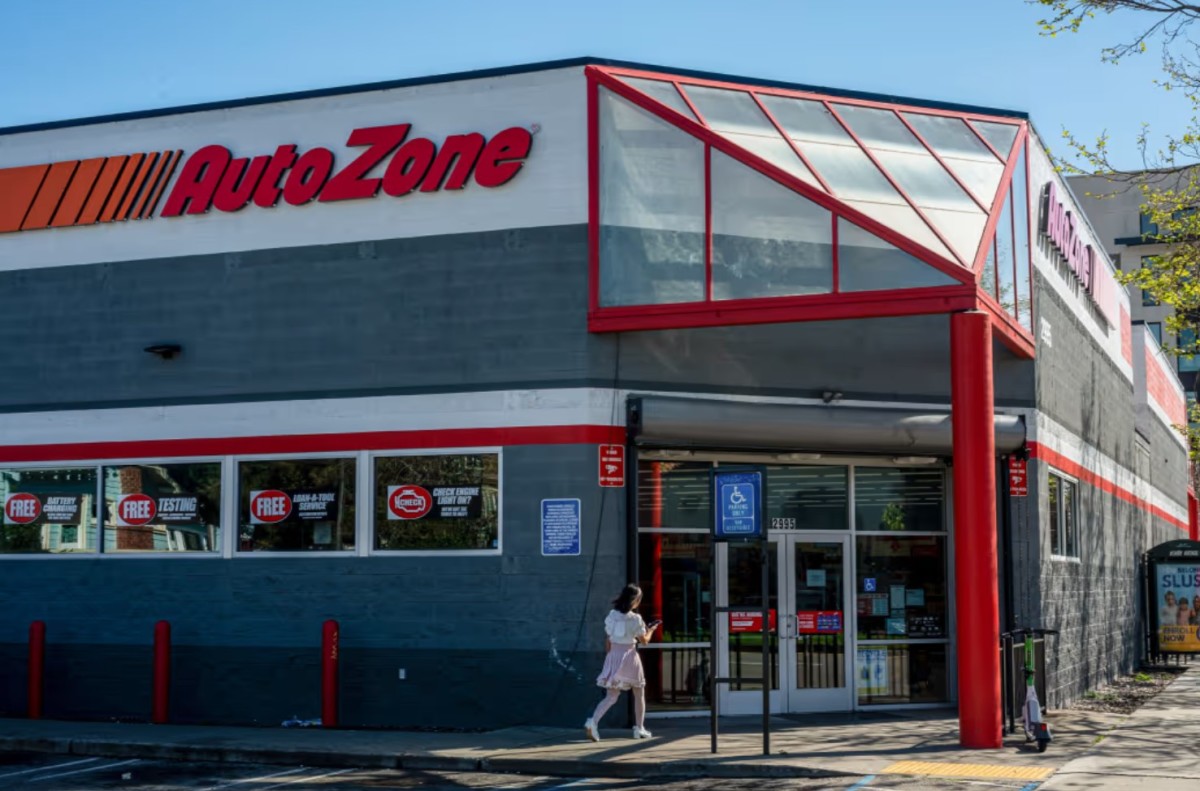
beta- 오토존이 9월 23일 실적 뒤 월가의 목표가 하향 속 반등했다
- 월가는 DIY 수요 부진에도 분기 후반 매출 개선을 기대했다
- 다만 고유가·고물가 속 DIY 회복 지연이 반등 지속성의 변수다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이 기사는 9월 23일 오후 4시24분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<오토존 ① 매출 부진에도 '이익 서프라이즈'…52주 저점서 반등>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 실적 발표 앞두고 눈높이 낮춘 월가
월가는 오토존(AZO)의 실적 발표 전부터 눈높이를 낮췄다. 오펜하이머는 지난 16일 유가 급등이 가뜩이나 어려운 거시 환경을 악화시키며 DIY 수요를 압박하고 있다며 목표주가를 4300달러에서 3500달러로 내리고 오토존을 최선호주 목록에서 제외했다. 다만 '시장수익률 상회' 등급은 유지했다. 새 목표주가는 2028 회계연도 EPS 추정치 208달러(기존 215달러)에 16~18배의 멀티플을 적용한 것으로, 경쟁사 오레일리 오토모티브(ORLY)보다 상당히 할인된 수준이다. 오펜하이머는 역사적으로 저평가된 밸류에이션이 주가를 지지할 것이라며 하락을 매수 기회로 활용하라고 조언했다.
웰스파고는 4분기 기대치 충족 능력에 우려를 표하며 목표주가를 4150달러에서 3500달러로, 에버코어 ISI는 3700달러에서 3500달러로 내렸다. 반면 UBS는 동일 점포 매출이 컨센서스에 못 미칠 것으로 예상하면서도 '매수' 등급과 목표주가 4555달러를 유지했다.
◆ 발표 후에도 줄하향…"바닥은 지났다"
실적 발표 이후에도 목표주가 하향은 이어졌다. 구겐하임은 4000달러에서 3750달러로, 레이먼 드제임스는 4000달러에서 3700달러로, BMO캐피털은 4000달러에서 3500달러로, DA데이비슨은 3750달러에서 3500달러로 낮췄다. 로스캐피털은 4023달러에서 3850달러로, 바클레이스는 3637달러에서 3400달러로, TD코웬은 3500달러에서 3400달러로 내렸다. 그럼에도 이들은 모두 '매수' 계열 의견을 유지했다.
낙관론의 핵심은 분기 후반의 반등이다. 구겐하임의 스티븐 포브스는 4분기 영업 실적이 다소 실망스러웠지만 두 판매 채널이 모두 8월 들어 가속했다며, 미국 동일 점포 매출이 4분기에 바닥을 찍었을 가능성이 크다고 판단했다. 레이먼드 제임스의 바비 그리핀도 1분기 들어 매출이 가속하고 있다며 4% 수준의 물가 상승, 상업용 점유율 확대, 막바지에 접어든 공급망·기술 투자 주기를 주가 촉매로 꼽았다.
상업용 부문의 경쟁력도 긍정론을 받친다. BMO캐피털은 오토존이 점유율을 계속 늘리는 동시에 매장이 자리를 잡으면서 영업 레버리지 효과를 누릴 위치에 있다고 평가했다. 로스캐피털은 경기 영향을 덜 받는 애프터마켓의 특성과 메가 허브에 힘입은 DIFM 점유율 확대를 높이 사며, 매장 성숙과 공급망 지출 감소, LIFO 비용 안정에 따라 2028 회계연도까지 이익 성장이 이어질 것으로 전망했다.
주가 반응에 대한 해석도 나왔다. DA데이비슨은 동일 점포 매출이 예상에 못 미쳤는데도 주가가 오른 것은 시장 기대치가 이미 충분히 낮았기 때문이라고 분석했다. 다만 분기 후반 개선에도 여전히 장기 추세에는 못 미친다고 덧붙였다. 바클레이스는 콘퍼런스콜을 거치며 시각이 다소 긍정적으로 바뀌었다며 2027 회계연도 전망이 LIFO를 제외하면 대체로 예상에 부합했다고 평가했다.
목표주가 3500달러와 '매수' 의견을 그대로 유지한 웰스파고의 재커리 파뎀은 경영진이 동일 점포 매출과 매출총이익률을 점진적으로 끌어올릴 신뢰할 만한 경로를 제시했다고 봤다. 그는 지속적인 점유율 확대, 끈질긴 물가 상승의 수혜, 경쟁사 대비 상당히 할인된 주가수익비율(PER)을 근거로 장기적으로 매력적인 위험 대비 수익 구조를 갖췄다고 평가했다.
TD코웬의 맥스 라클렌코는 2027 회계연도 물가 상승률이 당초 예상보다 높을 것이라며, 미국 동일 점포 매출이 개선되기 전까지 투자자 간 공방이 이어지겠지만 중기 성장 여건과 부담스럽지 않은 밸류에이션을 고려해 긍정적 시각을 유지한다고 밝혔다.
모두가 낙관적인 것은 아니다. 미즈호는 목표주가를 3200달러에서 3000달러로 낮추고 '중립' 의견을 유지하며 실적 발표 후 주가 상승을 정당화하기 어렵다고 밝혔다. 동일 품목 물가 상승률이 4~5%대에서 좀처럼 내려오지 않는데도 가이던스가 2027 회계연도 내내 거래 건수가 개선될 것이라고 가정하고 있어, 상황이 왜 나아질지 분명하지 않다는 지적이다.
전반적인 투자의견은 여전히 '매수'가 우세하다. CNBC 집계에 따르면 오토존을 분석하는 28개 투자은행 가운데 8곳이 '강력 매수', 15곳이 '매수', 5곳이 '보유' 의견을 제시했다. 평균 목표주가는 3809.46달러로 현재 주가 대비 31.6%의 상승 여력이 있으며, 최고 목표주가는 4800달러, 최저는 3000달러다. 오토존은 현재 후행 PER 19.9배, 선행 PER 16.7배에 거래되고 있다.
◆ 관건은 DIY 수요 회복
결국 오토존 주가의 향방은 부진한 DIY 수요가 언제 되살아나느냐에 달려 있다. 자동차 부품 업종은 역사적으로 경기 침체에 강했다. 교체용 부품은 선택이 아닌 필수인 경우가 많고, 경기가 어려울수록 소비자들은 새 차 구매를 미루고 기존 차량 정비에 더 많은 돈을 쓰기 때문이다. 상업용 판매 호조와 메가 허브 전략, 가격 전가력도 탄탄한 버팀목이다.
하지만 이번 분기 이익을 끌어올린 관세 환급과 환율 효과는 반복되기 어렵다. 고유가와 고물가 속에 저소득 DIY 고객의 지갑이 계속 닫혀 있다면 동일 점포 매출 회복은 더딜 수밖에 없다. 분기 후반의 개선 흐름이 새 회계연도에도 이어질지가 이번 반등의 지속성을 가를 시험대가 될 전망이다.
kimhyun01@newspim.com