AI 핵심 요약
beta- 즈푸AI는 2025년 MaaS와 기업용 AI로 매출을 키우며 영향력을 넓혔다.
- GLM-5.2와 오토 GLM으로 코딩·에이전트 경쟁력을 확보했다.
- 다만 B2C 존재감과 수익성은 약해 장기 성장성은 과제로 남았다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

B2B·B2G 온프레미스 AI 강자, B2C는 과제
즈푸AI의 3대 성장동력, 배후 한계점 진단
이 기사는 7월 23일 오후 3시24분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = AI 기업의 경쟁력은 더 이상 '모델을 만들 수 있는가'가 아니라 '모델로 돈을 벌 수 있는가'에서 갈린다.
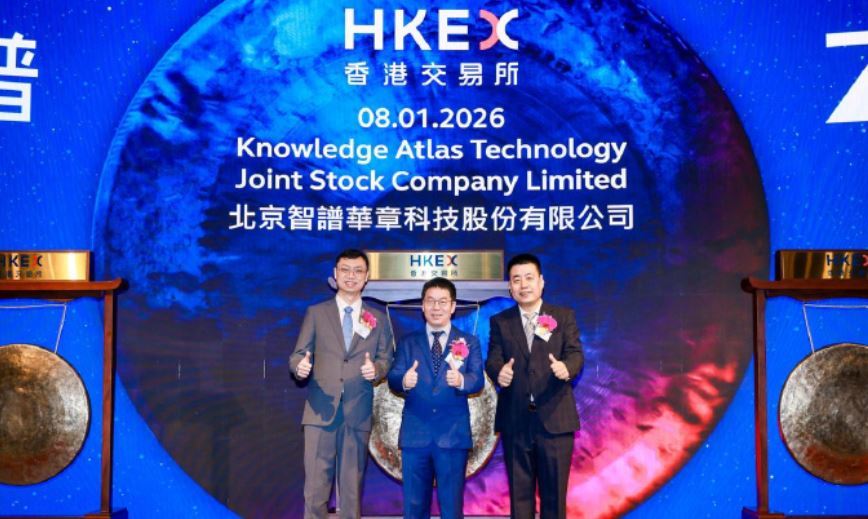
중국 대표 거대언어모델(LLM) 기업 즈푸AI(智譜華章Z.AI 2513.HK)는 독자적으로 개발한 GLM 모델과 기업용 AI 시장을 기반으로 빠르게 영향력을 확대하고 있지만, 소비자 시장에서는 여전히 넘어야 할 과제가 적지 않다.
특히 AI 서비스형모델(MaaS), AI 에이전트, 온프레미스 구축 등 기업 시장에서의 강점이 장기적인 수익성으로 이어질 수 있을 지가 향후 기업가치를 결정할 핵심 변수로 꼽힌다.
이번 기사에서는 즈푸AI의 핵심 기술 경쟁력과 사업 모델 그리고 성장 가능성과 한계점을 함께 짚어본다.
◆ 즈푸AI 고평가의 핵심 '3대 기술 경쟁력'
1. MaaS 사업 성장 가속
주력 사업 방향을 기준으로 즈푸AI를 한마디로 설명한다면 'AI 서비스를 공급하는 회사'로 표현할 수 있다. 비슷한 시기에 홍콩증시에 상장한 미니맥스(MiniMax∙稀宇科技 0100.HK)가 'AI 제품을 판매하는 회사'로 표현된다는 점에서 뚜렷한 차이점이 드러난다.
즈푸AI는 2025년부터 코드 생성과 개발자 지원 분야의 모델 성능 강화에 집중해왔으며, 이를 기반으로 '서비스형 모델(MaaS, Model as a Service)' 시장 공략에 집중해왔다
참고로 MaaS는 쉽게 말해 AI 모델을 완제품처럼 파는 게 아니라, AI를 API(Application Programming Interface, 응용 프로그래밍 인터페이스)로 빌려 쓰는 방식이다. 고객이 API로 호출해 필요한 만큼만 AI 서비스를 사용→사용한 만큼 돈을 지불(토큰 과금)하는 과정으로, 차를 직접 사는 게 아니라 택시를 타는 방식으로 비유할 수 있다.
클라우드 기반 MaaS 시장에서는 빠른 추격세를 보이고 있다.
즈푸의 2025년 클라우드 배포 사업(API·MaaS 부문) 매출은 1억9000만 위안으로 전년 대비 292.6% 증가했으며, MaaS API 플랫폼 ARR(연간 반복 매출)은 17억 위안에 달했다.
알리바바와 바이두 등 대형 클라우드 사업자와 비교하면 사업 규모는 아직 작지만, 독립 AI 모델 기업 가운데서는 빠르게 상용화를 확대하고 있다는 평가를 받고 있다.
2. 독자 GLM 생태계 구축
즈푸AI는 GLM 시리즈 모델을 앞세워 기술력을 입증해왔다.
GLM-5, GLM-5.1, GLM-5.2로 GLM 계열 모델을 지속적으로 고도화하며 오픈소스 LLM 생태계에서 경쟁력을 확보하고 있다는 평가를 받고 있다.
일부 벤치마크에서는 GLM-5.2가 오픈소스 모델 가운데 최고 수준인 SOTA(State of the Art) 등급의 LLM 경쟁력을 유지하고 있다는 평가도 나온다. 특히 기업용 코딩 AI와 에이전트 시장에서 선도적 위치를 확보했다는 평가다.
GLM-5.2의 핵심 특징은 크게 ①100만 토큰(1M) 초장문 컨텍스트 지원 ②복잡한 장기 업무 수행 가능 ③실사용 중심의 코딩 능력 강화 ④개방형 라이선스를 기반으로 배포돼 다양한 개발 환경과 중국산 AI 연산 플랫폼에서 적극 활용될 수 있음 등으로 요약할 수 있다.
이러한 강점을 보유한 GLM-5.2는 출시 초기부터 중국산 AI 칩과 컴퓨팅 인프라에 최적화돼 있다는 평가를 받았다. 현재 여러 국산 연산 플랫폼에서 안정적으로 운영되고 있으며, 화웨이(華為)의 차세대 AI 연산 인프라인 '어센드(昇騰·성텅·Ascend)' 기반 연산 환경에서 모델 학습과 운영 경험을 확보한 대표적인 AI 기업 중 하나다.
올해 하반기 어센드 AI 칩을 탑재한 '아틀라스 950(Atlas 950) 슈퍼노드(여러 개의 AI 칩과 서버를 하나의 거대한 AI 연산 장치처럼 묶은 초대형 AI 컴퓨팅 시스템)'가 상용화될 경우 중국산 AI 인프라와의 호환성이 더욱 강화될 전망이다.
즈푸AI는 중국 내에서 독자적인 LLM 아키텍처를 개발한 대표적인 AI 기업 중 하나다.
AI 업계에서는 자체적으로 기반 모델을 개발하는 기업과, 공개된 오픈소스 모델을 활용해 특정 목적에 맞게 확장하는 기업이 공존하고 있다.
즈푸 AI는 메타의 라마(Llama) 등과 같이 공개 모델을 활용하는 방식이 아니라 자체 설계한 GLM 아키텍처를 기반으로 대형언어모델 기술을 개발하고 있다. 자체 GLM 아키텍처를 기반으로 모델 학습, 멀티모달, 코드 생성, AI 에이전트 등 핵심 기술 영역을 내재화하고 있는 것이다.
이를 통해 GLM은 중국 내 주요 오픈소스 LLM 생태계 중 하나로 성장했으며, 기업과 연구기관의 활용 사례가 확대되고 있다.
3. AI 에이전트로 영향력 확장
AI 에이전트(Agent) 시장에서도 높은 경쟁력을 보유하고 있다.
자체 개발한 장시간 작업 자율 에이전트 오토 GLM(Auto GLM)과 코드 생성 에이전트의 경우 'SWE-벤치(SWE-bench)' 등 주요 코딩 평가에서 경쟁력 있는 성능을 인정 받았으며, 상업용 AI 에이전트 상용화에서도 업계 선두권을 차지하고 있다.
◆ B2B·B2G 온프레미스 AI 강자, B2C는 과제
즈푸AI는 금융기관, 공공기관, 제조업체 등을 대상으로 자체 개발한 GLM 모델 기반 AI 서비스를 제공하는 B2B·B2G(Business to Business, Business to Government) 중심의 AI 기업이다.
주요 사업은 클라우드 API 서비스와 온프레미스(On-Premise, 기업·정부기관이 AI 모델을 외부 클라우드에서 쓰는 것이 아니라, 사내 자체 서버에 구축해 사용하는 방식) 사업으로 구성된다.
매출 대부분은 기업 및 정부 고객에서 창출되고 있다. 중앙 국유기업과 정부 부처, 성(省)급 지방정부, 주요 금융기관 고객 확보 규모에서도 업계 1위를 기록했다.
온프레미스 AI 구축 분야에서 중국 독립 AI 모델 기업 중 높은 경쟁력을 확보하고 있다는 평가를 받고 있다.
2025년 로컬 배포(기업 내부 환경 구축) 사업 매출은 5억3400만 위안으로 전체 매출의 73.7%를 차지했다.
정부·기업(B2G/B2B) 대상 온프레미스 AI 구축 시장에서는 즈푸AI가 바이두(百度∙Baidu, 9888.HK/BIDU.US), 커다쉰페이(科大訊飛∙IFLYTEK∙아이플라이텍 002230.SZ), 알리바바(阿裏巴巴∙Alibaba 9988.HK/BABA.US) 등 대형 IT 기업과도 경쟁 구도를 형성하고 있다.
또한 국가 기밀 보호, 정보보호 등급, 중국산 IT 생태계 적합성 등 정부·공공기관 사업에 필요한 주요 인증과 기술 요건을 충족하고 있어 정부와 국유기업의 중국산 AI 도입 사업에서 최우선 공급업체로 꼽힌다.
이에 즈푸AI의 핵심 과제는 중국산 AI 대체 정책의 수혜와 정부·기업 고객 기반의 높은 신뢰를 활용해 B2B 시장의 입지를 더욱 공고히 하고, 기술 경쟁력을 기업용 AI 에이전트 생태계와 연결해 지속 가능한 반복 매출(ARR)로 전환하는 데 있다.
반면 일반 소비자 시장(B2C)에서의 존재감이 부족한 점은 위험요인으로 꼽힌다.
B2C 제품인 AI 챗봇 칭옌(清言)은 이용자 수와 활성 이용자 규모에서 바이트댄스(ByteDance∙字節跳動)의 더우바오(豆包), 문샷AI(月之暗面·Moonshot AI)의 키미(Kimi), 알리 클라우드(阿裏雲∙알리윈)의 퉁이(通義) 등에 비해 상대적으로 낮은 인지도와 이용자 규모를 보이고 있다.
자체적인 트래픽 유입 채널도 부족해 소비자 시장에서는 사실상 경쟁력을 확보하지 못한 상태라는 평가가 나온다.
결론적으로 즈푸AI는 중국산 AI 생태계와 정부·기업 대상 현장 구축 시장에서는 독보적인 기업으로 꼽힌다. 다만, 현재의 사업 모델은 프로젝트 수행에 많은 인력이 투입되는 구조여서 규모의 경제를 실현하기 어렵고, 대규모 적자가 지속되면서 자금 소모 부담도 매우 큰 상황이다.
또한 소비자 시장에서의 영향력이 부족하고 대형 인터넷 기업 대비 클라우드 인프라와 자체 서비스 생태계 규모가 부족해 AI 연산 비용 경쟁력 측면에서는 불리하다는 평가도 나온다. 이에 중장기적으로 수익성을 확보하기까지는 상당한 시간이 필요할 것으로 전망된다.
소비자 대상 서비스가 기대만큼 성장하지 할 경우, 현재의 높은 기업가치와 대규모 적자 구조는 시장의 시험대에 오를 가능성이 있다는 지적도 나온다.
pxx17@newspim.com