




AI 핵심 요약
beta- 월가 투자은행들이 24일 아포지 테라퓨틱스 데이터에 호평하며 목표주가를 상향했다.
- BTIG·스티펠 등은 137~133달러로 매수 유지하며 효능 우수성을 강조했다.
- BofA·웨드부시 등도 상향 조정하며 3·6개월 투여 일정의 시장 확대를 전망했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

16개 투자은행 중 14곳 '매수' 의견
2029년 상업적 출시 목표 설정
이 기사는 3월 24일 오후 4시46분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<아포지 ① 아토피 치료제 투여 빈도 감소 가능성 입증>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 월가의 호평: 투자은행별 평가 총정리
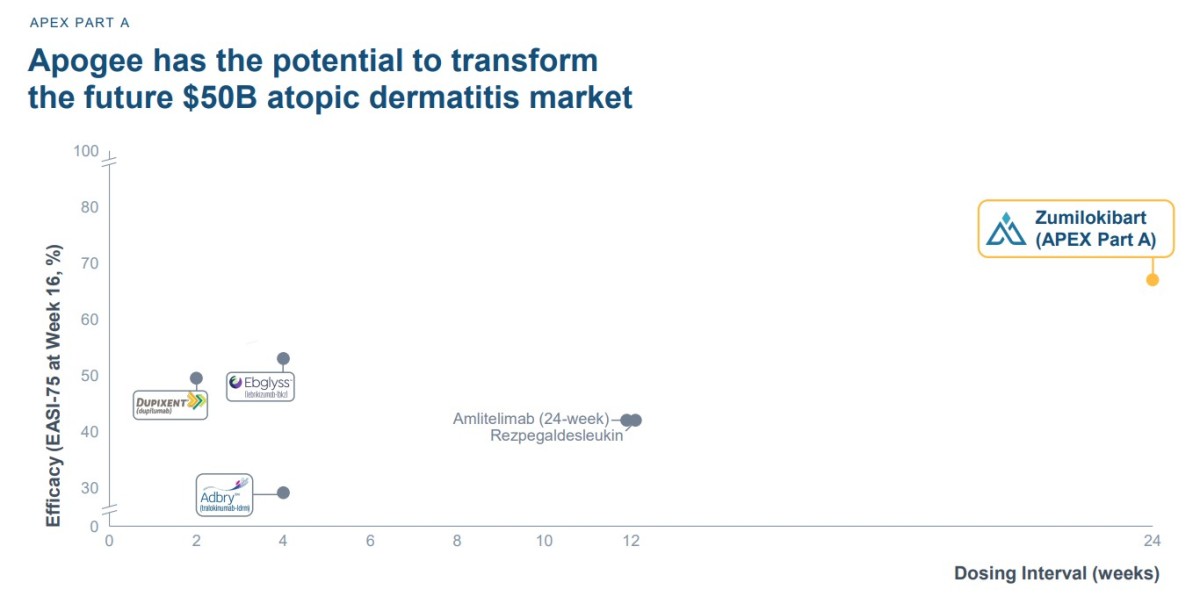
아포지 테라퓨틱스(종목코드: APGE)의 이번 데이터 발표를 계기로 월가 주요 투자은행들이 목표주가를 잇달아 상향 조정하며 긍정적 시각을 강화했다. CNBC 집계에 따르면 현재 아포지를 커버하는 16개 투자은행(IB) 중 8곳이 '강력 매수', 6곳이 '매수', 2곳이 '보유' 의견을 제시했다. 목표주가는 82달러에서 137달러 사이에 분포하며, 평균 목표주가 105.86달러는 현재 주가 대비 약 33.6%의 추가 상승 여력을 시사한다.
▷ BTIG: 목표주가 137달러 (매수 유지)
BTIG의 줄리안 해리슨 애널리스트는 이번 데이터에 대해 "52주 동안 핵심 아토피 피부염 지표에서 최고 수준의 효능을 보여주는 동시에 반응이 오히려 심화되는 양상이 확인됐다"고 평가했다. 그는 초기 반응자군에서 높은 EASI-75 및 IGA 0/1 유지율을 달성했을 뿐 아니라, 52주에 걸쳐 반응이 심화돼 애브비의 린보크 등 주요 JAK 억제제를 여러 지표에서 능가하는 성과를 보였다고 분석했다. 또한 3~6개월 유지 투여 일정이 기존 치료제 대비 시장을 크게 확장할 수 있는 핵심 요인이라고 짚었다.
▷ 스티펠: 목표주가 133달러 (매수 유지)
스티펠의 알렉스 톰슨 애널리스트는 "3개월 및 6개월 투여 간격 모두에서 EASI-75 및 IGA0/1 유지율이 듀피젠트 및 엡글리스와 유사한 수준"이라고 평가했다. 또한 주밀로키바트를 투여받은 전체 환자군에서 52주까지 반응이 심화된 현상은 엡글리스나 듀피젠트에서는 관찰되지 않은 독자적인 특성으로, 투여 빈도 외에 추가적인 차별화 요인이 될 수 있다고 강조했다. 이번 데이터가 프로그램의 목표 제품 프로필 및 승인 경로에 대한 리스크를 한층 줄여줬다는 분석도 덧붙였다.
▷ 뱅크오브아메리카(BofA) 증권: 목표주가 131달러 상향 (매수 유지)
BofA 증권은 이번 업데이트를 "최상의 시나리오"라고 규정하며 목표주가를 기존 99달러에서 131달러로 대폭 올렸다. 이번 결과를 반영해 아토피 피부염 치료제로서 주밀로키바트의 임상 성공 가능성을 40%에서 50%로, 천식 적응증 성공 가능성을 25%에서 35%로 각각 상향 조정했다. BofA는 3개월 및 6개월 두 가지 투여 일정 모두에서 리스크가 줄어들었으며, 2분기 예정인 파트 B 결과에 대한 시장의 불확실성도 일부 해소됐다고 평가했다.
▷ 웨드부시: 목표주가 120달러 상향 (시장수익률 상회 유지)
웨드부시는 목표주가를 기존 95달러에서 120달러로 올리며, 주밀로키바트가 회사가 설정한 '최상의 시나리오'를 충족했다고 평가했다. 경쟁 약물 대비 수치상 우수한 효능, 듀피젠트·엡글리스와 유사하거나 낮은 결막염 발생률, 6개월 유지 투여의 실질적 검증을 핵심 성과로 꼽았다. 나아가 이번 결과가 천식과 호산구성 식도염 등 추가 적응증 확장 과정에서의 개발 리스크를 낮추는 요인으로 작용할 것이라고 분석했다.
▷ 제프리스: 목표주가 100달러 상향 (매수 유지)
제프리스는 목표주가를 95달러에서 100달러로 소폭 상향 조정하며 매수 의견을 유지했다. 52주 시점의 EASI-75 및 IGA0/1 점수가 듀피젠트보다 우수하고 엡글리스와 유사한 수준이며, 전체 환자군에서 JAK 억제제에 근접하는 반응 심화 징후가 관찰됐다고 분석했다. 단, 보다 확실한 결론을 위해서는 더 큰 표본 규모와 위약 대조군이 필요하다는 유보적 시각도 함께 제시했다.
▷ 미즈호: 목표주가 105달러 (시장수익률 상회 유지)
미즈호 증권은 이번 데이터를 "프로그램의 중요한 위험 제거 이벤트"로 평가했다. 모든 효능 지표에서 3개월 및 6개월 투여 간격 모두가 두필루맙(Q2W), 레브리키주맙(Q4W), 유파다시티닙과 비교했을 때 유리한 결과를 보였다고 분석했다. 2026년 2분기에 발표될 고용량 16주차 유도 데이터는 이번 결과에 비춰 상대적으로 덜 중요할 수 있다는 관측도 내놨다.
◆ 임상 전문가들의 시각
하버드 의과대학 피부과 교수이자 브리검 여성병원 아토피 피부염 프로그램 책임자인 루스 앤 블루겔스 박사는 "분기별 혹은 반년마다 투여하는 방식만으로도 환자들에게는 획기적인 변화가 될 수 있다"며 "APEX 2상 A파트에서 1년 동안 입증된 주밀로키바트의 지속성과 효능은 향후 이 질환의 대표적 치료제로 자리매김할 가능성을 높여준다"고 강조했다.
뉴욕 마운트 시나이 아이칸 의과대학의 엠마 구트만-야스키 박사는 "아토피 피부염은 만성 질환인 만큼 장기적 질환 조절이 매우 중요하다"며 "특히 초기 16주 치료에서 충분한 반응을 보이지 못한 환자들에게도 시간이 지남에 따라 반응이 심화된다는 점은 매우 고무적"이라고 설명했다.
◆ 향후 일정과 상업화 전망
아포지 테라퓨틱스는 구체적인 임상 및 상업화 로드맵을 제시했다. 현재 진행 중인 APEX 2상 B파트는 347명의 환자를 고용량·중용량·저용량 주밀로키바트와 위약군에 1:1:1:1 비율로 무작위 배정한 위약 대조 용량 최적화 시험으로, 16주차 데이터는 2026년 2분기에 발표될 예정이다.
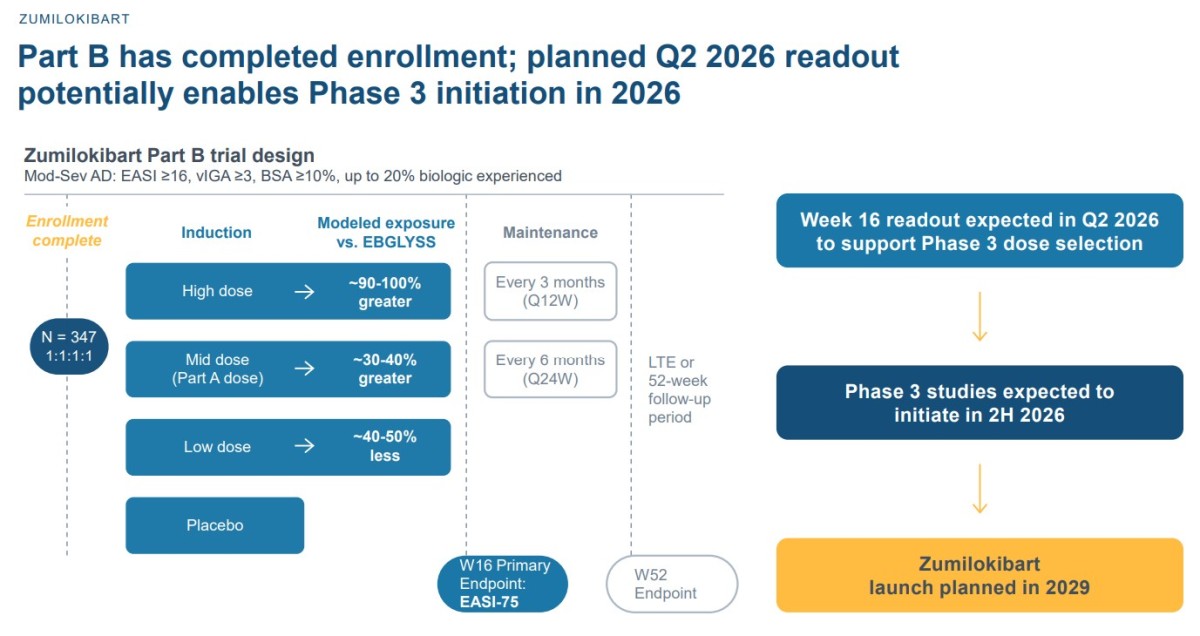
회사는 A파트 결과와 B파트 유도 데이터를 토대로 2026년 하반기 중 3상 임상시험에 돌입할 계획이며, 규제 승인이 순조롭게 이뤄질 경우 2029년 상업적 출시를 목표로 하고 있다.
헨더슨 CEO는 "주밀로키바트는 아포지가 경쟁이 치열한 아토피 피부염 시장에서 독보적인 포지션을 구축할 수 있는 근거를 마련해줬다"며 "천식, 호산구성 식도염 등 추가 적응증으로의 확장 가능성도 함께 탐색해 나갈 것"이라고 밝혔다.
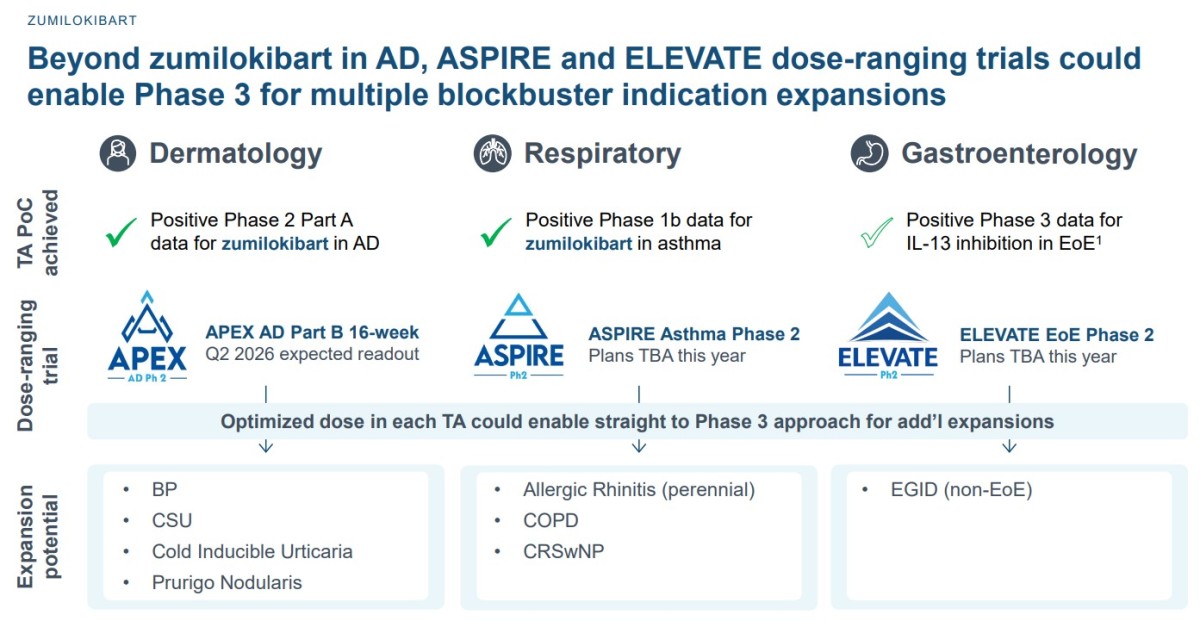
현재 시가총액 약 55억 달러의 아포지 테라퓨틱스는 아직 수익을 내지 못하는 임상 단계 기업이지만, 지난 1년간 주가 상승률은 98.65%에 달한다. 에보뮨, 넥타 테라퓨틱스, 키메라 테라퓨틱스 등과 함께 차세대 아토피 피부염 치료제를 개발 중인 아포지가 170억 달러 규모의 듀피젠트 시장에 어떤 균열을 만들어낼지, 바이오테크 업계와 투자자들의 시선이 집중되고 있다.
kimhyun01@newspim.com


















