안정적인 수수료 기반 사업 모델
유기적 확장과 인수로 성장력 확보
세금 복잡하고 성장 잠재력 제한돼
이 기사는 4월 19일 오전 01시00분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
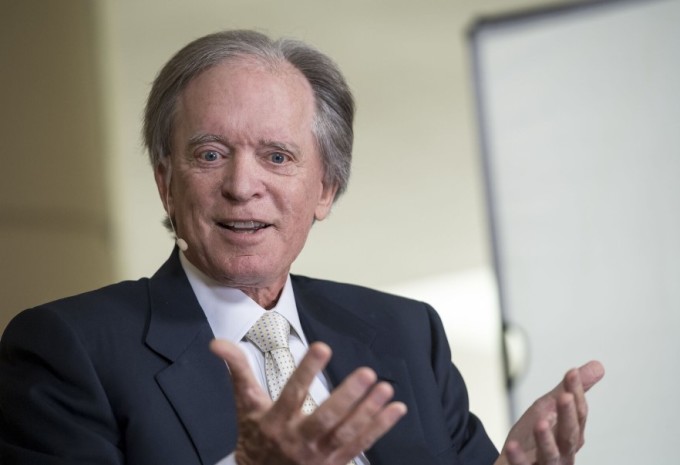
[서울=뉴스핌] 김현영 기자 = 월가에서 '원조 채권왕'으로 불리는 빌 그로스가 마스터합자회사(MLP) 투자를 추천하며 최선호주로 꼽은 에너지 트랜스퍼(종목코드: ET)는 1996년 설립돼 미국 텍사스주 댈러스에 본사를 두고 있는 에너지 운송 인프라 기업이다. 천연가스 파이프라인 운송 서비스에 주력하며 미드스트림 활동에서 대부분의 현금 흐름을 얻는다. 미드스트림은 천연자원의 운송 · 집적 · 저장시설 등 업스트림과 다운스트림의 중간 과정 인프라에 투자하는 회사를 말한다.
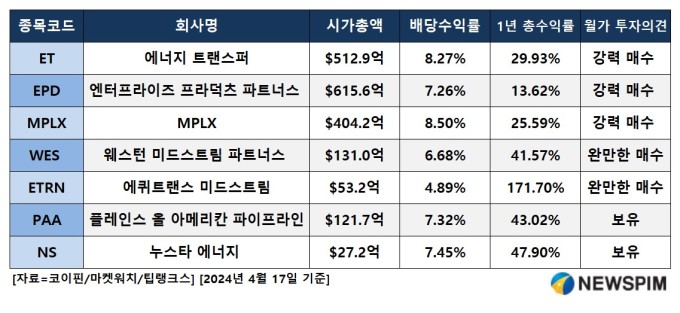
미국 뉴욕증권거래소(NYSE)에서 17일(현지시간) 종가인 유닛당(주당) 15.23달러를 기준으로 시가총액이 512억9000만달러인 에너지 트랜스퍼의 현금 분배금은 매 분기 유닛당 0.315달러(연간 1.26달러)이고 연간 분배(배당)수익률은 8.27%다. 즉 에너지 트랜스퍼에 1000달러를 투자하면 매년 약 83달러(세전)의 소득이 발생한다는 얘기다. 이는 일반적인 배당주 평균(S&P500 배당수익률 약 1.4%)보다 무려 6배가량 높다.
코이핀 집계에 따르면 최근 3개월간 에너지 트랜스퍼의 총수익률은 13.09%, 1년 총수익률은 29.93%를 기록할 정도로 수익률이 좋았다. 코로나19 팬데믹으로 에너지 부문이 전체적으로 어려움을 겪었던 2020년 분배금을 50% 삭감했던 에너지 트랜스퍼는 2022년 초부터 분기마다 분배금을 늘렸다. 현재는 삭감 전 수준을 회복했을 뿐만 아니라 최근 증액으로 삭감 전(0.305달러)보다 1센트 더 많은 분기 분배금을 지급하고 있다. 게다가 회사는 앞으로 연간 3~5% 증액을 목표로 하고 있고, 이는 실현 가능해 보인다.
연간 3~5%의 분배금 증액 목표가 달성 가능할 것으로 예상되는 배경을 살펴보면, 우선 에너지 트랜스퍼의 현재 배당성향(50%를 약간 상회)이 상대적으로 보수적이라 앞으로 분배금을 늘릴 여지가 충분하다. 통상 배당성향은 당기순이익 중 현금으로 지급된 배당금 총액의 비율을 의미하며, 배당성향이 높다는 건 벌어들인 이익에서 주주에게 나눠주는 몫이 많다는 뜻이다. 에너지 트랜스퍼는 현재 투자자에게 이익의 절반 정도만 나눠주고 있다.
아울러 에너지 트랜스퍼는 보유 현금 흐름의 상당 부분(연간 총 현금 흐름의 약 40%)을 수익성이 높은 유기적 확장 프로젝트에 투자하고 있다. 지난해 확장 프로젝트에 16억달러를 투자했고 올해는 24억~26억달러를 투자할 계획이다. 이를 통해 현금 흐름이 더욱 증가하며 분배금을 늘릴 여력도 강화할 것으로 예상된다.
유기적인 확장 외에도 탄탄한 대차대조표 덕분에 성장을 더욱 강화하기 위해 추가 기업 또는 MLP 인수에 나설 재정적 유연성을 갖추고 있다. 회사는 그간 가치를 높일 인수 거래를 성사시켜 왔다. 지난해 5월에는 경쟁사 로터스 미드스트림 오퍼레이션스를 15억5000만달러에, 이어 8월에는 크레스트우드 에쿼티 파트너스를 약 71억달러에 인수하기로 했다. 과거의 그리고 앞으로의 인수 거래 역시 추가적인 수익 증대 기회가 될 것으로 기대된다.
지난 몇 년 동안 에너지 트랜스퍼는 대차대조표를 크게 개선하여 레버리지 비율을 4배 가까이로 낮추는 성과를 보였다. 일단 4배 목표에 도달하면 주식회사에서 자사주 매입에 해당하는 유닛 매수에 우선순위를 둘 것으로 예상된다. 미드스트림 기업은 사업의 특성상 자본 프로젝트에 대규모 투자가 필요하기 때문에 부채가 많다.
통상 미드스트림 기업의 레버리지는 연결 순부채를 12개월 후행 조정 EBITDA(이자, 세금, 감가상각비, 상각 전 영업이익)로 나눈 값이며, 에너지 트랜스퍼의 레버리지 비율은 신용평가사가 사용하는 레버리지 비율이다. 미드스트림 기업은 일반적으로 3~4배의 레버리지를 보유하려 한다.
분배금 커버리지 비율(배당보상비율, 현금 흐름을 분배금으로 나눈 값)이 1.0배 이상이면 현재 회사의 현금 흐름으로 배당을 충당하고 있다는 뜻인데, 에너지 트랜스퍼의 분배금 커버리지 비율은 1.9배로 상당히 견고하다. 이는 레버리지 목표에 도달하면 LP(Limited Partner, 주주)에게 환원할 잉여 현금이 충분하다는 뜻이다. 이 또한 꾸준하고 안정적인 분배금 증액과 유닛 환매 가능성을 가리킨다.
에너지 파이프라인 MLP인 에너지 트랜스퍼는 주로 천연가스를 파이프라인으로 운송하는 일을 한다. 이러한 미드스트림 기업은 매출 대부분을 고객 측으로 수송되는 에너지 단위당 수수료를 부과해 올리는 구조다. 신규 파이프라인 건설에 시간과 비용이 많이 들지만, 수수료 기반 사업을 운영하는 만큼 상품 가격 변동에 따른 직접적인 노출이 적은 편이다. 회사는 2024년 수익의 약 90%가 수수료 기반 사업에서 발생할 것으로 예상하고 있다.
에너지 트랜스퍼는 여러 상품 가격 사이클에서도 안정적인 성과를 내는 경향이 있는 다각화된 대규모 미드스트림 시스템을 보유하고 있다. 거대한 통합 시스템 덕분에 미국 최대 에너지 차익거래 업체 중 하나로 자리매김하기도 했다. 지리적, 계절적 차이를 활용해 자사와 고객의 성과를 모두 향상시켜왔다. 예를 들면 지역별로 가격이 다른 천연가스를 가격이 더 높은 시장에 판매하거나 탄화수소를 저장하여 향후 더 좋은 가격을 받을 때 판매하는 방법 등이 있다.
회사는 올해 분배 가능한 현금 흐름이 약 75억달러에 달할 것으로 예상하며, 이 중 40억달러를 투자자들에게 분배할 예정이다. 그러면 약 35억달러의 잉여 현금 흐름이 남게 된다. 에너지 트랜스퍼의 장기 계획은 향후 몇 년 동안 연간 20억~30억달러를 수익성이 높은 자본 프로젝트에 재투자하고 나머지(5억~15억달러)는 부채 상환과 유닛 환매(자사주 매입에 해당)에 사용하는 것이다. 이는 유닛 가치 상승을 지지하는 촉매가 될 수 있다.
모닝스타의 스티븐 엘리스 에너지 및 유틸리티 전략가는 아시아에서 천연가스 액체(NGL) 수출 수요가 있다는 점을 언급하며 "미드스트림의 경우 석유보다 천연가스 전망이 더 매력적이라고 생각하기 때문에 석유보다 가스 쪽에 집중하고 있다"고 CNBC 인터뷰에서 말했다. 그러면서 에너지 트랜스퍼(ET), 엔터프라이즈 프라덕츠 파트너스(EPD)를 선호한다고 밝혔다. 이들 종목은 월가에서도 낙관적 전망을 제시하며 '강력 매수' 컨센서스가 형성돼 있다.
팁랭크스에 따르면 최근 3개월간 8개 투자은행(IB) 가운데 7곳(88%)이 에너지 트랜스퍼에 '매수'를 추천했고, 향후 12개월 목표주가 평균은 17일 종가인 15.23달러보다 19.83% 높은 18.25달러로 집계됐다. 엔터프라이즈 프라덕츠 파트너스는 12개 IB 중에 11곳(92%)이 '매수' 의견을 냈다. 목표주가 평균은 33.09달러로 17일 종가인 28.39달러에서 16.56% 상승 여력을 나타낸다.
에너지 트랜스퍼를 비롯한 MLP는 안정성과 수익성이 높아 투자자들의 관심을 받고 있지만, 법인세 면제를 받기 위해 대부분의 현금 흐름을 분배하는 만큼 가파른 성장에는 어려움을 겪을 수 있다. 성장성에 무게를 두는 투자자에겐 적합하지 않을 수 있다는 얘기다.
MLP는 장기 계약으로 보장받는 규제 대상 파이프라인과 기타 미드스트림 자산을 운영한다. 이러한 사업 구조는 분배금을 꾸준히 지급할 수 있는 매우 안정적인 현금 흐름을 제공하지만, 성장 잠재력을 제한하기도 한다.
MLP는 수익의 90% 이상을 현금 분배(배당)할 경우 법인세를 면제받는다. 하지만 투자자인 LP는 분배 소득에 대한 세금을 내야 하고, 미국에서 주식회사와 달리 'K-1' 양식을 발행하는 등 세금 신고가 복잡하다는 단점도 있다. 따라서 간단한 세금 계산이나 더 많은 수익 성장 가능성을 추구하는 투자자들에겐 최고의 배당주가 아닐 수 있다.
kimhyun01@newspim.com