전체기사 최신뉴스 GAM
KYD 디데이
홈 산업 생활경제

속보

더보기

'잘 나가는' CJ올리브영 덕에 다시 쓰는 '승계 시나리오'

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

2대 주주 지분 되사며 합병 가능성 부상
올리브영 가치 5조, 지주사 뛰어넘어
CJ㈜로 합병 시 이선호 리더 지배력↑

[서울=뉴스핌] 서영욱 기자 = CJ그룹 승계 작업의 핵심인 CJ올리브영의 활용법에 관심이 쏠리고 있다.

상장(IPO)이 사실상 물 건너 가면서 지주회사인 CJ㈜와의 합병으로 총수 일가의 지배력을 높이는 방안이 유력하게 거론되고 있다.

CJ올리브영의 기업가치가 지주회사의 시가총액을 뛰어넘고 있는 지금이 합병에 유리한 시기라는 분석이다.
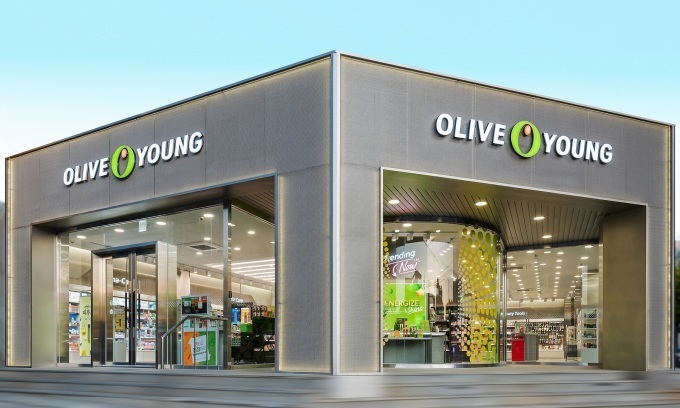
올리브영 대표 매장.[사진=CJ올리브영]

◆매각한 지분 되사는 CJ올리브영...이유는?

3일 관련 업계에 따르면 CJ그룹의 지주사 CJ㈜와 CJ올리브영의 합병 또는 포괄적 주식교환 가능성이 떠오르고 있다.

최근 CJ올리브영이 글랜우드PE에게 매각했던 지분의 절반을 되사기로 하면서다.

현재 글랜우드PE의 특수목적법인 '코리아에이치앤비홀딩스'는 CJ올리브영의 2대 주주로 22.56%의 지분을 가지고 있다.

이 중 절반인 11.3%를 CJ올리브영이 되사고, 나머지 지분은 금융권에서 매입하기로 한 것으로 알려져 있다.

글랜우드PE는 지난 2021년 CJ올리브영 지분 22.6%를 프리IPO(기업공개전 투자유치) 방식으로 4100억원에 인수한 바 있다.

CJ올리브영은 CJ그룹 경영권 승계의 핵심으로 꼽혀왔다. 이재현 CJ 회장의 장남 이선호 CJ제일제당 경영리더를 비롯해 CJ 4세들의 지분율이 높기 때문이다.

지난해 말 기준 CJ올리브영의 최대주주는 CJ㈜로 51.15%의 지분을 가지고 있다. 2대 주주인 글랜우드PE에 이어 이선호 경영리더가 11.04%의 지분으로 3대 주주다.

이재현 회장의 딸 이경후 CJ ENM 브랜드전략실장은 4.21%로 5대 주주, 이재환 전 CJ그룹 부회장의 자녀인 이소혜·이호준씨가 각각 2.83%의 지분을 가지고 있다.

이재현 회장의 동생 이재환 전 CJ그룹 부회장은 4.64%의 지분을 가지고 있다.

이 때문에 CJ올리브영의 기업공개(IPO)를 지렛대 삼아 이들이 그룹 경영권 확보에 나설 것이란 전망이 많았다.

IPO 후 지분을 매각해 확보한 자금으로 CJ㈜ 지분을 사들인다는 시나리오였다. 이선호 경영리더의 CJ㈜ 지분은 2.87%로 여전히 낮은 수준이다.
이선호 CJ제일제당 경영리더 [사진=CJ]

◆CJ올리브영 합병 시 이선호 그룹 지배력↑

하지만 CJ올리브영이 지난 2022년 IPO를 잠정 중단한 데 이어 재무적 투자자인 글랜우드PE가 상장 차익을 포기하고 자금 회수에 나서면서 IPO 가능성은 낮아졌다.

IPO의 대안으로 합병이 꼽힌다. CJ올리브영이 그 사이 국내 H&B 시장을 장악하면서 매출은 물론 기업가치가 수직 상승하면서다.

지난 2021년 프리IPO 당시 1조8000억원이었던 올리브영 기업가치는 현재 5조2000억원으로 급성장했다.

지난 2021년 매출 2조원을 돌파한 올리브영은 지난해 3조8612억원의 매출로 '매출 4조 시대'를 목전에 두고 있고 영업이익도 4607억원을 기록, 안정적인 수익을 기록하고 있다.

글로벌 기업 세포라를 비롯해 국내외 경쟁사들이 시장에서 줄줄이 철수하며 성장 여력이 남아 있다는 점도 호재다.

반면 CJ㈜의 시가총액은 3일 기준 3조7000억원이다. CJ올리브영의 기업가치가 클수록 CJ 총수일가는 유리한 비율로 CJ㈜ 지분을 확보할 수 있다.

지난해 CJ올리브영을 4~5조원 가치로 합병 시 이선호 경영리더는 CJ㈜의 지분 18.3~22.9%를 확보할 수 있다는 전망이 나오기도 했다.

현재 CJ㈜의 최대주주인 이 회장의 지분을 더해 CJ일가의 지배력을 공공히 할 수 있다는 분석이다.

IB업계에선 CJ올리브영이 실적 최대치를 기록할 올해 합병 가능성이 높다고 보고 있다. 흥국증권은 올해 CJ올리브영의 매출이 5조원에 근접한 4조6782억원을 기록할 것으로 내다봤다.

사실상 국내 H&B 시장이 CJ올리브영으로 '천하통일'된 상태고, 외국인 관광객의 증가, 화장품 소비 트렌드 변화로 기업가치가 지속적으로 상승할 것이란 전망이다.

업계 관계자는 "실제로 CJ㈜와의 합병이 이뤄질 경우 CJ올리브영의 기업가치는 현재 추정치를 뛰어넘을 것으로 보인다"며 "IPO를 철회한 것으로 예단할 필요는 없고 상장 재논의도 얼마든지 다시 이뤄질 수 있다"고 했다.

syu@newspim.com

[뉴스핌 베스트 기사]

사진
李지지율 35.2% 2주연속 하락…국힘 41% 민주 35% [서울=뉴스핌] 박찬제 기자 = 이재명 대통령의 국정 수행 지지도가 2주 연속 하락해 35.2%를 기록했다는 여론조사가 12일 발표됐다. 리얼미터가 아시아경제 의뢰로 지난 6∼8일 전국 18세 이상 1504명을 대상으로 조사한 결과, 이 대통령의 국정수행에 대한 긍정평가는 지난주보다 2.2%포인트(p) 내린 35.2%였다. 부정평가는 61.4%로 전주 대비 1.6%p 올랐다. '잘 모름'은 3.4%였다. 리얼미터는 "조희대 대법원장과의 사법부 독립성 논란과 비무장지대(DMZ) 지뢰 폭발에 따른 여야 안보 공방, 수도권 전월세·아파트값 상승세 등 인사·안보·부동산 악재가 국정감사 이슈로 집중되면서 지지율 하락을 이끈 것으로 보인다"고 분석했다. 이재명 대통령이 6일 청와대 본관에서 43회 국무회의를 주재하고 있다. 2026.10.06 [사진=청와대] 이 대통령 지지율을 연령대별로 살펴보면 각각 3.1%p, 2.1%p 오른 20대(27.3%)와 30대(31.3%)를 제외한 전 연령대에서 하락세가 나타났다. 지난 7∼8일 전국 18세 이상 유권자 1004명을 대상으로 한 정당 지지도 조사에서 더불어민주당은 35.7%, 국민의힘은 41.3%를 각각 기록했다. 민주당은 지난 조사 대비 7.0%p 떨어졌고, 국민의힘은 2.9%p 오르면서 지지율이 역전됐다. 다만 양당 간 격차는 5.8%p로 여전히 오차범위(±3.1%p) 내다. 리얼미터는 민주당 지지율에 대해 "조 대법원장의 법사위 충돌 및 탄핵 추진 논란, 수사권 개편을 둘러싼 조국혁신당과의 갈등, 수도권 부동산 전월세 불안 등 악재가 겹치면서 진보층과 40대를 중심으로 지지층이 이탈해 상당 폭 하락한 것으로 풀이된다"고 설명했다. 리얼미터는 국민의힘에 대해서는 "국정감사 초반 DMZ 지뢰 폭발 사태 등 안보 이슈와 조 대법원장 증언 채택 및 탄핵 공방 등을 통해 대여 공세를 강화한 데다 농지 전수조사·대미투자 등 정부 정책 논란까지 겹치면서 정부·여당에 대한 비판 여론의 반사이익을 얻어 지지율이 상승한 것으로 보인다"고 분석했다. 조국혁신당은 지난주보다 1.1%p 오른 6.3%를 기록했다. 개혁신당은 2.8%, 진보당은 1.2%다. 기타 정당은 1.8%, 무당층은 11.0%로 조사됐다. 대통령 국정수행 지지도 조사의 표본 오차는 95% 신뢰수준에 ±2.5%p, 응답률은 2.8%였다. 정당 지지도 조사의 표본오차는 95% 신뢰수준에 ±3.1%p, 응답률은 2.6%였다. 두 조사 모두 무선 100% 자동응답 방식으로 진행됐다. 자세한 내용은 중앙선거여론조사심의위원회 홈페이지를 참조하면 된다. pcjay@newspim.com 2026-10-12 10:10
사진
정의선 취임 6년, 로봇 상용화 눈앞 [서울=뉴스핌] 김기락 기자 = 정의선 현대자동차그룹 회장이 오는 14일 취임 6주년을 맞는 가운데 미래 성장동력으로 추진해 온 로봇 사업이 상용화를 향한 시험대에 올랐다. 현대차그룹은 2028년 미국 자동차 공장에 휴머노이드 로봇 '아틀라스(Atlas)'를 투입하고 연간 3만대 규모의 생산능력을 확보할 계획이다. 자동차 제조를 넘어 로봇과 인공지능(AI)을 결합한 피지컬 AI 기업으로 사업 영역을 넓히겠다는 전략이다. 관건은 수익성이다. 보스턴다이내믹스는 2021년 현대차그룹에 인수된 이후 지난해까지 약 1조7000억원의 누적 손실을 기록했다. 로봇 상용화 기대에 기업가치가 높아지고 있지만 실제 투자금 회수와 자동차 생산성 개선으로 이어지는지는 아직 검증되지 않았다. 특히 보스턴다이내믹스의 지분이 정 회장 개인과 현대차·기아 등 여러 주체에 나뉘어 있어 로봇 사업의 성장과 현대차 주주가 얻는 경제적 이익을 구분해 평가해야 한다는 지적이 나온다. [인포그래픽=챗GPT] 2026.10.12  ◆ 그룹의 로봇 가치, 현대차 주주 몫과는 다르다 12일 자동차 업계에 따르면 현대차그룹의 로봇 전략은 보스턴다이내믹스를 중심으로 구체화하고 있다. 정 회장 취임 직후인 2020년 12월 인수를 결정한 뒤 2021년 6월 지배지분 80% 인수를 마무리했다. 당시 정 회장도 개인 자금을 투입해 지분 20%를 확보했다. 이후 추가 출자 등을 거치며 지분 구조가 달라졌다. 지난 7월 잔여 지분 인수 추진 당시 보스턴다이내믹스 지분은 HMG글로벌 56.4%, 정 회장 22.6%, 현대글로비스 11.25%, 소프트뱅크 9.65%로 보도됐다. HMG글로벌은 현대차와 기아, 현대모비스가 참여한 투자법인이다. HMG글로벌 지분은 현대차 49.5%, 기아 30.5%, 현대모비스 20%로 구성됐다. 이를 적용하면 당시 현대차의 HMG글로벌 경유 보스턴다이내믹스 간접 지분은 약 27.9%다. HMG글로벌이 보유한 지분 56.4%에 현대차의 출자 비율 49.5%를 곱한 수치다. 소프트뱅크 잔여 지분을 기존 보유 비율에 따라 배분하면 HMG글로벌 62.5%, 정 회장 25%, 현대글로비스 12.5%로 조정되는 구조다. 이 경우 현대차의 HMG글로벌 경유 간접 지분은 약 30.9%로 높아진다.  그룹이 보스턴다이내믹스 지분을 모두 확보하더라도 로봇 사업의 성과를 현대차가 독차지하는 것은 아니다. 정 회장과 기아·현대모비스·현대글로비스도 투자한 만큼 성과는 여러 주주에게 나뉜다. 현대차 주주에게 중요한 것은 '그룹의 로봇 기업'이라는 간판보다 현대차가 투입한 돈에 비해 얼마의 수익을 거둘 수 있느냐다. ◆ 로봇 팔아 버는 돈과 공장에서 아끼는 돈 현대차가 로봇 사업에서 기대하는 효과는 크게 두 가지다. 보스턴다이내믹스가 외부 판매를 늘려 투자 가치를 높이는 것과 자동차 공장에 로봇을 투입해 생산비를 낮추는 것이다. 현대차와 기아·현대모비스 등 계열사에는 로봇의 기술력을 실제 생산 현장의 수익성 개선으로 연결하는 일이 핵심 과제다. 주주 입장에서도 로봇의 성능 못지않게 투자비를 얼마나 빨리 회수하고 생산비를 얼마나 줄일 수 있는지가 중요하다.  첫 번째는 로봇 기업의 성장이다. 외부 고객에게 로봇을 판매하고 유지보수·서비스 사업을 확대해 수익성을 높이면 투자 지분의 가치도 커질 수 있다. 그러나 기업가치 상승이 현대차의 현금 유입이나 배당 재원 증가를 뜻하지는 않는다. 실제 이익 귀속과 현금 회수는 지분 구조와 배당, 지분 매각 여부 등에 따라 달라진다. 현재는 성장 기대와 실적 사이의 간극도 크다. 로이터는 지난 9월 현대글로비스 공시를 인용해 보스턴다이내믹스가 지난해 5284억원의 손실을 냈으며, 2021~2025년 누적 손실은 약 1조7000억원에 달한다고 보도했다. 로봇 사업의 성장 기대와 별개로 대규모 손실이 이어지는 상황이다. 보스턴다이내믹스는 최근 아마존의 AI 사업을 이끌었던 로히트 프라사드를 최고경영자(CEO)로 영입했다. 기술 개발을 넘어 로봇 상용화와 수익 모델 구축으로 이어질지가 관심사다. 두 번째는 자동차 생산의 효율 개선이다. 이를 위해 보스턴다이내믹스는 지난달 21일(현지시간) 미국 조지아주 현대차그룹 메타플랜트 아메리카(HMGMA)에 '로보틱스 메타플랜트 응용 센터(RMAC)'를 열고 본격 운영에 들어갔다. 현대차그룹은 2028년 HMGMA에 아틀라스를 투입해 부품을 생산 순서에 맞춰 분류·배치하는 서열작업부터 맡길 계획이다. 2030년에는 부품 조립 등으로 적용 범위를 넓힌다. 이때 현대차가 얻는 효과는 로봇 판매 이익이 아니라 자동차를 만드는 과정에서 발생한다. 반복 작업을 안정적으로 수행하고 무거운 부품을 옮기는 부담을 줄이면 생산성과 작업 안전성을 높일 수 있다. 다만, 로봇 투입 자체를 비용 절감으로 단정하기는 어렵다. 도입 가격과 유지보수비, 생산라인 변경 비용을 고려한 뒤에도 작업시간 단축과 품질 개선 효과가 이를 웃돌아야 한다. 현대차 주주 관점에서는 로봇을 몇 대 배치했는지보다 차량 한 대당 생산비와 공정 가동률이 얼마나 개선되는지가 중요하다. 지난해 3월 정의선 현대차그룹 회장이 미국 조지아주 소재의 현대차그룹 메타플랜트 아메리카(HMGMA) 준공식에서 언론과 인터뷰하고 있는 모습. [사진=현대차그룹] ◆ 3만대 생산능력보다 중요한 '투자 회수' 현대차그룹은 2028년까지 연간 3만대 규모의 로봇 생산능력을 확보할 계획이다. 생산능력은 실제 생산량이나 판매량과 다르다. 규모의 경제를 통해 원가 경쟁력을 확보하려면 그룹 내부 수요뿐 아니라 외부 고객의 구매도 뒷받침돼야 한다. 정 회장의 로봇 전략은 자동차 제조 역량을 새로운 사업으로 확장한다는 점에서 의미가 있다. 현대차그룹은 생산시설과 제조 데이터, 현대모비스의 부품 기술, 현대글로비스의 물류 역량을 결합해 로봇 사업을 키우고 있다. 자동차 공장은 로봇의 실제 작업 능력을 검증하는 현장이자, 초기 수요처가 될 수 있다. 다만, 그룹 차원의 사업 확장과 현대차의 주주가치는 별도로 평가해야 한다. 정 회장의 개인 투자 성과, 다른 계열사의 부품·물류 사업 기회, 현대차의 생산성 개선을 한데 묶으면 현대차 주주에게 돌아갈 몫이 불분명해질 가능성을 배제할 수 없기 때문이다. 취임 6년을 맞은 정 회장의 승부수는 로봇 기업 인수와 기술 시연을 넘어, 생산 현장의 검증과 양산을 준비하는 단계로 접어들었다. 앞으로는 로봇의 성능뿐 아니라 추가 투자 규모와 차량 한 대당 생산비 절감액, 투자금 회수 기간이 로봇 전략의 주주가치를 가늠할 지표가 될 전망이다.  peoplekim@newspim.com 2026-10-12 13:42
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동