AI 핵심 요약
beta- 트렌드포스는 20일 내년 1분기 낸드 계약가격 하락을 전망했다
- 중국 기업용 SSD 주문 감소와 생산량 급증으로 공급과잉이 예상된다
- 삼성전자와 SK하이닉스는 고부가 기업용 SSD로 수익성 방어에 나섰다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
中 기업용 SSD 주문 급감, 美 AI 수요 증가분 웃돌아
낸드 공급 25~30% 급증…삼성·SK, 고부가 SSD로 수익성 방어
[서울=뉴스핌] 서영욱 기자 = 인공지능(AI) 투자 확대에 힘입어 상승세를 이어온 낸드플래시 시장에 하락 신호가 켜졌다. 낸드 현물가격이 최근 20% 이상 급락한 데 이어 내년 1분기부터 계약가격도 하락세로 돌아설 것이란 전망이 나온다.
미국 빅테크의 AI 데이터센터 투자 확대에도 중국의 기업용 솔리드스테이트드라이브(SSD) 주문 감소가 이를 웃돌면서 수요 증가세가 꺾이고 있기 때문이다. 여기에 고적층 공정 전환과 설비투자 확대로 생산량까지 급증하면서 내년에는 공급과잉이 본격화할 것으로 예상된다.
삼성전자와 SK하이닉스도 낸드 가격 하락에 대비해 고부가 기업용 SSD 중심의 수익성 방어에 나서야 하는 상황이다.
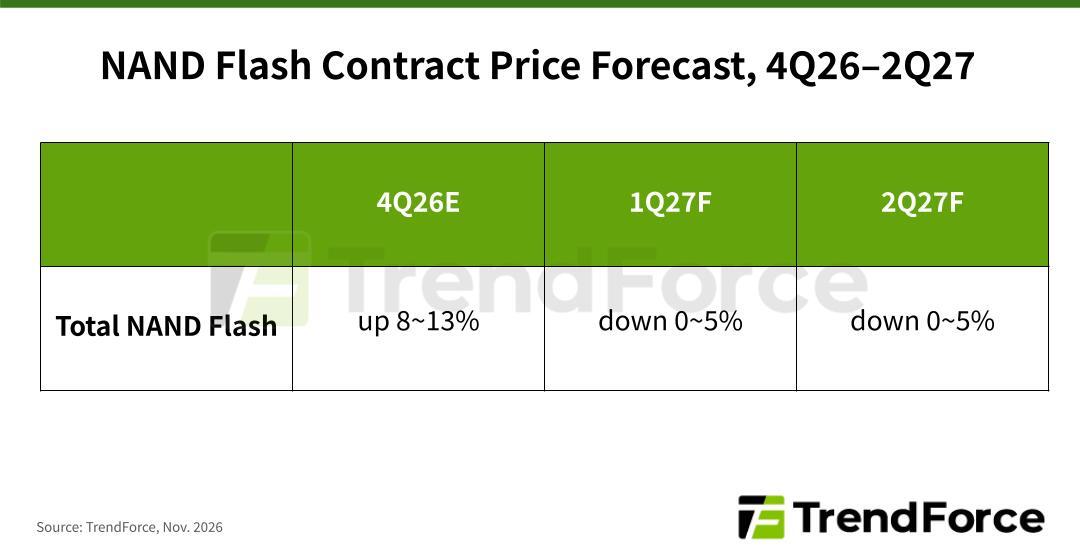
20일 시장조사업체 트렌드포스에 따르면 내년 1분기 글로벌 낸드플래시 계약가격은 전 분기 대비 0~5% 하락할 것으로 예상했다. 2분기부터는 기업용 SSD를 포함한 모든 제품군이 가격 하락 국면에 진입할 전망이다.
트렌드포스는 지난 7월까지만 해도 내년 하반기부터 낸드 공급 부족이 완화될 것으로 예상했지만, 최근에는 공급과잉 전환 시점을 상반기로 앞당겼다. 낸드 시장이 예상보다 빠르게 공급 부족에서 공급과잉 국면으로 돌아설 것이라는 분석이다.
◆中 주문 감소가 美 AI 투자 확대 효과 상쇄
기업용 SSD 수요는 미국과 중국에서 엇갈리고 있다. 미국 클라우드서비스사업자(CSP)들은 AI 에이전트와 범용 서버 투자 확대에 따라 내년 SSD 수요 전망치를 상향 조정했다. 반면 중국 CSP들은 첨단 그래픽처리장치(GPU) 확보의 어려움과 높은 재고 부담, AI 서비스의 토큰 가격 경쟁 심화로 SSD 주문을 대폭 줄였다.
트렌드포스는 중국의 주문 감축분이 미국의 추가 수요보다 많다고 분석했다. 미국 AI 데이터센터 건설이 계속돼도 다른 지역의 투자 둔화가 글로벌 낸드 수급을 악화시킬 수 있다는 의미다.
공급 측면에서는 기술 고도화가 부담으로 작용한다. 트렌드포스는 내년 낸드 업계 설비투자가 전년 대비 26.7% 증가한 299억 달러, 비트 단위 공급 증가율은 25~30%에 이를 것으로 추산했다.
제조사들이 고적층 공정 전환과 쿼드러플레벨셀(QLC) 제품 확대에 나서면서 같은 생산설비에서도 더 많은 저장용량을 확보할 수 있게 되기 때문이다. 개별 기업에는 원가 절감 수단인 공정 혁신이 업계 전체로는 공급 확대와 가격 하락 압력으로 이어지는 셈이다.
소비자 시장도 수요를 떠받치기 어려운 상황이다. 스마트폰과 PC 제조사들은 비싸진 메모리 가격을 완제품 가격에 반영하거나 제품당 저장용량을 줄이는 방식으로 대응하고 있다.
출하량이 감소하는 데 기기당 낸드 탑재량마저 줄면 전체 비트 수요는 이중으로 위축된다. 트렌드포스는 저가에 확보한 메모리 재고가 내년 소진되면서 이러한 현상이 심화할 것으로 내다봤다.
가격 신호는 이미 나타나고 있다. 트렌드포스는 올해 4분기 낸드 계약가격 상승률 전망치를 8~13%로 낮췄다. 유통시장에서는 재고 처분 압박으로 현물가격이 최근 20% 이상 급락했다.
계약가격과 현물가격의 움직임에는 시차가 있지만, 가격 상승을 전제로 한 구매가 위축되고 있다는 점에서 내년 수익성에 경고음이 켜졌다는 평가다.
◆삼성·SK, 고부가 SSD로 가격 하락 방어
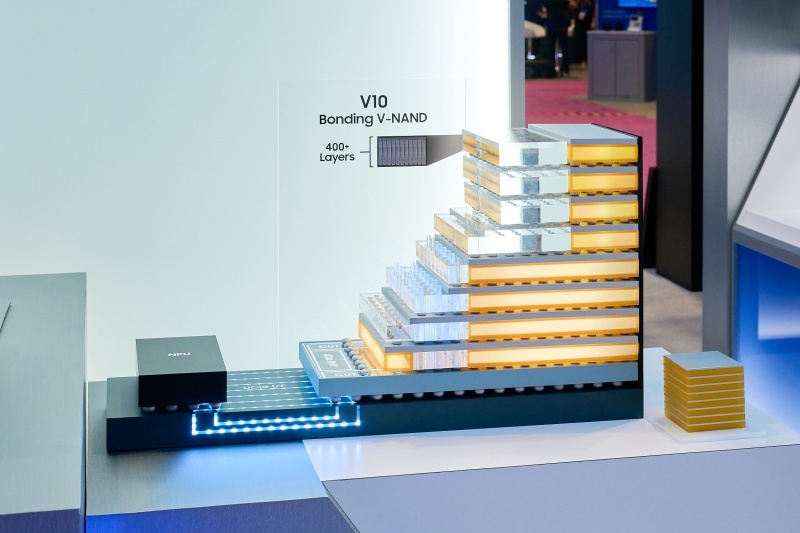
삼성전자와 SK하이닉스의 대응도 중요해졌다. 두 회사는 기업용 SSD와 고용량·고부가 낸드 비중을 늘려 수익성을 높이는 전략을 추진하고 있다.
삼성전자는 9세대 V낸드와 자체 컨트롤러를 적용한 AI 서버용 SSD 'PM1763' 양산에 나섰고, SK하이닉스는 321단 낸드 기반 기업용 SSD 판매를 확대하고 있다. SK하이닉스의 미국 자회사 솔리다임도 고용량 SSD 시장을 공략하고 있다.
업계에서는 낸드 공급과잉이 본격화할 경우 삼성전자와 SK하이닉스의 수익성도 영향을 받을 것으로 보고 있다. 다만 북미 대형 고객사와의 장기 공급계약 확대, 고적층·QLC 기술을 통한 원가 절감 능력에 따라 업체별 실적은 차별화될 전망이다.
낸드 가격 하락이 메모리 시장 전체의 침체로 이어질 가능성은 제한적이라는 분석도 나온다. HBM 생산 확대에 따른 범용 D램 생산능력 제약과 AI 서버용 메모리 수요 증가로 D램 시장은 내년에도 공급 부족이 이어질 것으로 예상되기 때문이다.
반도체 업계 관계자는 "AI 투자 확대가 모든 메모리 제품의 수요 증가와 가격 상승을 보장하는 것은 아니다"라며 "낸드 시장은 공급 증가 속도가 수요를 앞지르면서 가격 조정이 불가피할 수 있는 만큼 고부가 제품 비중과 원가 경쟁력이 업체별 수익성을 가르는 핵심 변수가 될 것"이라고 말했다.
syu@newspim.com