AI 핵심 요약
beta- 바클레이스는 4일 테슬라와 스페이스X 합병이 임박했다고 전망했다.
- 스페이스X가 테슬라를 20% 프리미엄과 주식교환으로 인수할 가능성이 높다.
- 합병 시 테슬라 주주는 성장성과 머스크 지배력 강화의 수혜를 본다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

양사 합병 머스크에게도 유리, 왜
인수자의 저주 등 막판까지 변수
이 기사는 11월 4일 오전 12시56분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 일론 머스크가 이끄는 테슬라(TSLA)와 스페이스X(SPCX)의 합병이 점차 구체화되는 가운데 테슬라가 진정한 승자라는 의견이 나왔다.
바클레이스는 최근 보고서를 내고 "규정상 테슬라의 2026년 연례 주주총회가 늦어도 12월6일(현지시각)까지 열려야 하기 때문에 그 전에 양사의 합병 발표가 나올 수 있다"며 이 같이 주장했다.
바클레이스의 댄 레비 수석 애널리스트는 테슬라의 투자의견을 '비중 확대'로 상향 조정하고, 목표주가 역시 370달러에서 450달러로 높여 잡았다. 11월3일 종가 398.50달러에서 약 13% 상승 가능성을 제시한 수치다.
생성형 인공지능(AI) 모델의 바클레이스 보고서 및 외신들 분석에 따르면 양사의 단기적인 인수 조건 측면에서 테슬라 주주가 유리한 구조의 혜택을 볼 가능성에 무게가 실린다.
우선, 스페이스X가 전액 주식 교환 방식으로 테슬라를 인수하는 시나리오가 가장 유력하다는 판단이다. 보고서 발표 시점을 기준으로 스페이스X의 기업 가치가 2조달러에 이르고, 테슬라의 경우 1조5500억달러 선이기 때문에 규모가 큰 스페이스X가 테슬라를 인수하는 형태가 될 가능성이 높다는 것.
여기에 고금리 상황을 감안할 때 현금이 오가는 거래보다 100% 주식 교환 방식으로 딜이 진행되는 시나리오에 무게가 실린다.
바클레이스는 스페이스X가 테슬라에 20% 가량 프리미엄을 얹어 인수할 것으로 예상한다. 테슬라 주식 1주당 스페이스X 주식 3.1주를 제공한다는 얘기다.
보고서 작성 시점을 기준으로 양사의 주가를 대입했을 때 테슬라 1주 당 스페이스X 3.1주라는 가치 비율이 성립한다고 바클레이스는 주장한다. 테슬라 주주가 스페이스X 주식을 3.1배 더 많이 교환 받는 구조가 아니라 가치 등가 교환 시 스페이스X 주가 대비 테슬라 평가액 비율이 3.1배 수준이라는 설명이다.
테슬라 1주당 가치가 스페이스X 주식 1주보다 3.1배 높게 평가되기 때문에 테슬라 주주들이 스페이스X 주식을 그만큼 더 받게 된다는 것.
단순한 교환 기준으로 보면 테슬라 주주들이 자산 총액은 변하지 않고 주식 수만 늘어나는 셈이다. 수학적으로 가치가 똑 같은 것을 쪼개서 받는 등가 교환이기 때문.
그런데도 바클레이스가 테슬라 주주에게 유리하다고 보는 이유는 합병 이후 가치 상승 때문이다. 주식 수가 늘어난 상태에서 자산 가치가 더 커질 수 있는 3가지 구조적 요인이 자리잡고 있다는 것.
우선 교환 비율을 계산할 때 이미 테슬라 주식 가격에 20%의 프리미엄을 얹어 스페이스X 주식을 받기 때문에 출발부터 유리하다는 설명이다.
스페이스X가 나스닥 시장에 상장, 약 2조달러의 시가총액을 형성한 상태이기 때문에 1 대 3.1 합병 비율에 대해 논란이 발생할 여지가 낮다고 보고서는 판단했다.
스페이스X는 xAI를 인수하며 우주항공뿐 아니라 이른바 '오비탈 AI' 즉, 우주 AI 인프라와 테라팹 반도체 공장의 모멘텀을 가진 뉴욕증시의 주도주다.
정체된 전기차 시장에 갇힌 테슬라의 자산이 월가의 대장주 스페이스X의 지분으로 직접 전환되는 것으로, 테슬라 주주들에게 강력한 성장 엔진이 생기는 셈이라고 바클레이스는 설명한다.
테슬라의 자율주행 AI 기술과 스페이스X의 스타링크 우주 인터넷 인프라가 완전히 한 회사로 합쳐지면 두 회사가 따로 존재할 때보다 기업의 전체 가치가 더 커질 것으로 월가는 기대한다.
테슬라의 기존 주주는 전기차와 에너지 사업을 넘어 스페이스X의 독점적인 우주항공 비즈니스와 가상 AI 생태계 지분을 직접 보유하게 되기 때문에 중장기적인 포트폴리오 다각화 관점에서 커다란 이득을 얻는 셈이다.
양사의 합병은 머스크에게도 유리하다는 의견이 나온다. 생성형 AI 모델의 데이터 분석에 따르면 머스크가 보유한 테슬라 지분은 약 20%로, AI와 로봇 사업을 안정적으로 통제할 25% 이상 의결권을 확보하는 데 어려움을 겪었다.
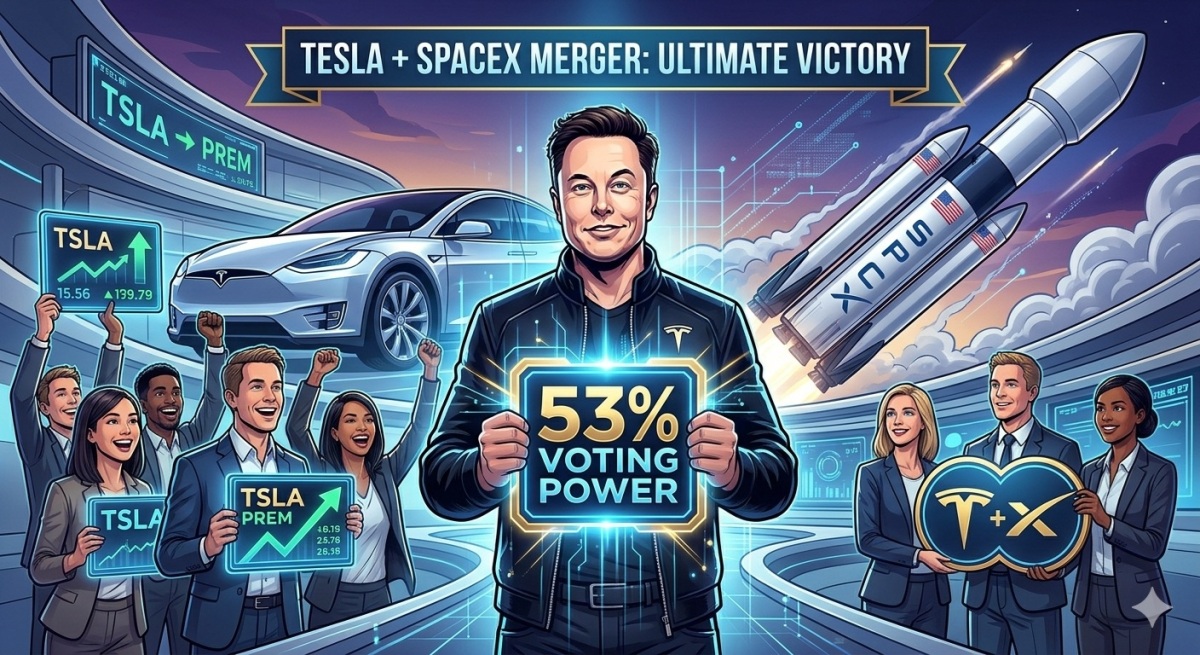
차등의결권이 있는 스페이스X가 테슬라를 흡수 합병할 경우 머스크는 통합 법인 지분 37%를 가지는 동시에 과반 이상의 의결권을 확보, 견고한 지배권을 손에 쥘 전망이다. 차등의결권은 주식 1주 당 부여되는 의결권이 주주마다 다르게 설정된 제도로, 스페이스X는 창업자인 머스크의 경영권을 절대적으로 보호하기 위해 이 제도를 채택하고 있다.
머스크가 통합 법인의 전체 주식 중 37%를 보유하면서 53~56%에 달하는 의결권을 갖게 되는 이유도 이 때문이다.
바클레이스 이외 투자은행(IB)도 이 같은 합병 시나리오가 가장 유력하다고 입을 모은다. 구체적인 프리미엄 수치를 포함해 실제 합병 추진 과정에 다양한 변수가 작용하면서 예상이 빗나갈 가능성이 열려 있지만 양사의 재무 상태와 시장 상황을 감안할 때 1 대 3.1 합병 비율과 20% 프리미엄의 설득력이 가장 높다는 얘기다.
테슬라의 시가총액이 1조5500억달러에 이르는 데다 금리 레벨이 높기 때문에 전액 현금 거래가 이뤄질 가능성은 '제로'에 가깝다는 것이 중론이다. 스페이스X가 그만한 현금을 손에 쥐고 있지 않고 대규모 인수 금융을 조달하는 일이 불가능에 가깝다는 것.
월가 일부 애널리스트는 프리미엄이 바클레이스의 추정치인 20%를 넘어설 가능성이 상당하다고 본다. 합병안이 통과되려면 테슬라 주주총회에서 발행 주식 총수의 50% 이상 찬성이라는 조건을 충족시켜야 하고, 투표하지 않는 주식은 무조건 반대로 집계되는 까다로운 원칙을 통과해야 한다.
소액주주와 대형 기관투자자들의 압도적인 찬성을 이끌어내려면 머스크가 25~30% 이상의 프리미엄을 제시해야 최종 승인까지 매끄럽게 도달할 수 있다는 분석이 나오는 이유다.
생성형 AI 모델의 자료 분석에 따르면 RBC 캐피탈은 주당 480달러 선을, 뱅크오브아메리카(BofA)는 최대 500달러 선까지 프리미엄이 붙을 수 있다고 판단한다.
물론 프리미엄이 20%보다 낮아질 가능성도 배제할 수 없다. 프리미엄이 너무 높을 경우 기존 스페이스X 주주들의 지분 가치가 과도하게 희석되기 때문에 스페이스X의 이사회나 주주들의 반대에 부딪힐 여지가 높다는 설명이다.
이른바 '인수자의 저주' 리스크도 고려할 대목이다. 주식 교환 방식의 합병은 발표 이후 두 회사의 주가가 강하게 연동하는 특성을 지닌다.
주식시장에서 스페이스X가 테슬라를 너무 비싸게 샀다고 판단하거나 막대한 적자 사업부 통합에 대한 부담을 지적하고 나서면 합병 비율이 아무리 테슬라에 유리해도 스페이스X 주가 자체가 급락하면서 테슬라 주주들이 기대했던 수익이 줄어들 수 있다고 월가는 지적한다.
스페이스X가 제시한 테슬라 주주들에게 제시할 프리미엄과 합병 비율이 막판까지 유동적인 변수라는 얘기다.
shhwang@newspim.com