AI 핵심 요약
beta- 스페이스X가 위성통신 주파수를 대거 매입했다고 지난주 발표했다
- 버라이즌·AT&T·T모바일 주가는 9일 두 자릿수 하락했다
- 금리 상승과 성장 둔화로 통신주의 배당 매력도 약화했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

성장 둔화에 신규 경쟁자까지… 美 통신주, 싼 몸값에도 투자자 외면
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 10월 15일 블룸버그통신 기사(SpaceX's Spectrum Purchase Exposes Risks for Big Telecom Stocks)입니다.
[서울=뉴스핌] 김현영 기자 = 통신주는 예측 가능한 성장과 제한적인 하방 위험, 넉넉한 배당을 갖춘 비교적 안전한 투자처로 오랫동안 여겨져 왔다. 그러나 스페이스X(종목코드: SPCX)와의 경쟁에 미 국채 금리 상승까지 겹치면서 이 같은 공식이 흔들리고 있다.
스페이스X는 지난주 스타링크 위성으로 이동통신 서비스를 송출할 수 있는 주파수 대역을 대거 사들인다고 발표했다. 일론 머스크가 이끄는 이 우주항공 기술기업이 주요 이동통신사로도 자리매김할 발판을 마련할 수 있다는 의미다. 소식이 전해진 뒤 9일 버라이즌 커뮤니케이션스(VZ)와 AT&T(T), T모바일 US(TMUS)의 주가는 일제히 두 자릿수 하락률을 기록했다.
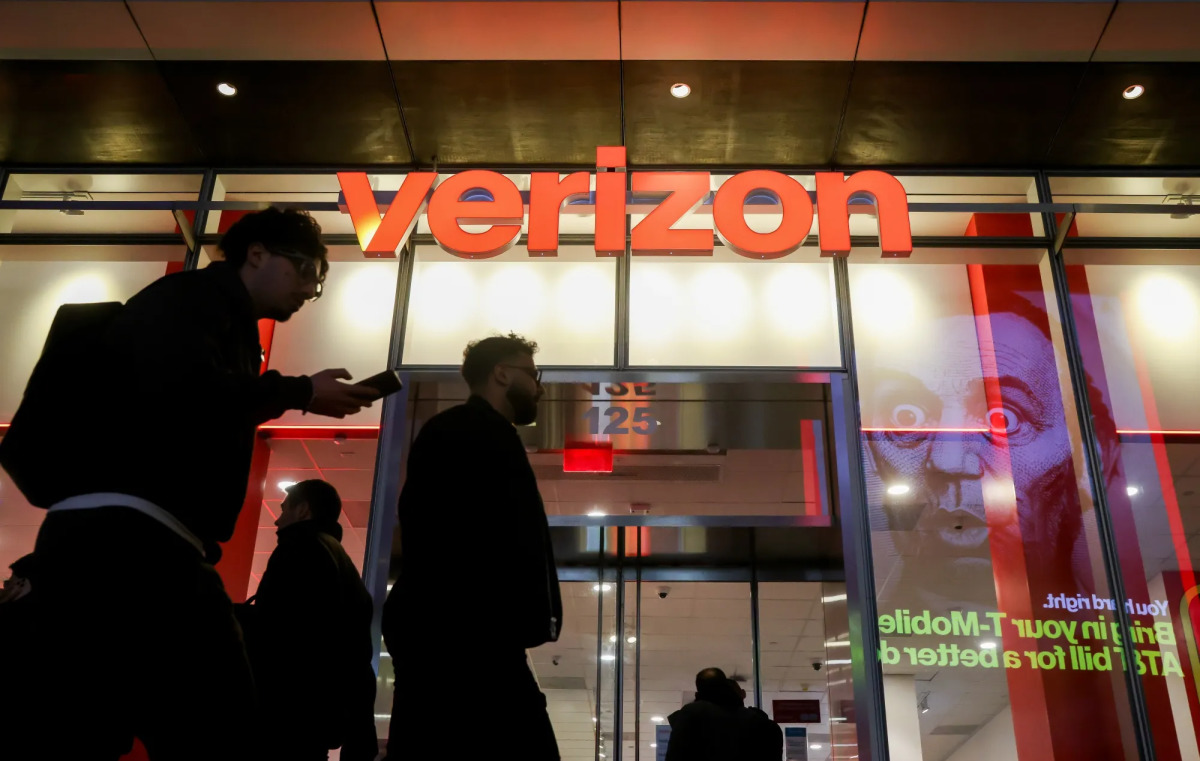
서드브리지그룹의 존 콘카 통신 담당 애널리스트는 "경쟁 위험이 과거에는 볼 수 없던 방식으로 나타나고 있다"며 "시장은 이번 일을 이제 막 시작된 신호로 받아들이고 있다"고 말했다.
통신업체들은 이미 치솟는 금리로 압박을 받고 있었다. 10년 만기 미 국채 수익률은 지난 9월 15일 5%를 넘어섰고, 이후 버라이즌과 AT&T 주가는 각각 14%, T모바일은 13% 하락했다. 이들 기업의 투자 매력 가운데 일부가 안정적인 배당에 기반하고 있어 채권 금리에 민감하게 반응하기 때문이다.
퍼머넌트 포트폴리오 패밀리 오브 펀드의 마이클 쿠지노 대표 겸 포트폴리오 매니저는 "일부 투자자들은 성장이라는 덤이 따라온다는 기대로 배당수익률을 보고 통신주를 산다"며 "하지만 이들 기업은 성장이 크지 않고, 스페이스X 문제로 향후 성장에도 위험이 생겼다"고 지적했다. 그는 "동시에 무위험 자산인 국채로도 비슷한 수익률을 얻을 수 있기 때문에 배당수익률도 예전만큼 매력적으로 보이지 않는다"고 덧붙였다.
T모바일 주가는 올해 들어 22%, AT&T는 7.2% 하락했다. 버라이즌은 9.1% 올랐지만 같은 기간 13% 상승한 S&P500지수에는 미치지 못했다. 지난 6월 상장한 스페이스X 주가는 공모가 대비 13% 올랐지만, 상장 직후 며칠 만에 기록한 고점보다는 25% 낮은 수준이다.
물론 콘카 애널리스트에 따르면 스페이스X의 위협이 현실화하기까지는 상당한 시간이 걸릴 전망이다. 특히 인구 밀집 시장에서 실질적으로 경쟁하려면 막대한 비용이 드는 지상 인프라를 대거 갖춰야 하기 때문이다. 그러나 이번 일은 업계 성장 속도에 대한 기존의 우려를 한층 키우고 있다.
그는 "단기적으로는 펀더멘털보다 투자 심리의 문제"라면서도 "앞으로 상당한 시장점유율을 잃을 가능성이 조금이라도 있다면 투자자들은 정말 겁을 먹게 될 것"이라고 말했다.
이런 우려는 미국에만 국한되지 않는다. 유럽에서는 T모바일의 지분 과반을 보유한 도이치텔레콤 주가가 14일 종가 기준 올해 들어 8.6% 하락했다. 유럽 통신주 지수도 지난 5월 고점 대비 18% 떨어졌다.
AT&T와 T모바일, 버라이즌은 경쟁에서 앞서기 위해 스페이스X의 발표 불과 며칠 전 위성 기반 연결을 확대해 미국 내 이동통신 음영지역을 없애는 데 초점을 맞춘 합작법인을 공개했다. 블룸버그 인텔리전스는 당시 이 조치가 스타링크 모바일이 미국 전역에서 끊김 없는 커버리지를 제공할 수 있는 역량을 무력화하는 데 도움이 될 것이라고 평가했다.
투자자들은 앞으로 몇 주 안에 이들 기업의 펀더멘털을 확인할 수 있을 전망이다. AT&T는 오는 21일 실적을 발표하고, 버라이즌과 T모바일은 그다음 주에 실적을 내놓을 예정이다.
T모바일은 경쟁 환경에 대한 질의에 자사 최고기술책임자(CTO)의 링크드인 게시물을 제시했다. 해당 게시물은 위험을 대수롭지 않게 평가하며 실내 커버리지와 인구 밀집 지역에는 지상 네트워크가 더 적합하다고 강조했다. AT&T와 버라이즌 측은 논평 요청에 응답하지 않았다.
흔들리는 배당
쿠지노 대표는 스페이스X가 시장에 진입하면 이들 기업의 배당이 의문에 부쳐질 것이라고 내다봤다. 버라이즌의 배당수익률은 6.4%로 S&P500 종목 가운데 상위 10위 안에 들며, AT&T는 4.8%, T모바일은 3% 수준이다.
쿠지노 대표는 "스페이스X는 만만찮은 경쟁자가 될 것이며, 통신업체의 사업 모델에 영향을 미치고 시장점유율을 지키기 위해 더 많은 지출을 하도록 만들 수 있다"며 "이는 자사주 매입이나 배당, 나아가 전체 이익에 쓸 수 있는 돈이 줄어든다는 뜻으로, 밸류에이션 배수와 월가가 이들 기업을 평가하는 방식에도 영향을 줄 것"이라고 말했다.
이 문제가 특히 까다로운 것은 성장세가 둔화하고 있는 것으로 보이기 때문이다. T모바일의 매출은 2025년 8.5% 늘었지만, 월가 애널리스트들은 올해 증가율이 6.8%로 낮아지고 이후에도 계속 둔화해 2029년에는 2.2%에 그칠 것으로 전망한다. 버라이즌의 2025년 매출 증가율 2.5%는 단기 정점으로 보이며, 향후 3년간은 2%를 넘지 못할 것으로 예상된다. AT&T의 연간 매출 증가율도 2029년까지 3%를 밑돌 것으로 관측된다.
가치투자 기반 헤지펀드인 아이언홀드캐피털의 폴 그레이 최고경영자(CEO)는 "이미 성장 잠재력의 한계에 도달한 포화 산업에 투자해 시장을 이기기란 매우 어렵다"며 "스페이스X 같은 신규 진입자에게 시장점유율을 빼앗길 위험이 있다면 더욱 그렇다"고 말했다.
통신주가 투자자들에게 매력을 줄 수 있는 부분은 가격이다. 현재 상대적으로 저렴하기 때문이다. 버라이즌은 향후 12개월 예상 이익 대비 8.5배에 거래돼 10년 평균인 10.2배를 밑돈다. T모바일의 주가수익비율(PER)은 약 12배로 2012년 이후 최저 수준에 가깝다. AT&T는 선행 PER 9.1배로 10년 평균보다 다소 높지만, 2005년 이후 최고치였던 2025년 고점 13.6배보다는 낮다.
반면 스페이스X는 향후 이익 대비 100배가 넘는 가격에 거래돼, 머스크의 또 다른 회사인 테슬라와 함께 시장에서 가장 비싼 종목 가운데 하나로 꼽힌다.
그레이 CEO는 "PER 100배짜리 종목에 투자하는 것은 지나치게 투기적"이라며 "통신업에는 우리가 뛰어들 만큼의 성장 잠재력이 충분하지 않다"고 말했다.
kimhyun01@newspim.com