AI 핵심 요약
beta- 13일 브루킹스연구소는 미국 AI 데이터센터 투자를 10조3000억달러로 추산했다
- AI 데이터센터 GPU 장비는 3~6년마다 교체돼 원금 회수 전 부담이 발생했다
- 2030년 전후 GPU 교체와 신규 건설이 겹쳐 외부 자금 의존도가 커질 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

GPU 교체 비용, 투자 추산엔 빠져
3년 교체 시 원금 57% 미상환 추정
교체 반복에 늦춰지는 본전 시점
2030년 전후 교체·신규 투자 중첩
수명 짧을수록 외부 자금 의존 높아져
이 기사는 10월 13일 오후 4시05분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
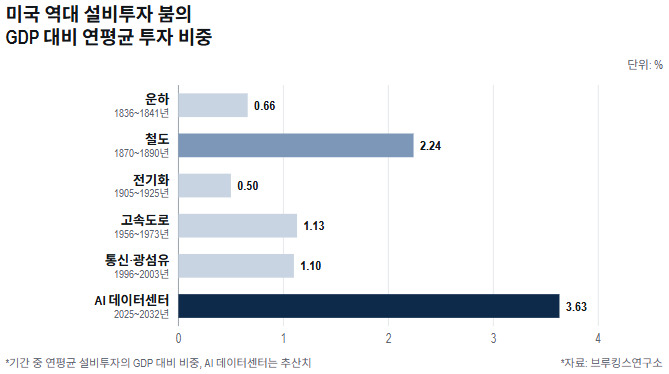
[서울=뉴스핌] 이홍규 기자 = 인공지능(AI) 데이터센터 투자는 19세기 철도 건설과 자주 비교된다. 브루킹스연구소 논문도 철도 건설기와 비교했다. 2025~2032년 8년 동안 미국 AI 데이터센터에 들어갈 투자 총액을 10조3000억달러로 추산하면서다. 연평균 추정 국내총생산(GDP)의 3.63%로 1870~1890년 철도 건설기의 2.24%를 웃도는 규모다. 다만 철도는 한 번 놓으면 수십년을 쓰지만 GPU(화상처리장치)는 몇 년마다 다시 사야 한다. 그 점에서 데이터센터 투자는 같은 돈을 쓰더라도 회수 기간이 다르다.
10조3000억달러는 8년 동안 집행되는 설비투자액을 완공 시점과 관계없이 더한 금액이다. 2033년 이후 완공될 데이터센터에 미리 들어가는 돈도 포함된다. ②편에서 다룬 8조5400억달러와 9조6100억달러는 같은 기간 완공되는 182.7GW(기가와트)만 대상으로 한 사업비와 공사 기간 수익을 더한 회수 대상 투자금이다. 어느 금액이든 처음 짓고 장비를 들이는 비용만 담았을 뿐 GPU를 다시 사는 비용은 빠져 있다.
☞[AI 비용 vs 회수 전쟁] ②AI 인프라 회수, GPU의 '경제적 수명'이 좌우
◆철도보다 짧은 자산 수명
AI 데이터센터 투자가 철도와 다른 점은 자산의 사용 기간이다. 철도 회사는 한 번 놓은 선로로 수십 년 동안 운임을 받아 건설비를 회수했다. AI 데이터센터에서 20년 가까이 쓸 수 있는 자산은 건물과 전력 설비 정도다. 투자액의 68%를 차지하는 GPU 등 장비는 3~6년 안에 경제적으로 노후화될 수 있다. 논문도 AI 데이터센터에 들어간 1달러는 과거 인프라 투자보다 오래 쓰일 자산을 적게 형성한다고 지적했다.
 |
운영사는 작년과 올해 사이 가동을 시작한 데이터센터의 GPU를 2030년 전후 처음 바꿔야 할 수 있다. 엔비디아가 해마다 내놓는 신형 칩으로 고객이 옮겨 가면 구형 GPU는 임대료가 떨어져 전기료 등 운영비를 충당하기 어려워져서다. 논문 수치로 계산하면 작년과 올해 완공분의 GPU 등 장비 구입비는 1조2500억달러가량이다. 10조3000억달러에 담기지 않은 1조달러가 넘는 규모의 투자가 2030년 전후 처음 더해질 수 있는 셈이다.
◆원금 회수 전 GPU 교체
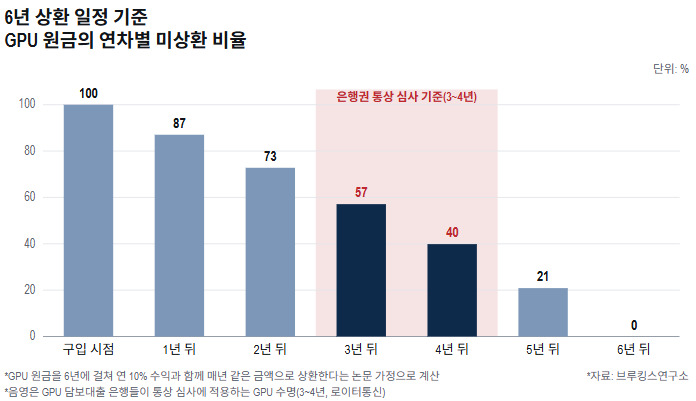
문제는 GPU 교체 시점에 운영사가 GPU 원금을 다 갚지 못했을 수 있다는 점이다. 논문처럼 GPU의 수명을 6년으로 보고 원금을 6년에 걸쳐 연 10% 수익과 함께 임대료 매출로 갚아 나가면 3년 뒤 미상환 원금은 57%가량, 4년 뒤는 40%가량이다. 6년으로 잡은 GPU의 경제적 수명이 실제로는 은행권이 통상 적용하는 3~4년에 그치면 운영사는 미상환 원금을 떠안은 채 새 GPU 구입 자금까지 마련해야 한다.
 |
GPU 교체가 거듭될수록 데이터센터 투자금 전체를 회수하는 본전 시점은 늦춰질 수 있다. 교체 이후에는 이전 GPU와 새 GPU의 원금이 겹쳐 운영사의 연간 상환 부담이 불어나서다. 경제적 수명을 다한 구형 GPU에서는 영업현금흐름이 나오지 않아 운영사는 사실상 새 GPU의 임대료 매출로 두 원금을 함께 갚아야 한다. 임대료 매출로 상환액을 충당하지 못하면 부족분을 차입으로 메워야 하고 이자 부담까지 더해진다.
◆2030년 전후 겹치는 자금 수요
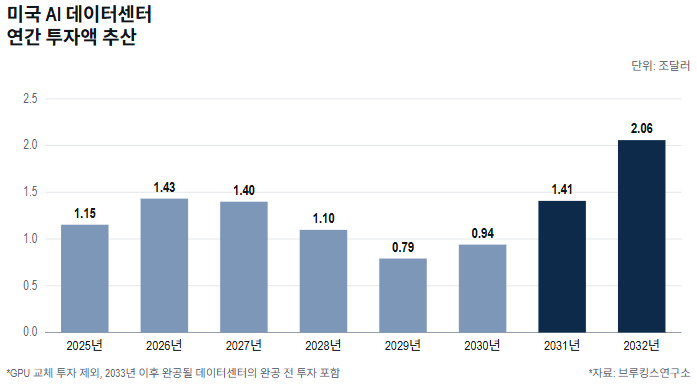
이미 불어난 차입 수요는 2030년 전후 더 늘어날 수 있다. 첫 GPU 교체가 몰리는 시기에 신규 투자도 다시 늘어날 것으로 예상되기 때문이다. 논문은 2033년 이후 완공분의 완공 전 투자가 몰리면서 교체 투자를 빼고도 연간 투자액이 2029년 7910억달러에서 2032년 2조580억달러로 다시 늘어날 것으로 추산했다. 하이퍼스케일러(빅테크가 포함된 초대형 클라우드 운영사)로서는 신규 건설 자금과 교체 자금을 함께 마련해야 한다.
 |
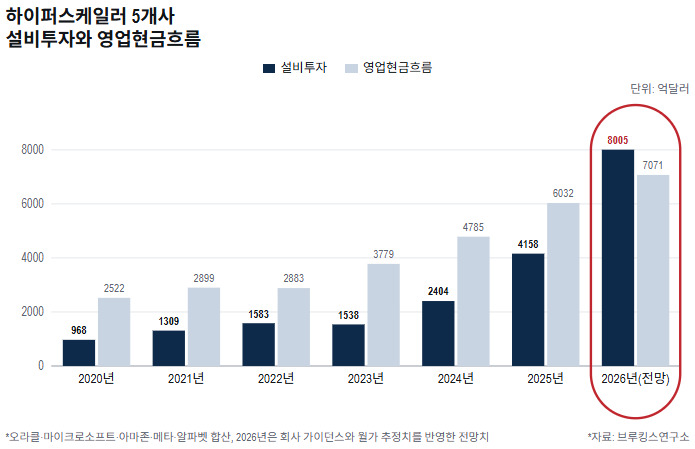 |
하이퍼스케일러는 첫 교체 시기 전부터 영업으로 번 현금만으로 설비투자를 감당하기 어려운 단계에 들어섰다. 논문에 따르면 오라클(ORCL)·마이크로소프트(MSFT)·아마존(AMZN)·메타(META)·알파벳(GOOGL) 5개사의 설비투자는 2020년 968억달러에서 올해 8005억달러로 8배 넘게 불어날 전망이다. 올해 처음으로 5개사 총 영업현금흐름 7071억달러를 웃돈다. 교체 투자가 더해지기 전에 이미 영업현금흐름이 설비투자에 못 미치게 된 것이다.
◆경제적 수명이 좌우할 차입 규모
하이퍼스케일러는 부족한 자금을 채권 발행과 증자로 조달하고 있다. 모간스탠리에 따르면 2025~2028년 하이퍼스케일러의 연산 능력 확충에 필요한 약 2조9000억달러 가운데 절반 넘는 금액을 외부 자본으로 채워야 한다. 알파벳은 지난 6월 800억달러 규모 주식 발행 계획을 내놨다. JP모간은 올해 하이퍼스케일러의 채권 발행액을 3170억달러로 추산했다. 작년 발행액 1210억달러(LPL파이낸셜 추산) 2.6배다.
결국 하이퍼스케일러의 외부 자금 의존도는 GPU의 경제적 수명이 짧을수록 높아질 수밖에 없다. 앞선 GPU 원금을 다 회수하기 전에 다음 GPU 구입 자금을 마련해야 하는 상황이 경제적 수명이 끝날 때마다 되풀이된다. 철도 회사는 선로 건설 자금을 한 차례 조달한 뒤 수십 년 동안 운임으로 갚아 나갔다. AI 데이터센터를 운영하는 하이퍼스케일러는 GPU의 경제적 수명이 끝나는 3~6년마다 채권과 주식시장을 다시 찾아야 할지도 모른다.
bernard0202@newspim.com