AI 핵심 요약
beta- 백사이트가 6일 VAX-31 임상 3상서 최상 결과를 냈다
- VAX-31은 넓은 예방범위로 폐렴구균 시장 도전장을 던졌다
- 남은 임상·허가와 자금 조달이 상업화 관건으로 남았다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

혈청형 2개 '미달'에도 월가는 환호
"VAX-31, 최상에 가까운 시나리오"
이 기사는 10월 6일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<백사이트 52주 신고점 ① 31가 폐렴구균 백신 임상 3상서 '최상의 성적'>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 왜 시장이 열광했나...연 80억 달러 '황금 시장'
이번 결과가 이처럼 큰 반향을 일으킨 배경에는 폐렴구균 백신 시장의 규모가 있다.
폐렴구균은 가벼운 중이염·부비동염부터 생명을 위협하는 폐렴, 수막염, 균혈증까지 다양한 질환을 일으킨다. 미국에서만 폐렴구균성 폐렴으로 매년 약 22만5000명의 성인이 입원하는 것으로 추산된다. 전 세계적으로는 5세 미만 아동의 백신 예방 가능 사망 원인 1위이며, 미국 세균성 수막염 사례의 절반 이상을 차지한다.
항생제 내성 문제도 심각해 세계보건기구(WHO)는 폐렴구균을 시급히 대응해야 할 주요 내성 병원체로 분류하고 있고, 미국 질병통제예방센터(CDC)도 약물 내성 폐렴구균을 '심각한 위협'으로 지정했다.
이 시장의 절대 강자는 화이자다. 화이자는 2010년 출시한 13가 백신을 발판으로 사업을 키운 뒤 20가 백신으로 제품군을 넓혔다. 프리베나 제품군은 지난해 약 65억 달러의 매출을 올리며 항응고제 '엘리퀴스'에 이어 화이자의 두 번째 매출원 자리를 지켰다. 머크와 GSK 등이 대규모 투자로 도전장을 냈지만 화이자의 아성은 쉽게 흔들리지 않았다.
백사이트(PCVX)는 폐렴구균 백신 시장이 지난해 85억 달러에서 2030년 약 120억 달러 규모로 커질 것으로 보고 있다. 미즈호증권 역시 이 시장을 연간 80억 달러 규모로 성장 중인 시장으로 평가한다. 이번 임상의 대상인 성인 시장만 떼어 봐도 규모가 상당하다. 제프리스의 로저 송 애널리스트는 성인 시장이 향후 30억~60억 달러에 이를 수 있으며, 백사이트가 이 가운데 상당한 점유율을 확보할 것으로 내다봤다.
◆ 범위가 곧 경쟁력...'하나로 다 막는' 백신
VAX-31의 가장 큰 무기는 예방 범위다. 현재 임상 중인 폐렴구균 백신 후보 가운데 가장 많은 혈청형을 담았으며, 다른 차세대 백신들이 잇따라 차질을 빚는 사이 순조롭게 개발을 진척시켜 경쟁 후보 중 가장 앞서 있다.
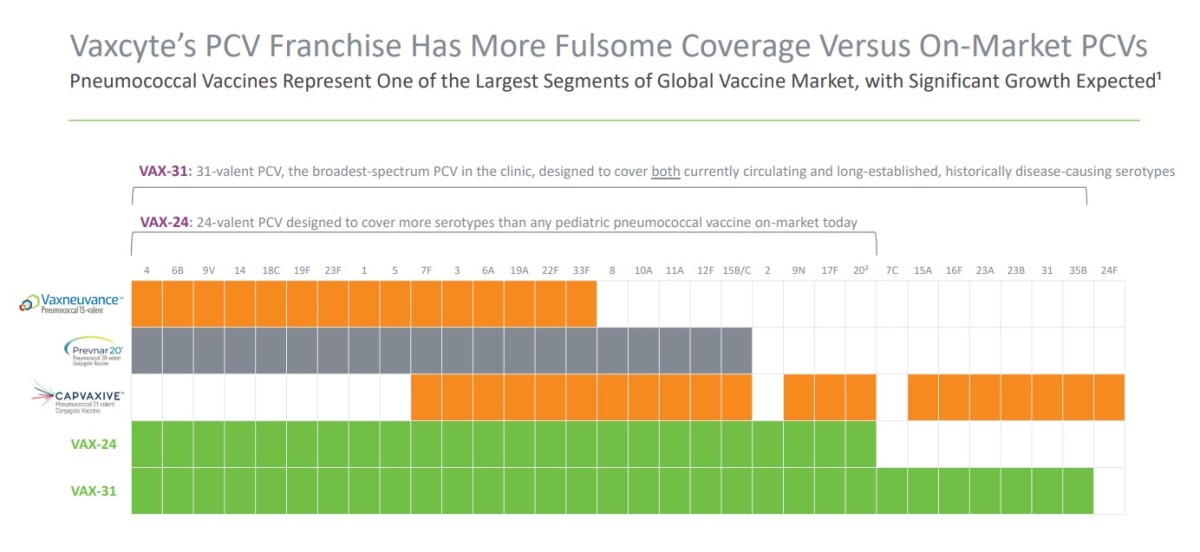
회사에 따르면 VAX-31은 미국 50세 이상 성인에게 유행하는 침습성 폐렴구균 질환(IPD)의 약 95%, 폐렴구균성 폐렴의 약 88%를 단일 백신으로 예방하도록 설계됐다.
루이스 호다르 최고의학책임자(CMO)는 "현재 성인용 백신은 포함된 혈청형이 서로 달라, 지금 유행하는 혈청형과 과거 주요 혈청형 가운데 어느 쪽을 우선할지 선택해야 하는 상황"이라며 "VAX-31은 이 둘을 하나의 백신에 담도록 설계돼, 기존 성인용 백신 대비 IPD는 13~36%, 폐렴구균성 폐렴은 19~31%까지 예방 범위를 넓힐 잠재력이 있다"고 설명했다.
규제 당국도 가능성을 인정하고 있다. FDA는 2025년 5월 성인 대상 임상 1/2상 결과를 근거로 VAX-31의 '혁신치료제' 지정 범위를 성인 IPD 예방에서 폐렴구균성 폐렴 예방까지 확대했다. 혁신치료제로 지정되면 개발과 심사 과정에서 FDA의 집중 지원을 받을 수 있다.
이 같은 성과의 바탕에는 회사 고유의 기술이 있다. 백사이트는 수트로 바이오파마로부터 독점 라이선스를 받은 무세포 단백질 합성 플랫폼 '엑스프레스CF(XpressCF)'를 활용한다. 살아 있는 세포 대신 세포 밖에서 단백질을 만들어, 백신의 면역 효과를 높여주는 운반체 단백질의 특정 부위에 정밀하게 항원을 붙이는 방식이다.
그랜트 피커링 최고경영자(CEO) 겸 공동창업자는 "이번 결과는 면역반응 강도를 유지하면서도 더 넓은 범위의 백신을 구현할 수 있는 당사 플랫폼의 잠재력을 임상적으로 입증한 것"이라며 "더 엄격한 비열등성 기준이 처음 적용된 임상에서 더 넓은 범위와 강력한 면역반응을 동시에 입증한 만큼, 이 계열의 새로운 기준을 세웠고 승인 가능성에도 자신감을 갖게 됐다"고 강조했다.
◆ 월가의 평가..."최상의 시나리오"
월가 애널리스트들은 일제히 호평을 쏟아냈다. 이번 발표는 올해 바이오 업계에 남은 이벤트 가운데 가장 큰 관심을 모은 촉매 중 하나였다. 미즈호증권의 살림 사이드 애널리스트는 지난 6월 이미 이 발표를 바이오 투자자들이 "반드시 주목해야 할" 이벤트로 꼽은 바 있다.
사이드 애널리스트는 5일 보고서에서 "데이터가 매우 깔끔하다"며 이번 결과를 회사에 "최상에 가까운 시나리오"로 평가하고, VAX-31이 시장에서 '동급 최고' 잠재력을 보여줬다고 분석했다. 제프리스의 송 애널리스트도 이번 결과가 경영진 스스로의 기대치마저 뛰어넘은 최상의 시나리오이며, 규제 당국의 승인을 분명히 뒷받침한다고 평가했다.
리링크파트너스의 리싱어 애널리스트는 처방 현장의 변화를 예상했다. 그는 "VAX-31이 가장 넓은 질병 예방 범위를 제공하는 만큼 의사와 환자들은 프리베나 20이나 캡박시브보다 VAX-31을 선호할 것"이라고 내다봤다.
목표주가 상향도 이어졌다. 구겐하임의 시머스 페르난데스 애널리스트는 '매수' 의견을 유지하며 목표주가를 116달러에서 125달러로 올렸다. 그는 OPUS-1이 "투자자 기대치를 뛰어넘고 우리가 제시한 최상의 시나리오를 실현한 큰 승리일 뿐 아니라, VAX-31이 시장에서 확실한 주도권을 잡을 수 있는 발판을 마련했다"고 평가했다.
◆ 남은 관문...추가 임상, 허가, '현금'
다만 아직 축배를 들기에는 이르다. 백사이트가 첫 매출을 올리기까지는 넘어야 할 산이 여럿 남아 있다.
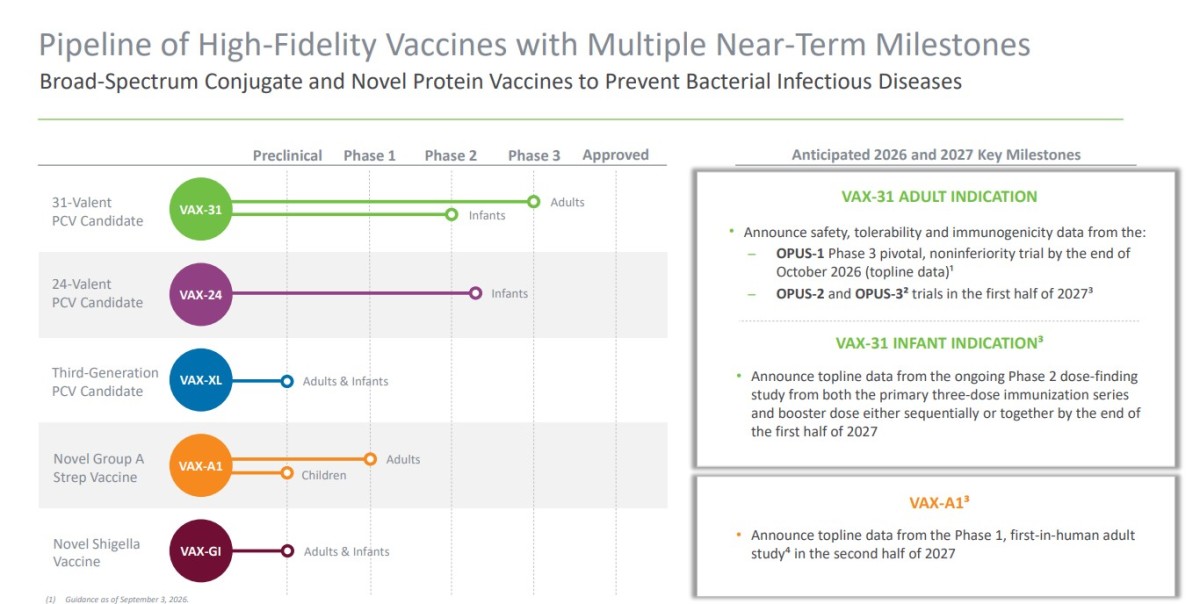
우선 나머지 두 건의 성인 대상 임상 3상인 OPUS-2와 OPUS-3의 결과가 2027년 상반기에 나온다. 회사는 이후 여러 생산 배치에서 같은 품질이 유지되는지를 확인하는 생산 일관성 연구를 거쳐, 2028년 상반기 FDA에 허가를 신청할 계획이다. 영아 대상 임상 2상 결과도 2027년 상반기 말까지 나올 예정이다. 영아 시장은 성인 시장 못지않게 큰 만큼, 이 결과는 VAX-31의 장기 가치를 가늠할 또 하나의 분수령이 될 전망이다.
재무 부담도 변수다. 백사이트는 아직 매출이 없는 임상 단계 기업이어서, 허가 신청 때까지 그동안 쌓아온 현금으로 버텨야 한다. 장기 투자자산을 포함한 6월 말 기준 보유 자금은 약 25억 달러로 넉넉한 편이다. 문제는 현금 소진 속도가 해마다 빨라지고 있다는 점이다. 잉여현금흐름은 2021년 마이너스 1억2800만 달러에서 2025년 마이너스 7억1300만 달러로 적자 폭이 다섯 배 넘게 불어났다.
이 때문에 시장에서는 백사이트가 조만간 유상증자 등 자금 조달에 나서더라도 놀랄 일은 아니라는 분석이 나온다. 신주 발행에 따른 주식 가치 희석은 기존 주주에게 달갑지 않은 일이다. 하지만 유망한 신약 후보를 손에 쥐고도 자금이 바닥나는 상황은 그보다 훨씬 나쁘다. 오히려 주가가 크게 오른 지금이 자금을 조달하기에 유리한 시점이라는 시각도 있다.
VAX-31 외의 파이프라인도 회사의 장기 가치를 뒷받침한다. 24가 백신 'VAX-24'는 성인과 영아 대상 임상 2상에서 긍정적인 결과를 얻었고, 초기 개발 단계인 'VAX-XL'은 회사 폐렴구균 백신 가운데 가장 넓은 범위를 목표로 하고 있다. 폐렴구균 외에도 A군 연쇄상구균 예방 백신 후보 'VAX-A1'의 성인 대상 임상 1상과 이질균 예방 백신 후보 'VAX-GI' 개발이 진행 중이다.
◆ '중소형 도전자'가 거인을 흔들 수 있을까
가장 낙관적인 시나리오에서는 중형 백신 개발사인 백사이트가 훨씬 덩치가 크고 시장에 단단히 뿌리내린 화이자와 머크의 점유율을 상당 부분 가져가게 된다. 이번 OPUS-1 결과는 그 시나리오에 현실성을 부여한 첫 번째 증거다.
결국 관건은 남은 두 건의 임상 3상이 이번과 같은 흐름을 이어가느냐, 허가와 상업화까지 재무 여력을 안정적으로 유지하느냐다. 데이터가 지금처럼 고무적인 흐름을 이어간다면, 백사이트가 화이자와 머크의 기존 제품에 실질적인 도전자로 자리매김할 가능성은 충분해 보인다. 투자자 입장에서는 2027년 상반기 추가 임상 결과와 회사의 자금 조달 계획을 핵심 점검 포인트로 삼을 필요가 있다.
kimhyun01@newspim.com