AI 핵심 요약
beta- SK하이닉스 솔리다임 IPO 논쟁이 6일 5단 중복상장 쟁점으로 번졌다.
- 솔리다임은 쪼개기 상장 아닌 인수 사업이라 주주 손실은 단정 못했다.
- 공모가·지분율·거래가·자금용처 검증이 핵심이라 했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
금융위도 '비대칭적'·'가치창출형' 구분…증명 책임은 SK하이닉스에
[서울=뉴스핌] 한기진 기자 = SK하이닉스의 미국 자회사 솔리다임(Solidigm) 기업공개(IPO) 논쟁이 '5단 중복상장'이라는 단어에 묶였다. 한국기업거버넌스포럼은 <SK㈜-SK스퀘어-SK하이닉스-미국 중간법인-솔리다임>으로 이어지는 지배구조를 "세계적으로도 극히 드문 5단 중복상장"이라고 규정하고 나스닥 상장 논의를 중단하라고 요구했다. '코리아 디스카운트 수출'이라는 비판까지 나왔다.
강렬한 프레임이다. 그러나 프레임에 갇히면 진단이 정확할 수 없다. 솔리다임 상장은 일반주주의 분노를 샀던 '쪼개기 상장'과 출발점, 제도상 지위, 경제적 효과가 모두 다르다. 같은 이름표를 붙이는 순간 따져야 할 질문이 사라진다.
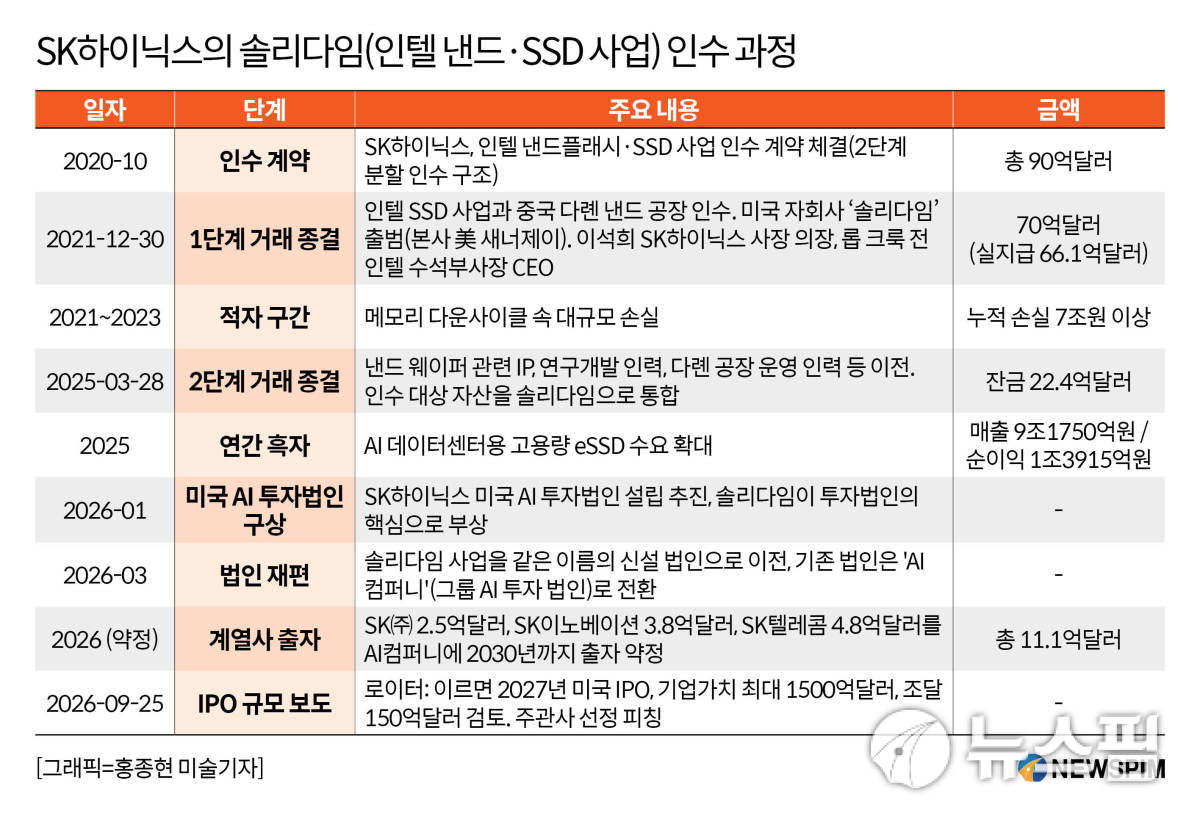
솔리다임은 SK하이닉스의 핵심 사업부를 떼어내 만든 회사가 아니라 90억달러(당시 한화 약 10조3000억원)를 들여 인텔에서 사들인 해외 사업이다. 기존 성장사업을 물적분할한 뒤 같은 국내 시장에 다시 상장했던 '쪼개기 상장'과는 출발점부터 다르다.
그렇다고 솔리다임 IPO가 곧 SK하이닉스 주주에게 이익이라는 뜻도 아니다. 결국 판단 기준은 '몇 단이냐'가 아니라 IPO 과정에서 SK하이닉스 주주의 경제적 몫이 어떻게 변하느냐다. 공모가와 신주·구주 비율, 상장 후 SK하이닉스의 지분율, 계열사의 중간법인 투자 가격, 솔리다임과 SK하이닉스 간 기술·제품 거래 조건, 조달자금의 사용처가 핵심이다.
◆ 솔리다임은 모회사 쪼개기 아냐…해외 인수 사업의 현지 가치 평가
쪼개기 상장은 국내 자본시장의 아픈 경험에서 나온 분노의 지점이다. LG화학이 가장 빠르게 성장하던 배터리사업부를 물적분할해 LG에너지솔루션으로 상장하자, 그 성장성을 보고 모회사 주식을 산 일반주주의 몫이 고스란히 쪼개졌다. 같은 시장에서 같은 투자자의 돈이 모회사와 자회사로 나뉘면서 모회사 주가가 할인됐다.
솔리다임은 이 경로를 밟지 않았다. '쪼개기 상장' 프레임으로 묶을 수 없는 구조다. SK하이닉스는 2020년 약 90억달러에 인텔의 낸드·SSD 사업을 인수했다. 한국 기업의 해외 인수로는 역대 최대 규모다. SK하이닉스가 이전부터 갖고 있던 낸드 사업은 국내 본사에 그대로 있다. 일반주주가 투자한 모회사의 핵심 사업부를 쪼개 내보낸 것이 아니라, 회사 자금으로 해외 자산을 사들인 것이다.
SK하이닉스의 핵심 사업을 분할해 다시 상장하는 거래와, 미국에서 사들인 기업을 미국 증시에 상장하는 거래를 경제적으로도, 제도적으로도 같은 것으로 볼 수 없는 이유다. 솔리다임 IPO는 현지 시장에서 독립적인 기업가치를 평가받고 성장자금을 조달하는 경로다.
쪼개기 상장은 일반주주에게 세 가지 경로로 해를 끼쳤다. ▶같은 시장에서 같은 투자자의 투자금이 나뉘었고 ▶모회사의 가장 핵심적인 성장사업이 빠져나갔으며 ▶지배주주는 적은 지분으로 더 많은 회사를 지배하게 됐다. 솔리다임은 앞의 두 가지에서 상당 부분 비켜 있다.
첫째, 상장 무대가 다르다. SK하이닉스도 지난 7월 나스닥에 주식예탁증서(ADR)를 상장했지만 주 무대는 코스피다. 솔리다임 공모 자금은 낸드·SSD 사업에 집중 투자하려는 미국 투자자에게서 미국 달러로 들어온다. 국내 일반주주의 투자금을 나눠 갖는 구조와는 다르다.
둘째, 핵심 성장사업이 빠져나가는 구조가 아니다. SK하이닉스의 성장과 이익의 축은 고대역폭메모리(HBM)와 D램이다. 솔리다임의 올해 상반기 매출은 12조2500억원으로 SK하이닉스 전체(131조9000억원)의 9% 남짓이다. 다만 지배주주 쪽으로 가치가 쏠릴 위험은 솔리다임에도 있다. 그래서 이 부분은 이름표가 아니라 검증의 대상이다.
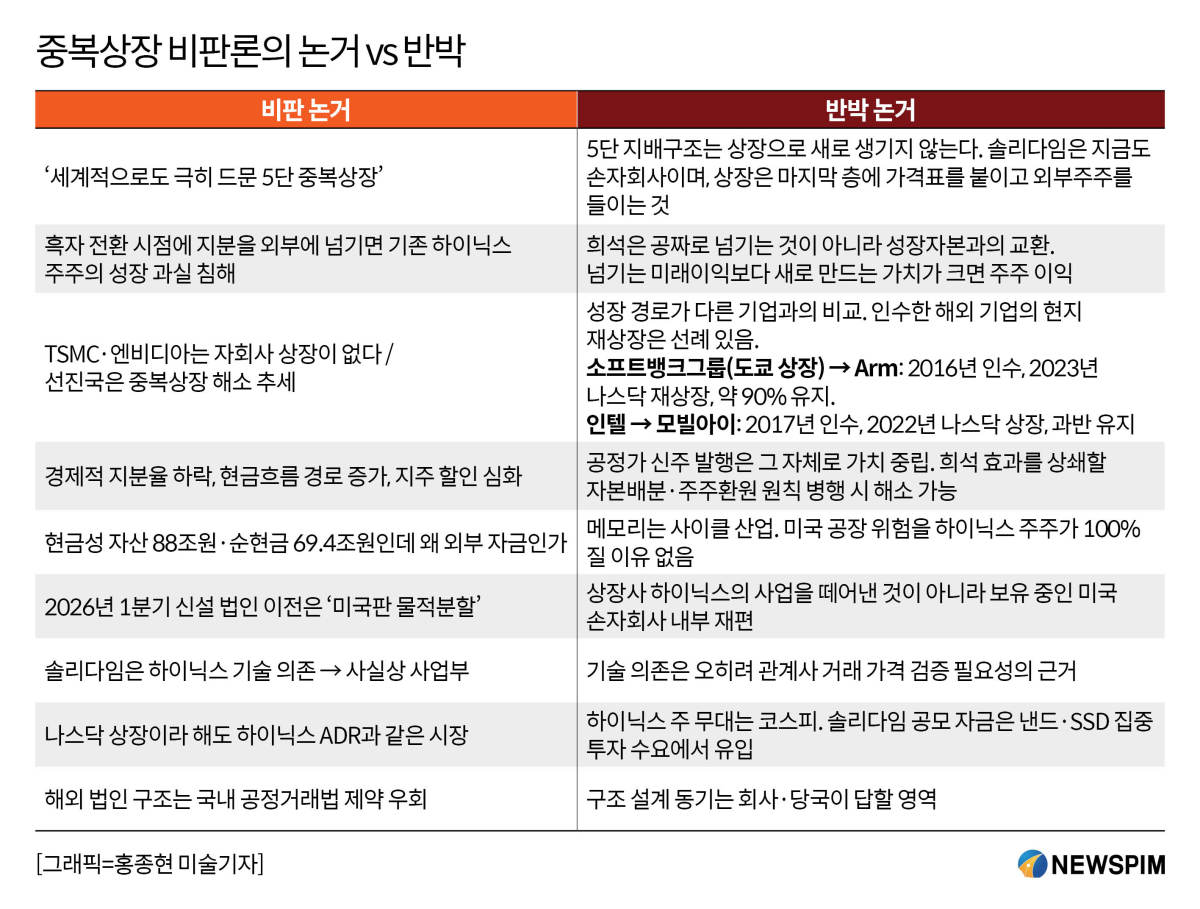
짚어야 할 대목도 있다. 솔리다임 사업은 올해 1분기 같은 이름의 신설 법인으로 옮겨졌고, 기존 법인은 SK그룹의 미국 AI 투자법인으로 바뀌었다. 비판론은 이를 '미국판 물적분할'로 본다. 그러나 이는 상장사인 SK하이닉스의 사업을 떼어낸 것이 아니라, 이미 보유하던 미국 손자회사 안에서 이뤄진 재편이다. 다만 중복상장 가이드라인은 최근 1년 안에 신설된 자회사도 살피는 만큼, 재편 목적과 자산 이전 가액은 공개돼야 한다.
문제 삼아야 할 것은 재편 그 자체보다 그 과정에서 SK㈜·SK이노베이션·SK텔레콤이 상위 법인에 어떤 가격으로 들어왔느냐다. 이들 3사는 2030년까지 총 11억1000만달러 출자를 약정했다. 솔리다임이 하이닉스 기술에 기대는 만큼 두 회사 사이의 기술 사용료와 제품 공급 가격도 따져봐야 한다. 이 가격이 하이닉스에 불리하게 정해지면 하이닉스 주주의 가치가 외부 주주에게 새어 나간다. 두 가격 모두 반드시 독립적으로 검증받아야 한다.
◆ 중복상장 제도, 물적분할 자회사만 모회사 일반주주 동의 의무
8월 3일 시행된 중복상장 제도는 솔리다임 같은 해외 상장에도 적용된다. 모회사 이사회는 주주 영향평가, 보호방안 마련, 주주소통, 이사회 결의, 공시라는 5대 의무를 이행해야 한다.
그러나 같은 제도 안에서도 차등이 있다. 물적분할로 만든 자회사는 모회사 일반주주의 동의('3%룰' 적용)가 필수다. 인수하거나 새로 세운 자회사는 주주동의가 '권고'다. 제도 자체가 중복상장이 어떻게 생겨났는지, 일반주주에게 어떤 효과를 미치는지에 따라 무게를 달리 두고 있다는 뜻이다.
금융위원회의 메시지도 분명하다. 금융위는 올해 4월 중복상장 제도개선 공개세미나에서 "상장의 이익이 소수에게 집중되는 비대칭적 중복상장"과 "전체 주주에게 공정하고 새로운 가치를 창출하는 중복상장"을 엄격하게 구분하겠다고 밝혔다. 금융당국조차 중복상장을 일률적인 악으로 보지 않는다. 특히 중복상장 가이드라인은 자회사의 매출 또는 매입의 50% 이상이 모회사로부터 발생하면, 영업 독립성을 충족하지 못했기 때문에 상장을 불허한다. 솔리다임은 SK하이닉스에서 매출이 독립된 회사다.
솔리다임 논쟁의 질문은 '중복상장이냐 아니냐'가 아니라 '어느 쪽 중복상장이냐'가 돼야 한다.
이 구분은 회사에 증명 책임을 지운다. 솔리다임 상장이 '가치창출형'이라는 것을 SK하이닉스가 입증해야 한다. 개정 상법은 이사가 회사뿐 아니라 주주의 이익도 보호하도록 충실의무를 넓혔다(제382조의3). 해외 상장이라 주주동의가 '권고'에 그친다 해도, 하이닉스 이사회는 일반주주에게 답할 법적 책임을 진다.
◆ '5단'은 손실의 증거 아니다…인수 기업 현지 재상장 선례도
'5단'이라는 숫자를 곧 '손실'로 읽는 대목도 짚어야 한다. 이 층들은 솔리다임 상장으로 새로 생기는 것이 아니다. 솔리다임은 지금도 SK㈜-SK스퀘어-SK하이닉스 아래의 손자회사다. 상장은 지배구조에 이미 있는 마지막 층에 시장 가격표를 붙이고, 신주 발행이나 구주 매출로 외부 주주를 들이는 일이다.
더 중요한 것은 층수가 몇이든 그 자체로 SK하이닉스 일반주주의 손실을 증명하지는 못한다는 점이다. 지배구조가 복잡한 것과 IPO 가격이 공정한가는 다른 문제다. 층이 많은 것과 조달한 돈이 높은 수익을 내느냐도 다른 문제다."엔비디아·TSMC에는 자회사 상장이 없다"는 비교도 결론을 대신하지 못한다. 성장 경로가 전혀 다른 기업이다. 오히려 솔리다임과 구조가 닮은 사례가 있다. 도쿄증권거래소에 상장된 일본 소프트뱅크그룹은 2016년 인수한 영국 반도체 설계사 Arm을 2023년 나스닥에 다시 상장하면서 약 90%의 지분을 유지했다. 인텔도 2017년 인수한 자율주행 기업 모빌아이를 2022년 과반 지분을 유지한 채 나스닥에 상장했다. 상장 뒤 두 회사의 주가는 엇갈렸지만 그것은 사업 성과의 문제다. 인수한 해외 기업의 현지 상장은 '유례없는' 일이 아니다.
솔리다임 IPO가 SK하이닉스 주주에게 불리한 거래인지 판단하려면 다섯 가지를 따져야 한다. 첫째 공모가가 공정한가. 둘째 구주 매출과 신주 발행의 비율은 어떤가. 셋째 계열사들이 중간법인에 들어간 가격과 하이닉스·솔리다임 간 기술·제품 거래 가격에 부당한 차이가 없는가. 넷째 SK하이닉스가 상장 이후에도 지배권과 경제적 가치 대부분을 유지하는가. 다섯째 조달한 자금이 실제 솔리다임의 성장 투자에 쓰이는가다.
이 질문에 답하지 않고 지배구조 층수만 세는 것은 기업가치 판단을 지배구조 형식으로 대체하는 셈이다. 거꾸로 SK하이닉스가 이 질문에 답하지 못한다면, 다시 말해 구주 매출이 중심이 되거나 자금 용도가 불분명하거나 계열사·관계사 가격 검증을 거치지 않는다면, 이 상장은 금융위가 말한 '비대칭적 중복상장'이다. 솔리다임 논쟁이 '층수'가 아니라 '조건'을 두고 벌어져야 하는 이유다.
hkj77@newspim.com