AI 핵심 요약
beta- 비코를 9월 30일 니덤과 로스캐피털이 매수 유지했다.
- 비코는 라이선스 급증에 공장 증설로 성장성을 키우고 있다.
- 다만 높은 밸류에이션과 로열티 지속성이 최대 변수다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 2일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<비코 ① '수직 전력 공급' 특허, 라이선스 대박으로>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 월가 투자은행, 일제히 '매수' 추천
니덤의 N. 퀸 볼턴 애널리스트는 9월 30일 비코(VICR) 목표주가를 320달러에서 350달러로 올리고 '매수' 의견을 재확인했다. 새 고객사 규모를 반영해 2026~2028회계연도 실적 추정치를 모두 높였으며, 2028년 예상 주당순이익(EPS) 8.37달러에 주가수익비율(PER) 42배를 적용했다.
니덤은 불과 몇 달 전 2분기 실적 직후 밸류에이션 부담을 이유로 목표주가를 400달러에서 320달러로 낮췄으나, 라이선스 성과가 가시화되자 다시 끌어올렸다. 당시 비코는 연간 매출 전망을 5억7,000만 달러에서 6억 달러 이상으로 상향한 바 있다.
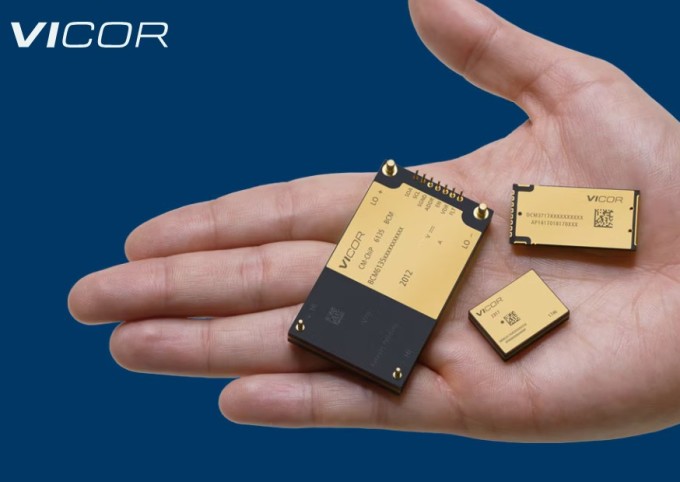
로스캐피털의 저스틴 클레어 애널리스트도 '매수'와 목표주가 375달러를 유지했다. 그는 3분기 로열티 추정치는 높이겠지만, 반복 수입과 소급분의 비중이 명확해질 때까지 장기 전망은 그대로 두겠다고 밝혔다. 다만 로열티 기여도가 높아진 점은 향후 매출 기회가 더 커질 수 있음을 시사한다고 덧붙였다.
CNBC 집계에 따르면 비코를 분석하는 애널리스트들은 모두 '매수' 이상 의견을 제시하고 있으며, '보유'나 '매도'는 없다. 평균 목표주가는 379.93달러로 현 주가 대비 약 23%의 상승 여력을 가리킨다. 최고치는 450달러, 최저치는 324.66달러다.
◆ 생산 능력 확충...공장이 지어지기까지의 공백
라이선스와 함께 성장의 다른 한 축은 자체 생산이다. 경영진은 장기 목표로 매출 25억 달러, 영업이익률 40%를 제시했다. 현재 연간 매출의 약 5배 규모다. 그러나 매사추세츠주 앤도버의 첫 번째 칩 공장은 가동률이 한계에 다다랐고, 경영진은 두 번째 공장 없이는 목표 달성이 불가능하다고 밝혔다.
이에 비코는 지난달 뉴햄프셔주 메리맥과 훅셋에 부지 두 곳을 매입해 '칩 팹(ChiP Fab)-2'와 '팹-3'를 건설하기로 했다. 완공되면 생산 면적은 약 세 배로 늘어나지만, 가동 시점은 2027년 말이나 2028년으로 예상된다. 그때까지 성장은 고마진 라이선스와 기존 공장의 생산성 극대화에 기댈 수밖에 없다. 라이선스 확대와 자체 생산을 병행하는 '투트랙' 전략인 동시에 미국 내 생산 기반을 원하는 고객 수요에 부응하는 행보다.
◆ 높은 밸류에이션과 수익 지속성은 숙제
투자자들이 짚어봐야 할 대목도 분명하다. 비코는 현재 후행 주가수익배율(PER) 99.2배, 선행 PER 60.5배, 주가매출비율 29.1배에 거래된다. 연간 매출이 4억770만 달러인 기업으로서는 이례적으로 높은 배수다. 가장 유사한 상장 전기장비 업체인 에머슨 일렉트릭(EMR)의 선행 PER은 22.8배에 그친다.
전력 반도체 경쟁사와 비교해도 프리미엄은 뚜렷하다. 비코의 후행 PER은 모놀리식 파워 시스템즈(MPMR), 애널로그 디바이시스(ADI), 텍사스 인스트루먼트(TXN), 온 세미콘덕터(ON), 마이크로칩 테크놀로지(MCHP) 등 비교 가능한 기업 중 가장 높다. 애널로그 디바이시스(49.8배)의 약 두 배다.
반면 최근 12개월 매출 증가율은 11.7%로 6개사 중 5위, 영업이익률은 18.6%로 4위에 머문다. 다만 이 성장률은 전년 동기 매출에 포함된 4,500만 달러 규모의 특허 소송 합의금이 기저를 높인 영향이 크다. 애널리스트들은 향후 2년간 연평균 매출 증가율을 44% 이상으로 추정하고 있다.
◆ 로열티는 오는 만큼 빠르게 사라질 수도
더 근본적인 질문은 로열티 수입의 지속성이다. 비코는 과거 한 고객사가 라이선스를 받지 않은 것으로 의심되는 대체품으로 전환하면서 로열티가 줄어든 경험이 있다. 회사 스스로도 고객사가 라이선스 비용 대신 비라이선스 제품을 택할 경우 수입이 감소할 수 있다고 경고해왔다.
특허를 지키는 비용도 만만치 않다. 대형 ITC 소송 한 건에 1,200만~1,500만 달러가 들 수 있으며, 현재도 대만 델타 일렉트로닉스와 특허 분쟁을 벌이고 있다. 여기에 두 개 공장 건설에 따른 설비투자 부담도 더해진다.
니덤의 분석대로 3분기 로열티에 소급분이 포함됐다면, 이후 분기에는 같은 규모가 반복되지 않을 수 있다. 결국 낙관적 시나리오는 비코가 자체 공장에서 까다로운 고객에게 제품을 공급하는 동시에 기술을 폭넓게 라이선스하며 AI 전력 공급 분야의 '통행료 징수자'로 자리 잡는 것이다. 비관적 시나리오는 경쟁사들이 전류 밀도 격차를 좁히거나 하이퍼스케일러가 로열티 지급을 거부해, 성장이 높은 배수에 담긴 기대에 미치지 못하는 경우다.
◆ 다음 시험대는 10월 20일
다음 시험대는 이달 20일로 예상되는 3분기 실적 발표다. 가이던스 상향으로 기대치가 크게 높아진 만큼, 투자자들은 세 가지를 확인하려 할 것이다. 로열티 수입이 약속대로 반영됐는지, 그중 반복 수입과 소급분이 각각 얼마인지, 2분기 실적을 짓누른 일회성 설비 이전 비용 이후 제품 매출총이익률이 회복되고 있는지다.
마진 회복을 동반한 확실한 실적 호조는 라이선스 모델의 유효성을 입증하는 계기가 된다. 반대로 실적이 기대에 못 미치거나 공장 건설의 가시적 진전 없이 마진 압박이 한 분기 더 이어진다면, 100배에 육박하는 PER을 떠받칠 근거는 크게 약해진다. 특허가 '대박'으로 이어질지, 한 분기의 반짝 호재에 그칠지는 오는 20일 로열티와 마진 항목이 가를 전망이다.
kimhyun01@newspim.com