AI 핵심 요약
beta- 에이전틱 AI 확산에 CPU 수요가 급증했다.
- 인텔과 ARM은 데이터센터서 CPU 중요성을 강조했다.
- 반도체 ETF는 CPU 노출 차이로 희비가 갈렸다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

SOXX 인텔·AMD 비중 가장 높아
CPU 수요 전망 적중 여부 관건
[서울=뉴스핌] 황숙혜 기자 = 본격적인 에이전틱 인공지능(AI) 시대가 가져올 패러다임의 변화만큼 월가의 관심을 끄는 것은 다름아닌 CPU(중앙처리장치)다.
사용자의 질문에 답하는 생성형 AI에서 스스로 목표와 계획을 세우고 업무를 추진하는 에이전틱 AI로 넘어가면서 산업의 패러다임이 바뀔 뿐 아니라 데이터센터의 하드웨어 수요 지형까지 대대적인 변화가 전개될 전망이다.
미국 반도체 업체 인텔은 보고서에서 "에이전틱 AI 워크로드가 데이터센터 인프라의 요구사항을 바꾸고 있다"며 "병목 구간이 GPU(그래픽처리장치) 추론에서 CPU 오케스트레이션 및 워크플로 관리로 이동하면서 CPU 연산을 증설해야 고가 GPU의 정체 현상을 막고 총소유비용(TCO)을 절감할 수 있다"고 주장했다.
영국의 반도체 설계 업체 ARM의 르네 하스 최고경영자(CEO)도 에이전틱 AI 부하를 감당하기 위한 CPU의 중요성을 강조했다. 기존 AI 워크로드는 데이터센터 1기가와트 용량 당 300만개의 CPU 코어가 필요하지만 에이전틱 AI 환경에서는 수요가 최대 1200만개로 늘어난다는 얘기다.
투자은행(IB) 업계에서도 같은 목소리가 나온다. 모간 스탠리는 보고서를 내고 "에이전틱 AI가 서버용 CPU 시장에서 2030년까지 325억~600억달러 가치의 추가 성장을 창출할 것"이라고 내다봤다.
AI 모델을 이용한 자료 분석에 따르면 에이전틱 AI 시대에 CPU 수요가 급증하는 이유는 크게 네 가지로 요약된다.
 |
먼저, 복잡한 작업 조율 및 오케스트레이션 부하 증가다. 거대언어모델(LLM) 기반의 일반적인 대화형 AI는 단발성 프롬프트 입출력 위주로 작동하지만 에이전틱 AI는 목표 달성을 위해 작업을 여러 단계로 나누고 외부 API 호출과 웹 검색, 코드 실행과 파일 입출력 등 연속적인 시퀀스를 처리한다.
GPU가 대규모 병렬 연산에 강점을 가진 반면 복잡한 워크플로 관리와 스케줄링, 데이터 입출력 조율 등은 전적으로 CPU의 영역이다.
GPU 병목 현상 방지와 가동률 극대화에도 CPU가 필요하다. GPU가 가속 연산을 수행하기 전후 단계에 필요한 데이터 전처리 및 결과 오케스트레이션을 CPU가 제때 처리하지 못하면 고가의 GPU가 대기 상태로 낭비되기 때문.
독립적인 서버 및 아키텍처 분리도 CPU의 수요를 부추기는 대목이다. AI 에이전트는 사용자가 잠자는 동안에도 백그라운드에서 추론 및 도구 활용 작업을 반복 수행하는데 이 과정에 고성능 GPU가 항상 가동할 필요는 없기 때문에 업계에서는 CPU 클러스터와 GPU 클러스터를 분리 배치해 필요한 자원만 가동하는 아키텍처를 도입하는 움직임이다.
마지막으로 서버당 CPU 대 GPU 탑재 비율의 구조적 변화다. 학습과 추론 중심의 기존 서버에서는 GPU 대 CPU 비율이 8:1~8:2 수준이지만 에이전틱 워크플로가 증가하면서 비율이 4:1 또는 2:1로 좁혀졌다.
인텔과 시장 조사 기관의 보고서에 따르면 향후 비율이 1:1까지 떨어지거나 CPU의 비중이 GPU보다 커질 가능성도 열려 있다.
에이전틱 AI 시대의 CPU 수요 급증에 따른 수익률 기회를 모색하는 움직임이 투자자들 사이에 번지면서 대표적인 반도체 상장지수펀드(ETF)가 '러브콜'을 받고 있지만 실제 CPU 노출의 수위가 상품에 따라 커다란 차이를 보인다.
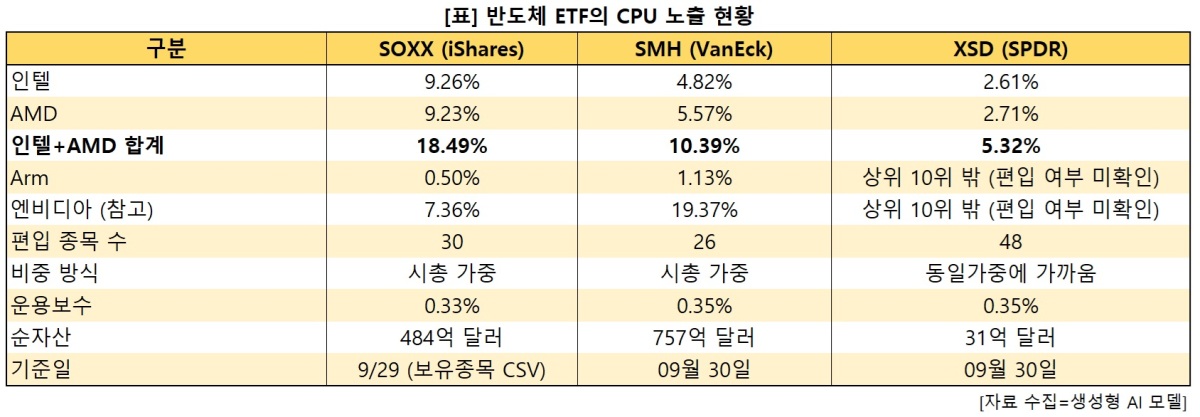
AI 모델을 이용해 블랙록의 SOXX(iShares Semiconductor ETF)와 밴엑의 SMH(VanEck Semiconductor ETF), 스테이트 스트리트의 XSD(State Street SPDR S&P Semiconductor ETF) 등 미국의 간판급 반도체 ETF 3개의 운용 보고서를 분석한 결과 CPU 시장의 주도주인 인텔(INTC)과 AMD(AMD)의 편입 비중이 세 배 이상 차이나는 것으로 확인됐다.
9월30일 포트폴리오를 기준으로 SOXX가 인텔과 AMD를 각각 9.26%와 9.23% 편입해 두 종목의 비중이 18.49%로 집계됐다. SMH의 포트폴리오에서 두 개 종목의 비중은 각각 4.82%와 5.57%로 총 10.39%를 나타냈고, XSD의 경우 각각 2.61%와 2.71%로 총 5.32%에 그쳤다.
SMH의 포트폴리오에서는 GPU 대표주자인 엔비디아(NVDA)의 비중이 19.37%로 압도적인 수치를 나타냈고, SOXX에서 엔비디아의 비중도 7.36%로 높았다. 두 개 펀드에서 ARM의 비중은 각각 1.13%와 0.50%로 제한적이었고, XSD의 포트폴리오에서는 엔비디아와 ARM이 상위 15위권 리스트에 포함되지 않았다. 전체 포트폴리오의 편입 여부도 확인되지 않는 상황.
3개 펀드의 인텔 및 AMD 비중에서 작지 않은 차이가 발생하는 이유 중 한 가지는 포트폴리오 운용 방식이다. SOXX와 SMH의 경우 시가총액 가중 방식을 취하기 때문에 많이 오른 종목의 비중이 커지는 구조인 데 반해 XSD는 동일 가중 방식을 동원하기 때문에 특정 종목의 쏠림이 작다.
시장 전문가들은 CPU 비중이 양날의 검이 될 수 있다고 지적한다. CPU 수요 전망이 적중할 경우 SOXX가 상승 모멘텀을 받을 수 있지만 그렇지 않을 경우 타격이 상대적으로 클 것이라는 얘기다.
또 CPU 수요 상승이 곧 GPU 수요의 위축을 의미하는 것이 아니기 때문에 XSD가 에이전틱 AI 시대를 반영하지 못한다고 볼 수는 없다는 의견도 나온다.
아울러 같은 반도체 ETF로 분류되는 상품들도 포트폴리오를 자세하게 들여다 보면 뚜렷한 색깔 차이가 확인된다고 시장 전문가들은 강조한다.
shhwang@newspim.com