AI 핵심 요약
beta- 중국이 7월8일 건설기계 산업 회복 국면에 진입했고 내수·수출 판매가 동반 증가했다.
- 인프라·광산 투자와 설비 교체, 신흥국 수요 확대가 업황 개선과 수익성 개선 기대를 키웠다.
- 증권가는 해외 성장과 국내 교체 수요를 바탕으로 2028년까지 굴착기 등 건설기계 수요 고성장을 전망했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

프로젝트 인프라 투자·교체 수요, 업황 회복 견인
연내 국내외 공정기계 기업의 가격인상 랠리 확대
증권가 "2028년까지 완만한 성장 사이클" 낙관론
업황 회복 대비 주가 부진, 리레이팅 기대감 확대
이 기사는 7월 8일 오후 2시58분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = 중국 건설기계(공정기계) 산업이 장기 침체를 벗어나 본격적인 회복 국면에 진입하고 있다.
굴착기와 로더를 중심으로 한 핵심 장비 판매가 내수·수출 모두에서 증가하고, 글로벌 인프라 투자 확대와 신흥국 수요 회복, 중국 내 설비 교체 사이클 재개가 맞물리면서 업황 개선세가 뚜렷해지고 있다.
여기에 주요 업체들이 잇달아 제품 가격 인상에 나서는 등 산업 전반의 수익성 개선 기대도 커지고 있다. 증권가 역시 이번 회복 국면이 과거와 달리 해외 시장 확대와 안정적인 내수 교체 수요를 기반으로 전개되고 있다는 점에 주목하며 중장기 성장 가능성을 높게 평가하고 있다.
반면 주식시장은 이러한 펀더멘털 개선을 아직 충분히 반영하지 못하고 있다. 주요 건설기계 기업들의 실적은 회복세를 이어가고 있지만 주가는 업황 개선 속도를 따라가지 못하면서 밸류에이션 부담은 오히려 낮아진 상태다.
업황 회복과 실적 개선, 가격 인상, 저평가라는 네 가지 요인이 동시에 맞물리면서 중국 건설기계 업종이 새로운 투자 기회를 제공할 수 있을지 시장의 관심이 집중되는 가운데, 섹터 대표 종목들을 중심으로 밸류에이션 재평가(리레이팅) 기대감도 커지고 있다.
◆ 상반기 건설기계 판매량, 내수·수출 동반 상승
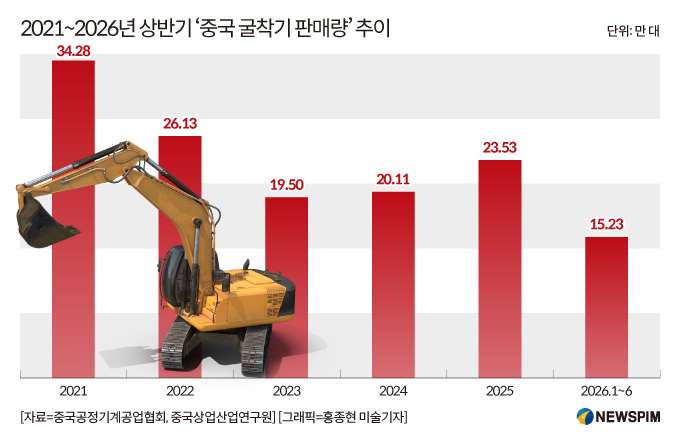
2026년 상반기 중국 건설기계 업계는 수요와 공급이 동시에 회복세를 이어갔다. 굴착기와 로더 등 핵심 장비의 국내외 판매가 큰 폭으로 증가하며 업황 회복의 기반을 마련했다.
중국공정기계공업협회(CCMA)가 주요 굴착기 제조업체를 대상으로 집계한 자료에 따르면, 2026년 6월 한달 간 굴착기 판매량은 총 2만5400대로 전년 동기 대비 35.3% 증가했다. 이 가운데 국내 판매는 1만900대(전기 굴착기 65대 포함)로 33.9% 증가했고, 수출은 1만4500대(전기 굴착기 34대 포함)로 36.4% 증가했다.
2026년 상반기(1~6월) 누적 판매량은 15만2300대로 전년 대비 26.4% 증가했다. 이 가운데 국내 판매는 7만9000대(전기 굴착기 186대 포함)로 20.4% 증가했고, 수출은 7만3300대(전기 굴착기 135대 포함)로 33.5% 늘었다.
로더 시장 역시 높은 성장세를 이어갔다.
CCMA 통계에 따르면 2026년 6월 로더 판매량은 1만5000대로 전년 대비 24.9% 증가했고, 1~6월 누적 판매량은 8만2100대로 전년 대비 26.7% 늘었다.
재신증권(財信證券)은 보고서를 통해 국내 건설기계 시장 회복은 인프라 프로젝트 자금이 지속적으로 집행되면서 신규 장비 수요가 늘어난 데다, 대규모 설비 교체 정책이 점진적으로 시행되며 기존 장비 교체 수요도 증가했기 때문이라고 분석했다.
◆ 건설기계 업계, 완만한 회복 국면 진입
건설기계 산업은 기술 장벽이 높은 자본∙노동집약적 산업으로, 글로벌 고정자산 투자와 인프라 투자, 부동산 개발 투자, 광산 투자 등의 경기와 밀접한 관련이 있다.
2025년부터 중국 건설기계 산업은 완만한 회복과 산업 구조 고도화가 동시에 진행되는 새로운 국면에 진입했다.
거시경제 측면에서는 다양한 긍정적 요인이 건설기계 산업 회복을 지원하고 있다.
국내에서는 대규모 설비 교체 정책과 경기부양 정책, 제조업의 자동화 및 무인화 추세가 시장 회복을 견인하고 있다.
중국 내에서는 얄룽창포강(중국명 야루짱부장∙雅魯藏布江, 인도명 브라마푸트라강) 하류 수력발전 공정 등 주요 인프라 사업이 잇달아 착공되고 있으며, 석탄 가격 안정세와 광산 투자 확대도 굴착기 수요를 일정 부분 뒷받침하고 있다.
해외에서는 아프리카와 동남아 등 신흥시장의 인프라 수요가 지속적으로 증가하면서 중국 건설기계 기업들의 글로벌 시장점유율과 수익성이 함께 개선되고 있다.
특히, 금속 가격이 높은 수준을 유지하면서 광산 개발 수요가 증가하고 있으며, 이는 해외 광산기계 수요 확대를 이끌 것으로 기대된다.
창사(長沙) 해관(海關, 관세정에 해당)에 따르면 올해 1~5월 후난(湖南)성의 아프리카 대상 건설기계 수출액은 25억5000만 위안으로 전년 대비 85.2% 증가했다.
◆ 건설기계 업황 낙관론 '2028년까지 성장'
다수의 증권사들도 이번 업황 회복 사이클에 대해 긍정적인 전망을 내놓고 있다.
신만굉원증권(申萬宏源證券)은 현재 건설기계 업황이 2017~2018년 설비 교체 사이클과 유사하지만, 성장 논리는 과거의 '내수 중심'에서 '해외 성장·국내 방어' 구조로 근본적으로 변화했다고 분석했다. 이에 따라 업황의 경기 변동성도 과거보다 크게 완화됐다고 평가했다.
중국 절상증권(浙商證券) 또한 건설기계의 해외 시장점유율이 확대되고 있으며, 국내 교체 수요 사이클도 점진적으로 시작되고 있다고 분석했다.
수출은 건설기계 완성장비 제조업체의 주요 수익원으로서, 2025년 건설기계 5대 완성장비 업체의 해외(역외) 매출 비중과 매출총이익(매출총이익률이 아닌 총이익 규모) 비중은 각각 55%와 65%에 달했다.
수출 증가는 주로 해외 시장점유율 확대의 수혜를 받은 데다, 아시아·아프리카·중남미 등 신흥시장의 산업화와 도시화가 인프라 및 부동산 등의 수요 증가를 견인하고, 광산업 호황에 따른 수요 증가 등의 요인이 영향을 미친 결과로 풀이된다.
내수 시장의 경우 중국 굴착기 시장은 바닥을 다지고 상승 국면으로 진입하고 있다고 진단했다. 이는 주로 농림 분야와 도시 인프라 수요가 소형 및 초소형 굴착기 수요 증가를 이끈 데 따른 것이다.
또한 중국 완성장비 업체들이 광산기계 분야에서 지속적으로 성과를 거두고 있는 점과 수자원 인프라 수요 확대에 따른 대형 및 초대형 굴착기 수요 증가, 국내 교체 수요가 점진적으로 시작되고 있는 점도 내수 개선의 주요 배경이 됐다고 설명했다.
동시에 풍력발전 등의 투자 확대가 건설용 크레인 수요 증가를 견인하고 있으며, 전기식 콘크리트 믹서트럭이 내연기관 믹서트럭을 대체하는 추세도 이어지고 있다. 여기에 건설용 크레인과 콘크리트 기계의 교체 수요 사이클도 점진적으로 시작되면서 내수 회복이 굴착기에서 비(非)굴착기 장비 분야로 확산되고 있다는 분석을 내놨다.
2015년은 굴착기 이전 사이클의 저점이었다. 8~10년을 교체 주기로 가정해 계산하면, 2026년부터 중국의 교체 수요 사이클이 점진적으로 상승 국면에 진입할 것으로 예상된다.
화태증권(華泰證券)은 현재 중국 내 굴착기의 평균 사용 연수가 2016년 이후 가장 높은 수준에 있으며, 중고 장비 수출 확대에 따른 교체 수요까지 더해져 내수 회복을 뒷받침할 것으로 분석했다.
동오증권(東吳證券)은 2025~2028년 중국 굴착기 수요가 연평균 20% 이상 증가할 것으로 전망하면서, 이번 사이클은 2028년 정점을 기록할 것으로 예상했다. 다만 자금 집행 속도의 영향으로 수요가 실제 판매로 이어지는 과정은 다소 완만할 것으로 내다봤다.
<회복사이클 진입 中 건설기계② 커지는 리레이팅 기대감>으로 이어짐.
[본 기사는 정보를 제공하기 위한 것이며, 투자를 권유하거나 주식거래를 유도하지 않다. 해당 정보 이용에 따르는 책임은 이용자 본인에게 있다.]
pxx17@newspim.com