전체기사 최신뉴스 GAM
KYD 디데이
홈 GAM 일반

속보

더보기

[GAM] ②"로크웰, 트럼프 '제조업 재건책' 디딤돌…장기 승자"

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

최근 결산서 회복 엿보여, 신규 수주 등
"차기연도부터 실적 회복 본격적 전개"
밸류에이션 적정 평가, 월가 매수론 우위

이 기사는 3월 25일 오후 3시09분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.

<"로크웰, 트럼프 '제조업 재건책' 디딤돌…장기 승자"①>에서 이어짐

[서울=뉴스핌] 이홍규 기자 = 4. 회복 역동성

월가의 일부 전문가는 로크웰의 최근 실적 부진과 이에 따른 주가 하락 현상은 장기 투자자에게 매수 기회의 배경이 될 수 있다고 주장한다. 우호적인 장기 추세를 뒷배로 두고 있음은 물론 부진했다는 최근 실적에서 회복의 역동성이 엿보여서다. 예로 신규 주문량이 증가세로 반전하고 서비스 사업부에 해당하는 ③라이프사이클서비스의 매출액은 견조한 성장세를 유지했다. 통상 서비스 부문의 성장은 하드웨어 판매의 회복에 선행하는 특징이 있다.
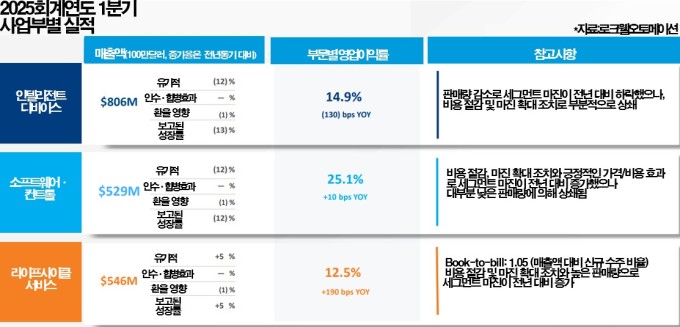
2025회계연도 1분기 로크웰의 신규 주문량은 전년동기 대비 약 10% 증가했다. 전분기 대비로도 한 자릿수대 중간의 증가율(약 4~6%)을 기록한 것으로 보고됐다. 전체 매출은 줄었지만 신규 주문의 증가는 향후 판매 회복의 신호로 해석된다. 사후 지원과 컨설팅을 담당하는 ③라이프사이클서비스는 매출액으로 관련 분기에 유일하게 성장한 사업부였는데 인수·합병이나 환율 변동 등 외부 효과를 제외한 유기적 매출 성장률이 5%로 보고됐다.

보통 라이플사이클 같은 서비스 사업의 성장 지속은 판매 회복을 암시한다. 당장 고객사 사이에서 새 장비 구매는 꺼려지지만 기존 설비나 소프트웨어를 업그레이드하거나 최적화하고자 하는 의향은 있다는 이야기인데 고객사들이 이런 패턴을 보이는 것은 수요가 있기 때문인 경우가 많다. 따라서 불확실성이 걷히면 신규 장비 구매로 이어지는 경향이 있다.

연간반복매출(ARR; 모든 서브스크립션 계약을 합산해 향후 1년간 예상되는 매출액)의 성장 지속도 고무적이다. 2025회계연도 1분기 연간반복매출은 전년 동기 대비 11% 증가(2024회계연도 4분기는 16%)한 것으로 보고됐다. 이는 회사의 서브스크립션 기반 서비스나 소프트웨어 판매가 강화되고 있음을 암시한다. 로크웰의 매출액에서 ARR의 비중은 2018년 4%에서 현재 11%로 크게 확대됐다. 회사는 ARR의 연간 10% 성장을 유지할 것으로 내다봤다.

현금흐름의 개선도 극적이다. 2025회계연도 1분기 로크웰의 잉여현금흐름은 전년 동기 3500만달러 적자에서 흑자로 전환해 그 규모가 2억9300만달러를 기록했다. 잉여현금흐름 전환율은 140%(잉여현금흐름÷순이익<조정 후>×100%)를 기록했다. 2025회계연도 연간 전환율을 100%로 목표한다. 회사가 회계상의 이익을 실질적인 현금으로 효율적으로 전환하고 있다는 신호다.

5. "차기연도 본격 회복"

월가 애널리스트들은 올해 10월 시작하는 차기 회계연도(2026회계연도)부터 본격적인 실적 회복을 예상한다. 코이핀이 집계한 애널리스트 컨센서스에 따르면 2025회계연도 연간 매출액과 주당순이익은 각각 80억7000만달러와 9.36달러로 2%, 4% 감소가 예상되지만 2026회계연도에는 각각 모두 증가세로 돌아서 그 폭이 7%, 19%로 예상된다. 2027회계연도는 매출액과 주당순이익 증가폭이 7%와 15%로 전망되고 있다.
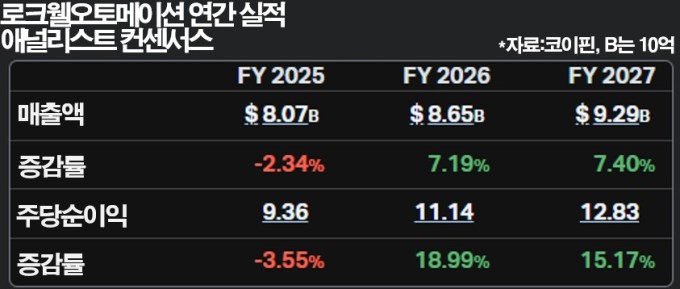
이익 증가율이 매출 성장률을 웃돌 것으로 예상되는 것은 단순히 판매량 증가를 넘어 수익성 구조의 향상을 시사한다는 게 전문가들의 설명이다. 마진이 높은 라이프사이클서비스 사업부의 성장과 ARR의 강세를 통해 고마진 서비스와 소프트웨어 사업 강화가 엿보인다는 해석이 뒤따른다. 통상 소프트웨어는 하드웨어와 달리 초기 개발 뒤 추가 비용이 크게 들지 않아 차후 매출 창출 시 높은 이익률 창출이 가능하다. 또 유지보수 부문은 로크웰만이 관련 제품에 대한 정보와 전문성을 갖고 있기 떄문에 가격결정력이 높다.

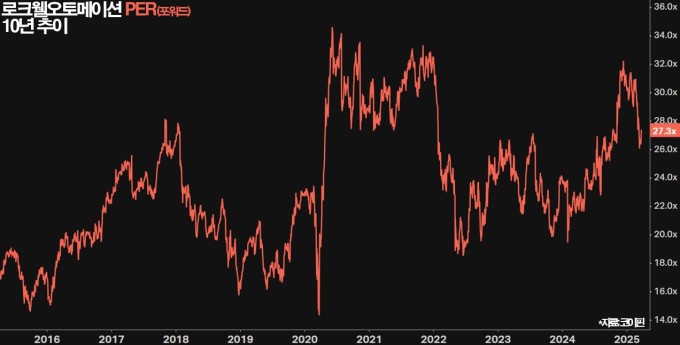
로크웰 주식의 밸류에이션은 현재 과거 대비 수용할 만한 수준으로 평가된다. 현재 주가수익배율(PER, 포워드)은 27.3배로 과거 10년 평균 추정치 25배보다 소폭 높다. 과거 평균치와의 차이가 소폭이고 그 사이 로크웰의 수익성 구조 또한 밸류에이션이 유리한 방향으로 향상돼 온 만큼 장래성까지 고려할 때 적정하다는 의견도 나온다. 오펜하이머의 노아 카에 애널리스트는 "[자동화 제품에 대한] 수요가 전환하고 있다"고 주목했다.

당장 애널리스트들은 로크웰의 주가에서 1년 안에 10%가 넘는 상승폭이 실현될 것으로 상정한다. 팁랭크스에 따르면 담당 애널리스트 17명이 제시한 목표가(12개월 내 실현 상정) 평균값은 304.12달러로 현재가 267.96달러보다 13% 높은 것으로 집계됐다. 투자의견 분포를 보면 8명이 매수, 6명이 중립, 3명이 매도로 매수 의견이 우위에 있다. 
bernard0202@newspim.com

[뉴스핌 베스트 기사]

사진
동원그룹, '참존' 인수 추진 [서울=뉴스핌] 김용석 기자 = 동원그룹이 기업 회생 절차를 밟고 있는 1세대 K뷰티 기업 참존 인수에 나선다. 인수 주체는 식자재 유통 계열사 동원홈푸드다. 거래가 성사되면 식품·포장재·물류에 이어 화장품으로 사업 영역을 넓히게 되며, 2024년 3월 취임한 김남정 회장 체제의 첫 인수합병(M&A)이 될 전망이다. 김남정 동원그룹 회장. [사진= 동원그룹] 30일 투자은행(IB) 업계에 따르면 동원홈푸드는 지난 22일 서울회생법원 관리 아래 진행 중인 참존 매각에서 조건부 인수 예정자 지위를 확보했다. 거래 금액은 수백억 원 수준으로 전해졌다. 동원그룹은 연내 인수 절차를 마무리한다는 계획이다. 참존은 1984년 약사 출신 김광석 회장이 설립했다. 국내 최초로 클렌징 워터를 선보였고 청개구리 마스코트와 '콘트롤 크림'을 앞세워 1990년대 업계 매출 3위까지 올랐다. 그러나 무리한 사업 확장과 경영권 분쟁, 면세점 사업 실패가 겹치며 지난해 11월 21일 기업 회생을 신청했다. 동원이 인수에 나선 배경으로 유통업계에서는 40년 넘게 쌓인 기초 화장품 제조 노하우와 브랜드 가치 등 무형 자산을 꼽는다. 계열사 패키징·물류와의 시너지도 기대 요인이다. 인수 주체인 동원홈푸드는 지난해 매출 2조 6,433억 원, 영업이익 690억 원을 기록했다. 동원그룹은 이미 뷰티·바이오 분야 전문가 영입에도 나섰다. 동원산업은 올해 약사 출신인 남택종 전 알에프바이오 대표를 경영 전략 담당 상무로 영입했다. 알에프바이오는 스킨부스터 등 메디컬 에스테틱 제품을 주력으로 하는 업체다. 남 상무는 신사업 발굴과 M&A 전략을 맡고 있다. 참존 인수가 확정되면 동원그룹의 뷰티·바이오 사업 확장에 속도가 붙을 것으로 보인다. fineview@newspim.com 2026-10-01 06:10
사진
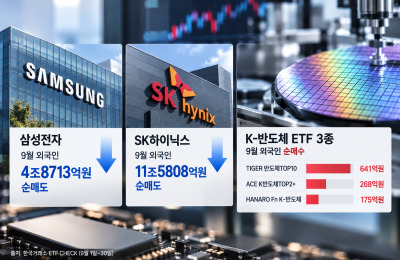
'삼전닉스' 16조 던진 외국인 [서울=뉴스핌] 이나영 기자= 외국인 투자자가 지난 9월 삼성전자와 SK하이닉스를 16조원 넘게 순매도한 가운데 국내 반도체 상장지수펀드(ETF)는 사들인 것으로 나타났다. 개별 반도체 대형주에 매도가 집중된 것과 달리 K-반도체 ETF는 외국인 순매수 상위권에 이름을 올리며 엇갈린 매매 흐름을 보였다. 1일 한국거래소에 따르면 이달(9월1일~30일) 외국인은 삼성전자를 4조8713억원 순매도했다. 같은 기간 SK하이닉스 순매도액은 11조5808억원으로 두 종목의 순매도액은 총 16조4521억원에 달했다. 9월 마지막 거래일까지 두 종목에 대한 외국인 매도는 이어졌다. 이날 외국인은 코스피에서 2조542억원을 순매도했다. 삼성전자에서 8667억원, SK하이닉스에서 6085억원을 각각 순매도해 두 종목에서만 1조4752억원을 팔았다. 이날 코스피 전체 외국인 순매도액의 약 72%에 해당하는 규모다. 9월 29일에도 외국인은 삼성전자와 SK하이닉스를 각각 6812억원, 1조5622억원 순매도했다. 이틀간 두 종목에 대한 외국인 순매도액은 3조7186억원으로 집계됐다. [AI 일러스트 = 이나영 기자] 반면 ETF 시장에서는 국내 반도체 상품에 외국인 매수세가 유입됐다. ETF CHECK에 따르면 30일 정규장 마감 기준 최근 1개월 외국인 순매수 상위 10개 ETF 가운데 국내 반도체 ETF 3종이 포함됐다. 'TIGER 반도체TOP10'은 외국인이 641억원을 순매수해 전체 ETF 가운데 2위를 기록했다. 'ACE K반도체TOP2+'는 268억원으로 7위, 'HANARO Fn K-반도체'는 175억원으로 10위에 올랐다. 이들 K-반도체 ETF 3종에 대한 외국인 순매수액은 총 1084억원이다. 같은 기간 외국인 순매수 상위 10개 ETF의 순매수액 4749억원 가운데 K-반도체 ETF 3종이 차지한 비중은 22.8%였다. 순매수액뿐 아니라 수익률에서도 'TIGER 반도체TOP10'이 9.77%, 'ACE K반도체TOP2+'가 9.25%, 'HANARO Fn K-반도체'가 8.81%를 기록했다. ◆ 대형주 매도 속 K-반도체 ETF 매수…소부장까지 투자 범위 확대 증권가에서는 최근 외국인의 삼성전자와 SK하이닉스 매도에 미국 장기금리 상승과 인공지능(AI) 투자 관련 불확실성 등이 영향을 미친 것으로 분석했다. 반면 K-반도체 ETF는 삼성전자와 SK하이닉스뿐 아니라 장비와 소재·부품 기업을 함께 편입하고 있다. 외국인의 ETF 거래 방식도 개별 주식과 차이가 있다. ETF 거래에는 업종에 대한 방향성 투자 외에 현물·선물과 ETF를 연계한 차익거래와 헤지 거래 등이 포함된다. 이에 따라 개별 종목과 해당 종목을 편입한 ETF에서 외국인의 매매 방향이 다르게 나타날 수 있다는 분석이다. 실제 외국인 순매수 상위권에 오른 K-반도체 ETF들은 메모리 대형주와 함께 반도체 장비·소재·부품(소부장) 관련 종목을 포트폴리오에 편입하고 있다. 삼성전자와 SK하이닉스 두 종목을 직접 매매하는 것과 달리 ETF에서는 여러 반도체 종목의 주가 흐름이 함께 반영되는 구조다. 김정현 신한자산운용 ETF사업그룹장은 "반도체 슈퍼사이클 초기에는 삼성전자와 SK하이닉스 등 메모리 대형주가 상승을 주도하지만, 설비투자가 본격화되면 장비 발주와 소재·부품 수요가 늘어나면서 수혜 범위가 소부장 기업으로 확대된다"고 말했다. nylee54@newspim.com 2026-10-01 06:00
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동