이 기사는 12월 16일 오후 2시52분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 오상용 글로벌경제 전문기자 = *①편 기사에서 이어집니다.
4. 시장성
델베인사이트 비즈니스 리서치에 따르면 2023년 기준 전이성 대장암(mCRC) 치료 시장은 122억3000만달러에 달한다. 이 시장은 향후 연평균 4.5% 속도로 성장해 오는 2034년에는 200억달러에 도달할 전망이다.
미국 내에서는 매년 15만명의 신규 대장암 환자가 발생하는데, 이들 중 70% 가량이 전이를 겪는다. 이는 대장암 환자의 사망률을 높이는 주요 원인이다.
특히 대장암 환자의 42%는 `RAS 유전자의 돌연변이`를 지닌 것으로 알려져 있다. 카디프 온콜로지(티커 : CRDF)가 개발중인 치료물질 온반서팁(Onvansertib)의 잠재 수요가 매년 미국에서만 6만3000명씩 생겨나고 있는 셈이다. 유럽 시장으로 그 범위를 넓히면 잠재 수요는 더 많다.
지난 2022년 11월 로이터 보도에 따르면 미국에서 새로 출시된 암 치료제의 연간 평균 약값은 28만3000달러에 달했다.
카디프의 온반서팁이 오는 2027년 혹은 2028년까지 당국의 최종 승인을 받는다고 가정할 경우, 그리고 초기 약값을 연간 10만달러로 (보수적으로) 책정하고 시장 침투율을 15% 정도로 가정할 경우, 오는 2032년 회사 매출은 10억달러에 육박할 것이라는 계산이 나온다. 여기에 대형 제약회사의 약값 마진이 보통 57%~82%라는 점을 감안할 때 연간 6억달러를 상회하는 총이익(Gross Profit)을 장기적으로 기대할 수 있다.
참고로 애널리스트들은 카디프의 온반서팁이 당국 승인을 거쳐 본격적으로 매출을 발생시키는 시점을 대략 2029년 정도로 예상했다. 이런 시나리오 하에 회사 매출은 2029년 1억5600만달러로 치솟고 2033년에는 12억2000만달러까지 확대될 것이라고 추정했다.
5. 신규자본 확보..M&A 타깃 가능성
회사는 12월10일 증자를 통해 4000만달러의 신규 자금을 조달했다. 주당 2.6달러에 진행된 이번 증자에는 기존 투자자와 일부 뮤추얼펀드, 헬스케어 전문 투자자들이 참여했다고 회사는 밝혔다.
지난 11월 카디프의 분기 보고서에 따르면 9월말 현재 회사는 현금 및 현금성 자산 1304만달러와 단기 유가증권 투자금 4463만달러 등 총 5767만달러의 유동성을 보유하고 있다. 분기 운영비용이 1270만달러, 기타소득을 더한 분기 순손실이 1180만달러인 점을 감안하면 회사는 4~5개 분기 동안 쓸 수 있는 총탄을 지닌 상태다.
여기에 4000만달러의 신규자금이 더해졌으니 회사는 약 2년치 자금, 즉 오는 2026년까지 필요한 자금을 확보하게 됐다. 당분간 돈 걱정 없이 연구를 진행할 수 있다.
시장 일각에서는 카디프가 인수합병(M&A) 시장 내 유망한 타깃으로 부상할 가능성도 점치고 있다. 12월13일 기준 회사의 시가총액은 2억달러에 불과하다. 대형 제약사들이 별 부담없이 삼킬 수 있는 덩치다. 회사의 핵심자산인 온반서팁(Onvansertib)의 임상이 꾸준히 진전돼 당국(FDA)의 최종 승인이 가시권에 들면 그 가능성은 더 높아진다.
참고로 지난 2021년 11월 화이자는 주당 6.22달러에 카디프 주식을 1500만달러어치 사들인 바 있다. 그 대가로 카디프측은 화이자에 데이터 우선 접근권을 부여했다. 앞서 지난 2020년 화이자는 또 다른 항암 치료제 개발회사 트릴리움 테라퓨틱스 주식을 2500만달러어치 사들인 데 이어 그해 말 회사 전체를 인수한 바 있다.
카디프를 분석하는 애널리스트들은 이러한 전례가 되풀이될 가능성에 주목한다. 물론 1차적으로는 카디프의 온반서팁이 향후 임상에서 안전성과 효능을 꾸준히 입증해야 한다.
6. 월가 "200% 더 오른다"
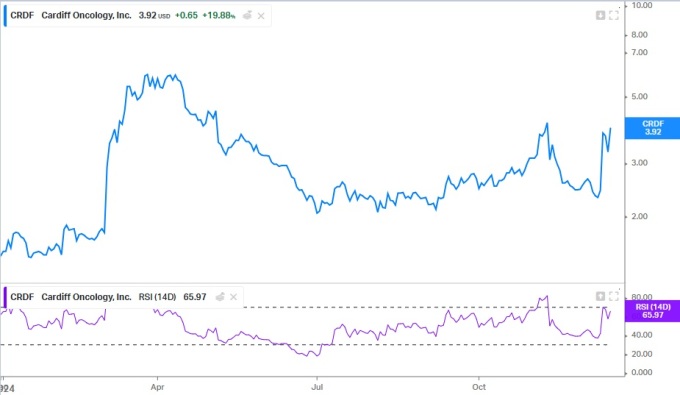
올 들어 카디프 주가는 165% 상승했다. 최근 1년 동안 오름폭은 197%에 달한다. 가파른 상승률과 별개로 연중으로는 변동성이 상당하다. 개미 투자자들 사이에 손바뀜이 심하고 작은 물량에도 주가가 출렁대기 일쑤다. 3월말 5.9달러를 돌파했던 주가는 7월 한때 2.05달러로 떨어지며 반토막 이상 조정받기도 했다.
월가 애널리스트들의 의견은 `매수` 일색이다.
주식투자 정보업체 팁랭크스에 따르면 최근 3개월 이 회사에 대해 투자 의견을 밝힌 4명의 애널리스트 모두 `매수` 의견을 피력했다. 이들이 제시한 12개월 목표가 평균은 11.50달러다. 12월13일 종가에서 193% 더 오를 여지가 있음을 의미한다.
파이퍼 샌들러는 12월13일자 보고서에서 매수 의견을 유지하면서 목표가를 종전 7달러에서 10달러로 상향했다. 컨센서스에는 못미치는 목표가지만 향후 155% 상승할 여력을 지녔다고 봤다.
파이퍼 샌들러의 조셉 칸탄자로 애널리스트는 "최근 회사가 공개한 데이터는 기존 치료법에 온반서팁을 병용했을 때 유미의한 임상적 이점을 제공하다는 가설을 명확히 뒷받침하고 있다"며 "이 데이터는 투자 위험을 줄여준다"고 판단했다.
가장 높은 목표가를 제시한 투자은행은 H.C 웨인라이트로 이 회사 주가가 13달러까지 상승할 것이라고 예상했다. 이는 향후 12개월 카디프의 주가가 232% 더 오를 여력이 있음을 의미한다.
osy75@newspim.com