중국 부진 뼈아파…현대건설기계 등 그룹사 간 시너지 주목
[편집자] 이 기사는 11월 10일 오후 2시36분 AI가 분석하는 투자서비스 '뉴스핌 라씨로'에 먼저 출고됐습니다.
[서울=뉴스핌] 정경환 기자 = 현대두산인프라코어 약세가 이어지고 있다. 무상감자에 이은 대규모 유상증자 부담에 실적 악화 우려까지 겹쳤다. 시장 전문가들은 일단 내달 유증 신주 상장 이후 내년 실적 개선 여부까지 기다려봐야 할 것이라며 판단을 유보했다.
10일 한국거래소에 따르면, 현대두산인프라코어 주가(종가 기준)는 지난 6월 7일 연고점 1만7150원을 찍은 후 내리막을 타며 이달 9일 8330원까지 51.4% 떨어졌다. 재무구조 개선 방안으로 내놓은 감자 및 증자 영향이 컸다. 특히, 8000억 원 규모의 유상증자가 투심 악화를 불러온 것으로 풀이된다.
앞서 현대두산인프라코어는 지난 8월 액면가를 5대 1로 감액하는 무상감자와 8000억 원 규모의 유상증자 계획을 발표했다.
한영수 삼성증권 연구원은 "무상감자는 전체 자본총계와 주식 수에는 변화가 없이 액면가만을 주당 5000원에서 1000원으로 낮추는 방식으로, 자본금을 잉여금 계정으로 이전하는 작업이기에 기존 주주가치에 미치는 영향은 제한적"이라며 "반면, 유상증자는 생각보다 큰 희석 효과를 유발할 것"이라고 판단했다.
8000억 원(1억1500만 주) 규모의 유상증자는 청약을 거쳐 오는 12월 28일 신주가 상장될 예정이다. 이동헌 대신증권 연구원은 "단기적으로 대규모 증자에 따른 주가 충격이 예상된다"고 언급했다.
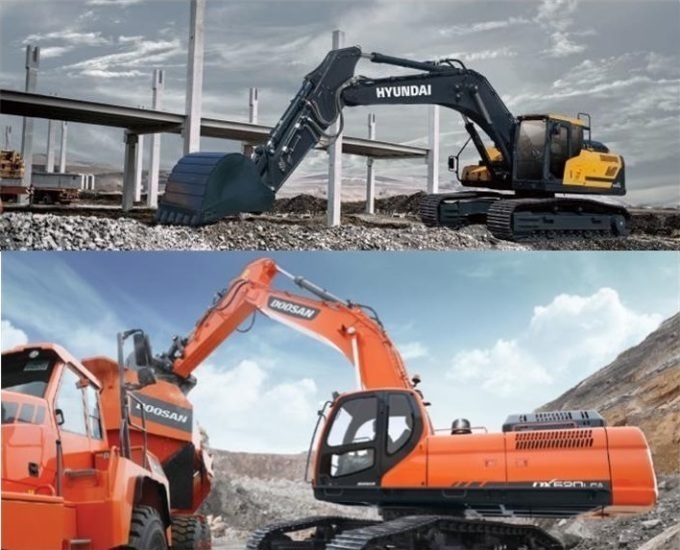
문제는 주가 반등 계기를 찾기 쉽지 않다는 데 있다. 실적 부진 우려 때문이다. 올해 3분기 현대두산인프라코어는 연결기준 매출 9719억 원, 영업이익 337억 원의 실적을 기록했다. 전년동기 대비 매출은 49.6%, 영업이익은 80.9% 감소한 수치다. 중국 시장에서의 부진이 뼈아팠다.
황어연 신한금융투자 연구원은 "시장 예상치를 하회하는 실적 부진의 원인은 급격하게 줄어든 중국 굴삭기 판매량 때문"이라고 분석했다. 중국 매출이 76.6% 감소한 것으로 추정되는데, 중국 정부의 부동산 규제, 헝다 이슈로 인한 부동산 경기 위축으로 3분기 굴삭기 판매량이 3만9000대로 32.2% 감소했다는 설명이다. 현대두산인프라코어는 재고 소진을 위한 보수적인 판매 정책으로 판매량이 전년 대비 76.1% 줄었고, 점유율은 4.2%p 하락했다.
당장 중국 건설기계 시장 반등을 기대하기도 어렵다보니 오는 4분기 실적 전망도 어둡다. 업계에선 올해 4분기 현대두산인프라코어의 매출과 영업이익이 각각 전년동기 대비 64.9%, 81.0% 준 1조175억 원과 400억 원이 될 것으로 예상한다.
황어연 연구원은 "기다림이 필요하다"면서 "2016~2020년 평균 중국 건설기계 시장 매출 비중은 40.7%로, 중국 지역은 다른 지역 대비 마진이 약 50% 높아 이익 비중은 60%로 추산된다. 중국 건설기계 판매량은 헝다 이슈 전인 5월부터 정부의 부동산 규제로 감소했다. 중국 정부가 헝다 부실 이후 급격한 부동산 경기 침체를 막기 위해 금리 인하, 대출 조건 완화 카드를 꺼냈는데 건설기계 시장은 역기저로 인해 반등보다는 연착륙을 기다려봐야 할 것"이라고 했다.
이에 금융투자업계에선 현대두산인프라코어의 목표주가를 잇따라 낮추고 있다. 신한금융투자는 투자의견을 '중립'으로 내리면서 목표주가를 제시하지 않았고, 대신증권은 8월 감자 및 유증 발표 이후 투자의견을 '매수(BUY)'에서 '시장수익률(Marketperform )'으로, 목표주가를 1만4500원에서 9700원으로 낮춘 상태다. 삼성증권 역시 같은 시기 투자의견을 'BUY'에서 'HOLD(유지)'로 하향조정하고, 목표주가는 1만9000원에서 1만4400원을 거쳐 현재 9900원까지 내려잡고 있다. 한영수 연구원은 "증자로 늘어난 주식 수를 반영할 경우, 국내 동종업계 기업 대비 밸류에이션 매력이 부족하다"면서 "또한, 중국 시황 악화로 내년 연간 매출 성장 가능성에 대한 걱정도 여전히 있다"고 했다.
다만, 건설기계 업황이 지난 3분기 바닥을 찍었을 수 있다는 관측이 나오고 있는 점은 희망적이다. 김홍균 DB금융투자 연구원은 "한국산 굴삭기 수출국을 보면 주요 선진 및 신흥 시장에서 양호한 수요 개선이 이어지는 모습"이라며 "특히, 미국은 인프라 법안 통과가 긍정적이고 유럽도 코로나 이슈에서 회복되며 수요 확대가 기대된다. 3분기는 계절적인 굴삭기 판매 비수기에 재료비 상승 영향 그리고 중국 시장의 악화 등으로 실적 바닥을 보인 후 다시금 개선될 것"이라고 내다봤다.
대규모 유상증자와 실적 악화 우려에 더해 그룹 계열사 간 시너지 창출도 과제다. 이동헌 연구원은 현대두산인프라코어의 주가 반등 가능성과 관련해 "유상증자 희석을 감안, 중국시장 추이와 그룹 계열사 간의 시너지 확인이 필요하다"고 짚었다.
이와 관련, 한영수 연구원은 "장기적 관점에서 그룹은 두산인프라코어와 현대건설기계 사이의 시너지를 통해 건설기계사업 부문의 성장을 유도할 수 있을 것"이라고 하면서도 "단기적으로, 또 주식 투자자 입장에서는 구조재편 방식과 내용에 다소 아쉬운 부분이 존재하는 것도 사실인데, 구조재편에 관계된 업체 중 뚜렷한 수혜주를 찾기가 어렵기 때문"이라고 했다.
hoan@newspim.com