AI 핵심 요약
beta- 홈디포는 19일 점유율 확대로 3분기 매출 성장을 기록했다
- 원자재 비용과 인수 영향으로 이익률과 재고 효율은 악화됐다
- 맥페일 신임 CEO는 점유율 확대를 이익 성장으로 전환해야 한다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 19일 오후 4시54분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<홈디포 ① 얼어붙은 주택시장 속 '점유율의 힘'으로 3분기 선방>에서 이어짐
[서울=뉴스핌] 김현영 기자 = 점유율로 성장을 만들어낼 수 있다는 것은 이번 분기에 입증됐다. 그러나 그 성장이 이익으로 이어지는지는 별개의 문제다. 오는 23일 지휘봉을 잡는 리처드 맥페일 신임 CEO 앞에 놓인 과제가 바로 이것이다.
◆ 뒷걸음질 친 이익률… 성장 동력이 곧 마진 부담
실적 발표 전부터 시험대로 꼽혔던 이익률은 결국 후퇴했다. 3분기 매출총이익률은 약 60bp 하락한 32.8%로 시장 예상치를 20bp 밑돌았다. 연료·에너지·수지·금속 등 원자재 비용 상승에 인수에 따른 매출 구성 변화가 겹쳤다. 일부 가격 인상에 나섰지만 인상 폭은 제한적이었다. 영업이익률은 12.9%에서 12.6%로, 조정 영업이익률은 13.3%에서 13.0%로 낮아졌다. 조정 영업이익률은 컨센서스와 같았는데, 판매관리비가 예상보다 양호했던 덕분이다.
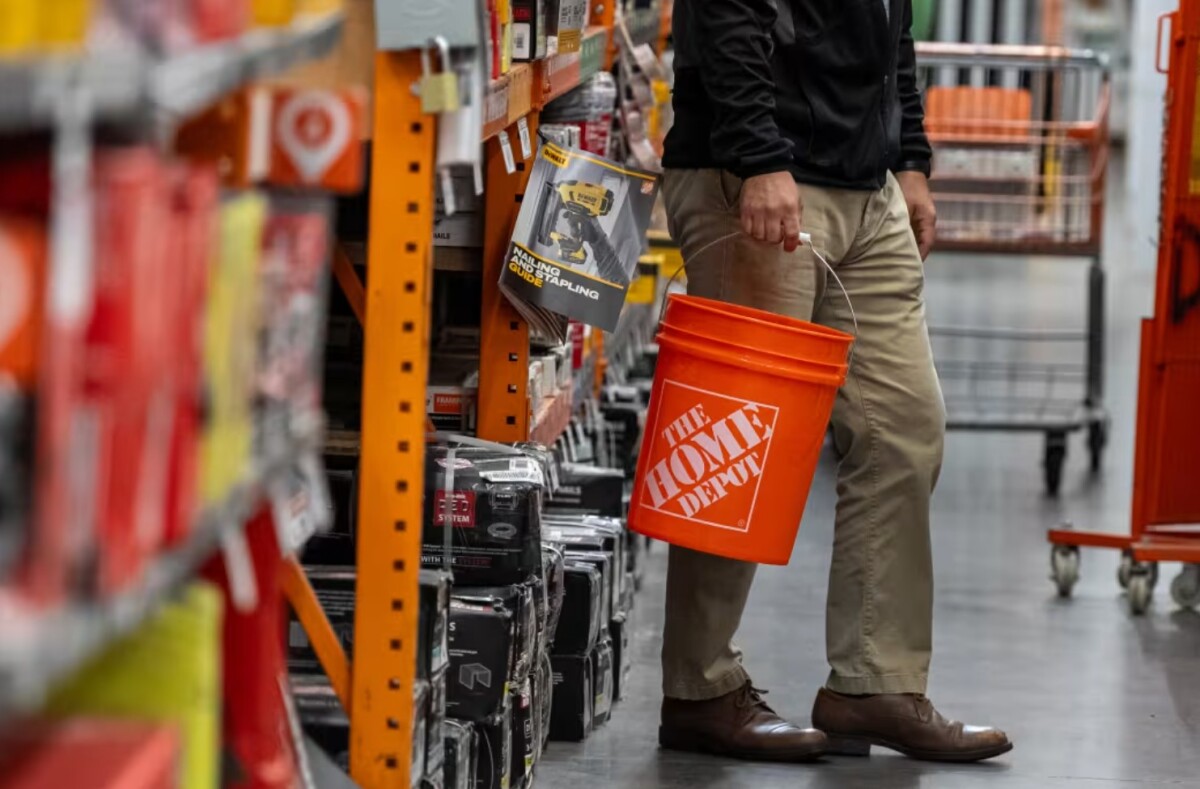
효율 지표도 약해졌다. 투하자본이익률(ROIC)은 26.3%에서 24.5%로 떨어졌고, 재고는 약 14억 달러 늘어난 276억 달러에 달하면서 재고회전율이 4.5회에서 4.4회로 낮아졌다. 실효세율도 24.3%에서 25%로 높아졌다.
맥페일은 연간 이익률 전망 하향이 "단순히 제품 구성 변화 때문"이라며, SRS의 냉난방공조(HVAC) 사업 확대를 위한 인수 등의 영향을 들었다. 그러나 번스타인은 더 구조적인 문제를 짚었다. 전자상거래, 전동공구, 전문가 시장 인수 사업 등 홈디포의 성장 동력 상당수가 상대적으로 마진이 낮다는 것이다. 점유율을 키울수록 이익률은 압박받는 구조다.
비용 레버리지의 문턱도 높다. 홈디포(HD)는 비용 증가 속도를 매출 증가 속도보다 낮추려면 동일점포 매출이 약 3% 늘어야 한다고 밝혀왔다. 4년 만의 최고치인 2.2%로도 그 선에는 미치지 못했다.
◆ 4분기 가이던스에 쏠린 실망
이런 흐름은 연간 가이던스에 그대로 반영됐다. 홈디포는 연간 매출총이익률 전망을 약 33.1%에서 약 33.0%로 낮췄고, 영업이익률은 12.4% 안팎, 조정 영업이익률은 12.8% 안팎으로 기존 범위 하단에 맞췄다. 매출은 약 4.5%, 동일점포 매출은 약 1.4%, 조정 EPS는 약 2% 늘 것으로 내다봤다. EPS 증가율 2%는 기존 가이던스(보합~4%)의 중간값이지만 시장 기대에는 못 미쳤다. 이대로라면 연간 조정 EPS는 14.98달러가 된다.
문제는 여기서 역산되는 4분기 숫자다. D.A.데이비슨의 마이클 베이커 애널리스트는 가이던스상 4분기 EPS가 2.76달러로 컨센서스(2.81달러)를 밑돌고, 매출(약 390억7000만 달러)과 영업이익률(10.7%)도 예상에 못 미친다고 분석했다. 에버코어 ISI는 4분기 동일점포 매출 증가율을 약 1%로 추정해 시장 예상치(1.7%)와의 격차를 지적했다. JP모간은 둔화의 약 1%포인트가 날씨 요인이며, 여기에는 전년 1월 폭풍에 따른 0.5%포인트의 특수 효과 소멸도 포함된다고 설명했다. 경영진은 11월 초 흐름이 새 전망과 일치한다고 밝혔고, 미즈호는 현재 흐름이 10월 말의 약 1% 성장률과 비슷하다고 전했다.
◆ 리더십 교체… 21년 '홈디포맨'에 맡긴 연속성
이날의 또 다른 깜짝 소식은 경영진 교체였다. 지난 8월 건강 문제로 병가를 떠났다가 복귀한 테드 데커 사장 겸 CEO가 물러나고 이사회 의장직만 유지한다. 2022년 3월부터 회사를 이끈 데커의 후임은 맥페일이며, 그는 이사회 이사로도 선출됐다. 앤마리 캠벨이 사장 겸 최고운영책임자(COO)를, 조던 브로기가 CFO를 맡는다. 모든 인사는 11월 23일부로 효력이 발생한다.
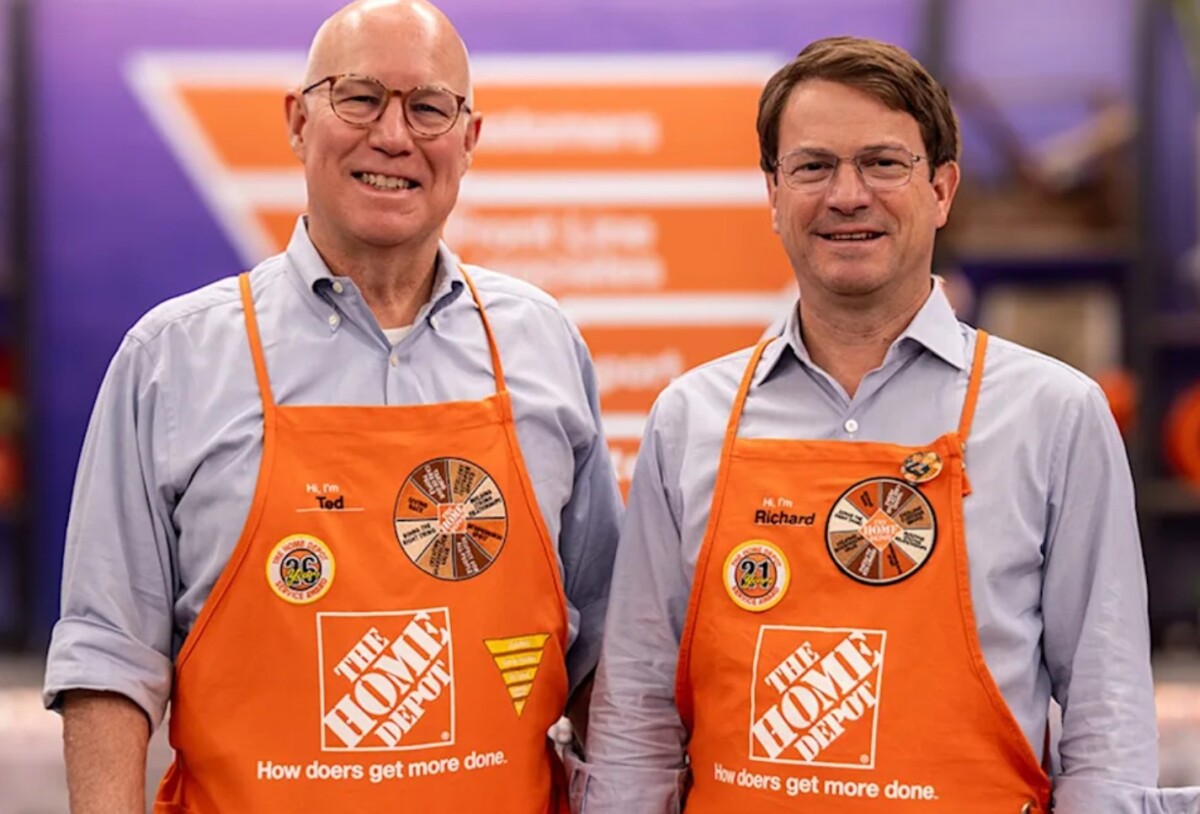
2005년 입사한 맥페일은 21년간 홈디포에 몸담았고, 2019년 9월부터 CFO로서 재무와 자본 배분, 기업 전략을 총괄했다. HD서플라이, SRS디스트리뷰션, GMS 등 전문가 시장 공략을 위한 일련의 인수를 주도한 인물이기도 하다. TD코웬은 이번 인사를 "상당한 수준의 리더십 교체"로 평가하면서도 최고경영진 전반의 연속성이 확보됐다는 점에 주목했다. 경영진 역시 기존 전략을 그대로 이어가겠다는 뜻을 분명히 했다. 다만 이익률을 끌어내린 인수 전략의 설계자가 이제 그 이익률을 방어해야 하는 처지가 됐다는 점은 아이러니다.
◆ 엇갈린 월가… '점유율'이냐 '이익률'이냐
월가의 평가는 강점과 약점 중 어디에 무게를 두느냐에 따라 갈렸다. 목표주가를 올린 곳은 트루이스트(373→376달러, 매수)와 번스타인(357→360달러, 시장수익률 부합)이다. 트루이스트는 매출 증가세가 뚜렷이 가팔라지기 전까지 이익 성장은 완만할 것이라며, 'AI 불안' 이후 주가가 6주간 약 25% 반등해 기대치가 이미 높았다고 짚었다.
목표주가를 낮춘 곳이 더 많았다. 골드만삭스는 '매수'를 유지하면서 377달러에서 371달러로 내렸다. JP모간은 레버리지 부담을 이유로 2027년 EPS 추정치를 2% 낮추고 목표주가를 390달러로 조정했다. 미즈호도 385달러로 내렸지만, 4분기 눈높이가 낮아진 덕에 맥페일 체제 첫 분기의 부담은 오히려 줄 수 있다고 봤다. 가장 신중한 RBC캐피털은 목표주가를 334달러로 낮추며 상승 여력과 하락 위험이 균형을 이룬다고 평가했다.
반면 텔시와 TD코웬(410달러), 에버코어 ISI(400달러)는 목표주가를 유지했다. 펠드먼은 업계 최고 수준의 실행력과 디지털 역량, 억눌린 유지·보수 수요를 근거로 들었다. CNBC 집계 기준 38개 투자은행 중 22곳이 '매수' 이상, 15곳이 '보유', 1곳이 '매도' 의견이며, 평균 목표주가는 372.52달러로 약 10%의 상승 여력을 가리킨다.
◆ 결국 열쇠는 '이익 추정치'
홈디포 주가는 17일 339.01달러에 마감했다. 선행 주가수익비율(PER)은 22배로 5년 평균과 같다. 골드만삭스의 목표주가 371달러는 2028 회계연도 컨센서스 EPS(17.11달러)의 21.7배로, 현재 PER 21.5배를 간신히 웃돈다. 9% 상승 여력의 대부분이 이익 성장에서 나오고, 밸류에이션 재평가 몫은 1%에도 못 미친다는 뜻이다.
문제는 그 이익 추정치가 계속 깎여왔다는 점이다. 2028 회계연도 EPS 추정치는 2025년 9월 말 19.04달러에서 현재 17.11달러로, 2027 회계연도 추정치는 17.74달러에서 15.76달러로 내려왔다. 애널리스트들은 2027년 약 5%, 2028년 약 9%의 이익 성장을 예상하지만, 이는 올해 가이던스 2%보다 훨씬 빠른 속도다. 추정치 하향이 멈추기 전까지는 9%를 최선의 시나리오로 보는 편이 합리적이다.
분수령은 내년 2월 4분기 실적 발표다. 맥페일 체제가 처음으로 2027 회계연도 전망을 내놓는 자리다. 가이던스가 컨센서스(15.76달러)에 부합하거나 이를 웃돈다면 점유율 확대가 이익으로 이어진다는 낙관론에 힘이 실릴 것이다. 반대로 또다시 2% 안팎에 그친다면 추정치 추가 하향은 피하기 어렵다.
홈디포는 16년 연속 배당을 늘려왔고, 이번 분기에도 약 23억 달러를 배당으로 돌려줬다. 배당수익률은 약 2.7%다. 소매 매장 2,372곳과 SRS 사업장 1,320여 곳을 거느린 이 거인은 얼어붙은 시장에서도 점유율로 성장할 수 있음을 증명했다. 이제 남은 질문은 하나다. 그 성장이 이익률 희생 없이 이익으로 이어질 수 있는가. 답은 새 CEO의 첫 연간 가이던스에서 나올 것이다.
kimhyun01@newspim.com