AI 핵심 요약
beta- 주저우커넝은 19일 상하이 커촹반 상장을 추진했다.
- 회사는 5억6000만 위안 조달해 고순도 소재 시설을 확충할 계획이다.
- 인화인듐 기판 공급 부족으로 실적이 성장했지만 고객 집중도는 부담으로 지적됐다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 20일 오전 00시58분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
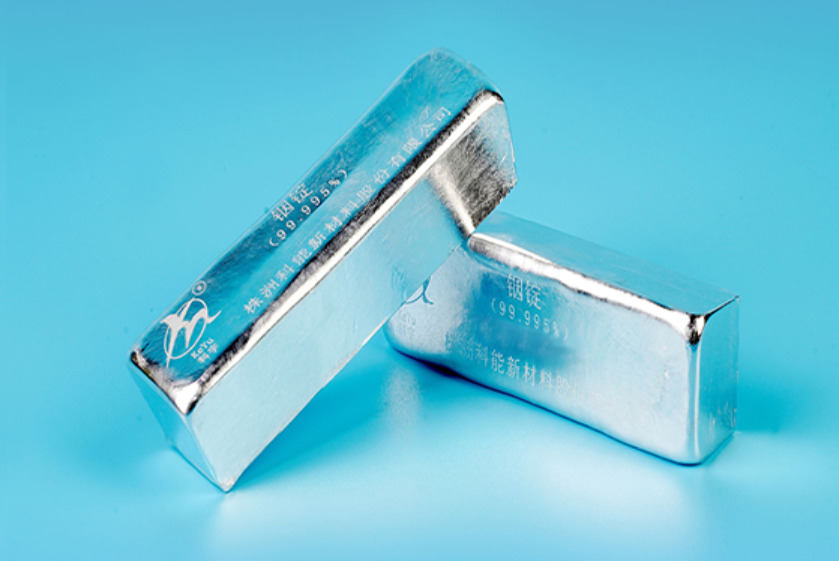
[서울=뉴스핌] 배상희 기자 = 중국 후난성 소재의 고순도 인듐·갈륨 생산업체 주저우커넝신소재(株洲科能新材料股份有限公司, 이하 주저우커넝)가 상하이증권거래소 커촹반(과창판) 상장을 추진한다.
중국 유력 경제매체 거룽후이(格隆匯) 19일자 보도에 따르면, 회사는 지난 11월 13일 커촹반 IPO 신청서를 갱신했다. 선강증권(申港證券)을 주관사로 선정했으며, 5억6000만 위안을 조달해 반도체용 고순도 소재 생산·회수 시설과 연구개발센터 건설 등에 투자할 계획이다.
2001년 설립된 주저우커넝은 고순도 갈륨·인듐과 정제 인듐, 산화인듐 등 희소금속 소재를 생산한다. 이들 제품은 인화인듐·비소화갈륨·질화갈륨 등 화합물 반도체와 디스플레이용 타깃 소재에 사용된다. 주요 고객으로는 독일 프라이베르거(Freiberger), 미국 5N플러스(5N Plus), 일본 스미토모전기와 중국 베이징퉁메이(北京通美)·삼안광전(三安光電) 등이 있다. 회사는 일본 미쓰이금속에 중국 내 정제 인듐을 독점 공급하고 있다고 밝혔다.
실적은 가파르게 성장했다. 매출은 2023년 6억900만 위안에서 2025년 10억2700만 위안으로 증가했고, 순이익은 같은 기간 3946만 위안에서 1억2700만 위안으로 늘었다. 2026년 상반기에는 매출 7억2900만 위안, 순이익 1억4100만 위안을 기록했다. 매출총이익률도 2023년 16.47%에서 2026년 상반기 29.85%로 상승했다.
특히 2026년 상반기 인듐 계열 매출은 5억2100만 위안으로 전체의 71.76%를 차지했다. 고순도 인듐 매출만 3억8200만 위안으로, 2024년 567만 위안에서 2025년 3억5100만 위안으로 급증했다. 인화인듐 기판 공급 부족에 따른 6N급 이상 고순도 인듐 수요 확대가 성장 배경이다.
인공지능(AI) 데이터센터 확산으로 초고속 광통신용 인화인듐(InP) 기판 수요가 늘면서 고순도 인듐 사업이 급성장하고 있다.
옴디아(Omdia)와 욜(Yole)의 2026년 3월 보고서에 따르면 2025년 전 세계 인화인듐 기판 수요는 2인치 환산 기준 200만~210만 장인 반면 유효 공급능력은 60만~70만 장에 그쳤다. 약 70%의 공급 부족이 발생한 셈이다. 증설에 18~36개월이 소요돼 공급난이 2028년까지 이어질 수 있다는 전망도 나온다.
다만 현금흐름과 고객 집중도는 부담이다. 영업활동 현금흐름은 2023~2025년 3년 연속 적자를 기록한 뒤 2026년 상반기 1억4500만 위안 흑자로 전환했다. 원재료 비축과 금속 가격 상승에 따른 운전자금 부담이 원인으로 지목된다. 상위 5대 고객 매출 비중도 2026년 상반기 65.45%까지 높아졌다.
pxx17@newspim.com