




AI 핵심 요약
beta- 5일 국민연금공단은 연금 과세가 이중과세를 막도록 설계됐다고 밝혔다.
- 2001년 이전 납부 보험료로 받는 연금은 과세에서 자동 제외된다.
- 2002년 이후 소득공제 미적용 보험료는 확인서 제출로 세금을 환급받는다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
2002년 후 보험료 낼 때 '소득공제'
과세 대상은 노령연금·반환일시금
장애연금·유족연금 등은 '비과세'
소득공제 못 받았으면 공단 신청
월 66만5천원 미만, 비과세 대상
[세종=뉴스핌] 신도경 기자 = "매달 꼬박꼬박 낸 연금보험료에 이미 세금을 냈는데, 나중에 연금을 탈 때 또 세금을 떼는 건 이중과세 아닌가요."
최근 노령연금을 받기 시작한 A 씨는 첫 연금 수령액에서 세금이 원천징수된 것을 보고 이중과세가 아닌지 의문이 들었다. 하지만 '과세 제외'와 '세금 환급' 제도를 이용하면 이중과세에 대해 걱정할 필요 없다.
5일 국민연금공단에 따르면 국민연금의 소득세 과세 제도는 과세 제외·환급 장치를 통해 이중과세를 구조적으로 방지하도록 설계돼 있다.
2001년 이전에는 연금보험료를 낼 때 세금 감면(소득공제) 혜택이 없었다. 대신 나중에 연금을 받을 때 세금을 일절 떼지 않았다.
하지만 정부는 2002년부터는 중산층의 세금 부담을 덜기위해 제도 방식을 바꿨다. 직장을 다니며 연금보험료를 낼 때 소득공제 혜택을 줘 당장 내야 할 소득세를 줄여주는 대신 은퇴 후 연금을 받아 쓸 때 세금(연금소득세)을 내도록 한 것이다.
그렇다면 어떤 연금에 세금이 붙을까. 매달 받는 노령연금과 수급 요건을 채우지 못해 한 번에 받는 반환일시금은 과세 대상이다. 이혼 후 나누어 받는 분할연금도 노령연금에 해당해 세금을 낸다.
반면, 불의의 사고나 사망으로 받게 되는 장애연금과 유족연금은 세금을 전혀 내지 않는 비과세 대상이다. 가입자였던 사람이 사망했으나 유족연금 지급 요건을 채우지 못한 경우 또는 유족연금을 받을 수 있는 유족이 없는 경우에 그동안 납부한 보험료에 이자를 더해 일시금으로 유족에게 지급되는 반환일시금 역시 세금이 붙지 않는다.
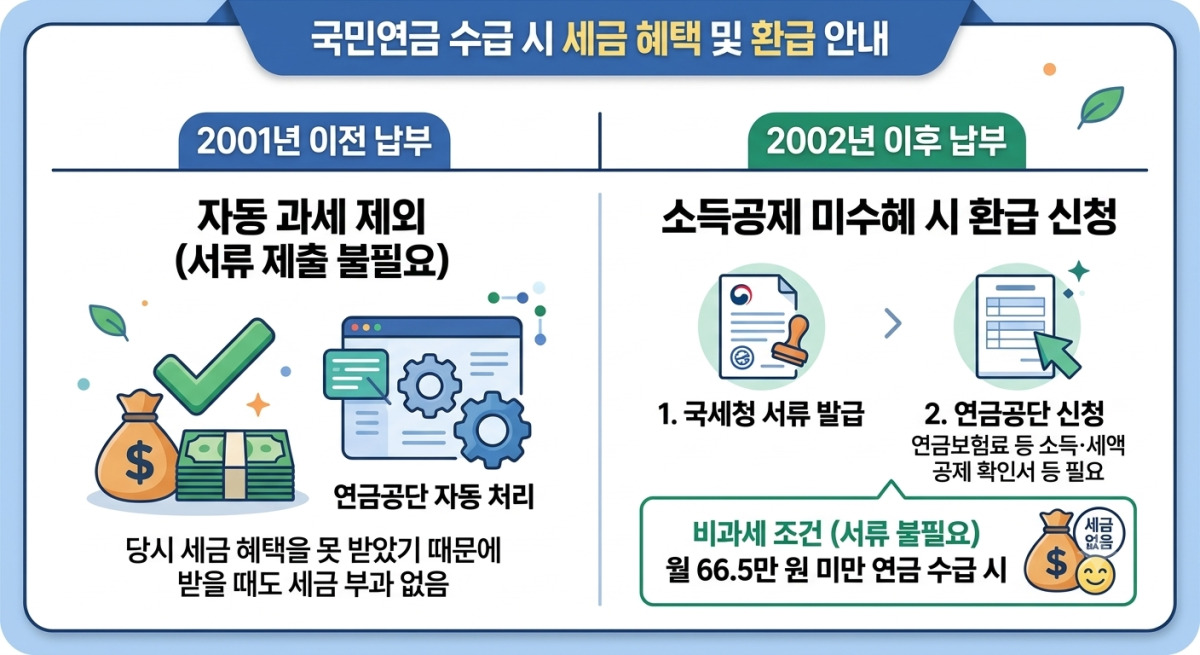
제도가 바뀌는 과정에서 세금 혜택을 제대로 받지 못한 가입자들을 위한 안전장치도 마련돼 있다. 소득공제 제도가 없었던 2001년 이전에 납부한 보험료로 받는 연금은 과세 대상에서 자동으로 제외된다. 당시 세금 혜택을 못 받았기 때문에 받을 때도 세금을 떼지 않는 것이다. 가입자가 별도로 서류를 제출하지 않아도 연금공단이 알아서 비과세 처리한다.
2002년 이후에 낸 보험료 중 소득공제를 받지 못한 돈이 있다면 환급받을 수 있다. 직장인과 개인사업자는 연말 소득 공제가 이뤄지기 때문에 대부분 대상자에 해당하지 않는다. 연금공단은 연금 신청 과정이나 연금에 대한 연말 정산 안내문에 이 같은 내용을 여러 차례 알리고 있다. 주부 등 대상자에 해당될 가능성이 있는 대상자는 신청 과정에서 대상 여부를 확인하는 편이 좋다.
환급 대상에 해당할 경우 국세청에서 '연금보험료 등 소득·세액 공제 확인서' 등 필요한 서류를 발급받아 연금공단으로 신청하면 된다. 다만, 2002년 이후 낸 보험료로 계산된 연금이 월 66만5000원 미만이라면 애초에 세금이 나오지 않기 때문에 별도로 서류를 낼 필요가 없다.
sdk1991@newspim.com


















