AI 핵심 요약
beta- 에스티로더는 3일 시장 예상 웃돈 실적을 발표하고 연간 전망을 상향했다.
- 유기적 매출 성장률 전망은 4~5.5%로 기존보다 높아졌다.
- 향수 수요와 젊은 소비자 공략이 실적 개선을 이끌었다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

[서울=뉴스핌] 황숙혜 기자 = 에스티 로더(EL)가 시장 예상을 웃도는 실적을 내놓고 연간 전망을 상향했다. 뷰티 대기업 에스티로더의 체질 개선 노력이 소비자들에게 통하고 있다는 최신 신호로 읽힌다.
11월3일 블룸버그에 따르면 업체는 이번 회계연도 유기적 매출 성장률이 4~5.5%에 이를 것이라고 밝혔다. 기존 전망치인 3~5%보다 높아진 수치다. 조정 주당순이익(EPS) 전망 범위도 10센트 상향했다.
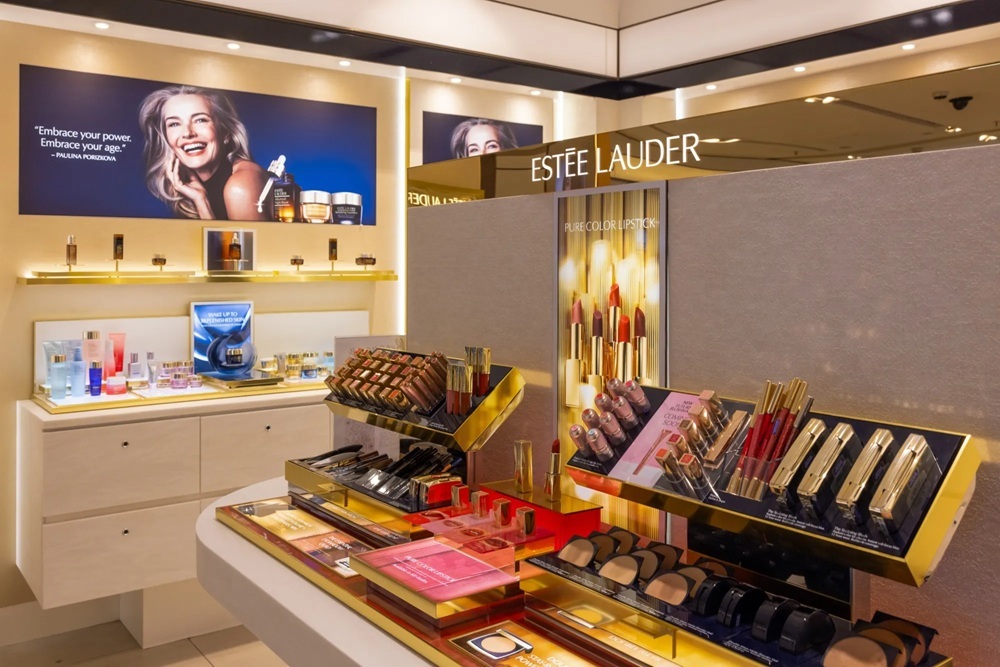
성장은 향수 수요가 이끌었다. 보다 합리적인 가격대의 킬리안 파리 '칵테일 컬렉션'이 지난 분기 회사에서 가장 빠르게 성장한 브랜드로 꼽히며 힘을 보탰다.
르라보와 톰포드, 라메르 등의 브랜드를 보유한 뉴욕 본사의 에스티로더는 팬데믹 이후 장기간 이어진 부진에서 벗어나기 위한 사업 재건에 힘쓰고 있다.
스테판 드 라 파브리 최고경영자(CEO) 체제에서 회사는 백화점 중심의 판매를 아마존, 틱톡 등 더 빠르게 성장하는 채널로 옮기는 데 우선순위를 두고 있다.
동시에 트렌드를 포착하기 위해 신제품 개발 속도도 높이고 있다. 이번 가이던스 상향은 드 라 파브리 CEO의 전략이 결실을 맺기 시작했음을 시사한다.
드 라 파브리 CEO는 인터뷰에서 "이전 세대와는 매우 다른 방식으로 향수를 구매하는" 젊은 소비자가 늘고 있다고 말했다. 상황별로 다른 향을 원하는 소비자를 예로 들었다. 에스티로더는 향수 라인을 혁신하고 더 합리적인 가격대를 공략해 젊은 소비자를 끌어들이려 한 노력이 효과를 냈다고 설명했다.
주가는 뉴욕 시간 오전 9시 34분 현재 큰 변동이 없다. 에스티로더 주가는 지난주 종가 기준 올해 4.3% 올랐으나, 같은 기간 11% 상승한 S&P500지수에는 못 미친다.
중국에서도 매출이 예상을 웃돌았다. 중국은 지난 회계연도 에스티로더 매출의 5분의 1을 차지한 시장이다. 회사 경영진은 수요일 상하이에서 행사를 열고 중국 전략 계획을 논의할 예정이다.
회계연도 1분기 희석 주당순이익은 64센트로, 블룸버그가 집계한 애널리스트 예상치 51센트를 웃돌았다. 매출은 7% 늘어난 37억 달러였다.
shhwang@newspim.com