AI 핵심 요약
beta- 케어Dx는 2일 NavDx 수익성 개선과 활용 확대를 차기 성장동력으로 제시했다.
- 케어Dx는 2027년 알로헴·히스토맵 키드니 출시와 전자의무기록 연계를 추진한다.
- 월가는 목표주가를 올렸지만 급등한 주가와 현금흐름 부담은 과제로 지적했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 2일 오후 4시54분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<케어Dx 52주 신고가 ① '깜짝 실적' 날개에 22% 급등...올해 364% 뛰었다>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 다음 성장 동력은 NavDx와 파이프라인
시장의 시선은 이미 다음 성장 동력으로 옮겨가고 있다. 가장 가까운 과제는 NavDx의 수익성과 활용 범위를 넓히는 일이다. 케어Dx(CDNA)는 10월 1일 NavDx를 자사 청구 플랫폼으로 옮기고 매출주기관리(RCM) 업무를 내부로 가져왔다. 케네디 CFO는 임상 근거를 쌓고 도입을 넓혀가면서 NavDx 가격이 시간이 지나며 오를 수 있다는 것이 경영진의 판단이라고 전했다. 그는 이 검사의 메디케어 가격이 1800달러라고 언급하면서도, 구체적인 전망은 4분기 컨퍼런스콜에서 더 논의하겠다고 덧붙였다.
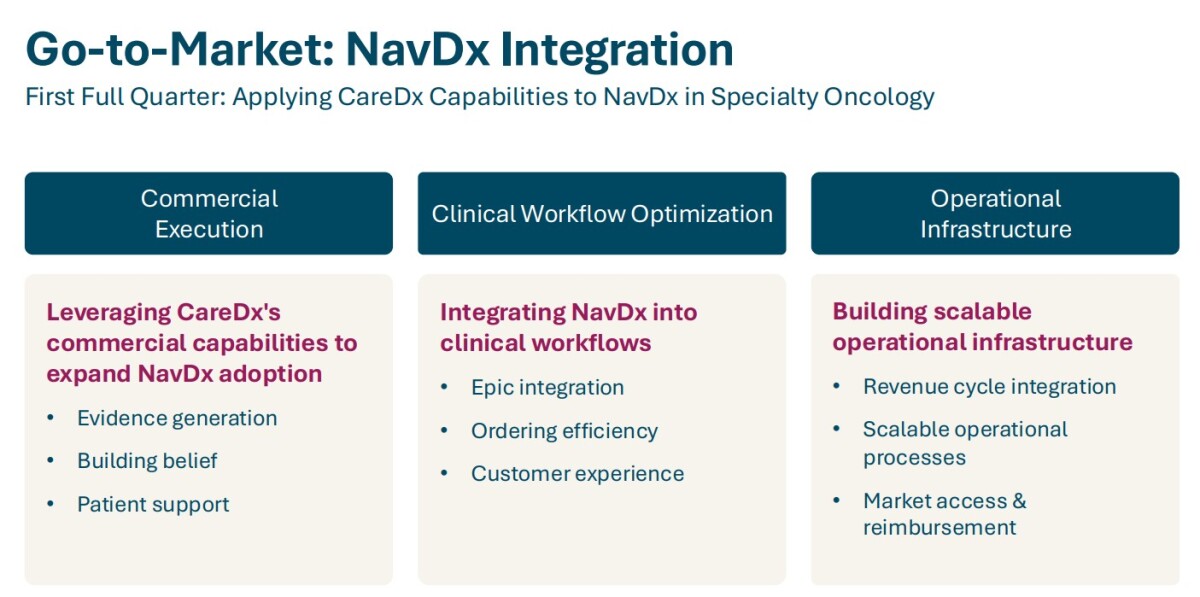
임상 근거도 쌓이고 있다. 8개 기관의 환자 332명을 대상으로 치료 후 첫 3개월 동안의 분자 검사 결과를 평가한 연구가 새로 발표됐다. 미국방사선종양학회(ASTRO) 학술대회에서는 HPV 관련 두경부암의 수술 후 방사선 치료와 1차 방사선 치료 과정에서 치료 강도를 낮추는 데 이 검사를 활용하는 방안을 평가한 독립적인 2상 연구 2건이 소개됐다. 다만 한나 CEO는 더 긴 추적 관찰과 추가 근거가 중요하다며 신중한 입장을 보였다.
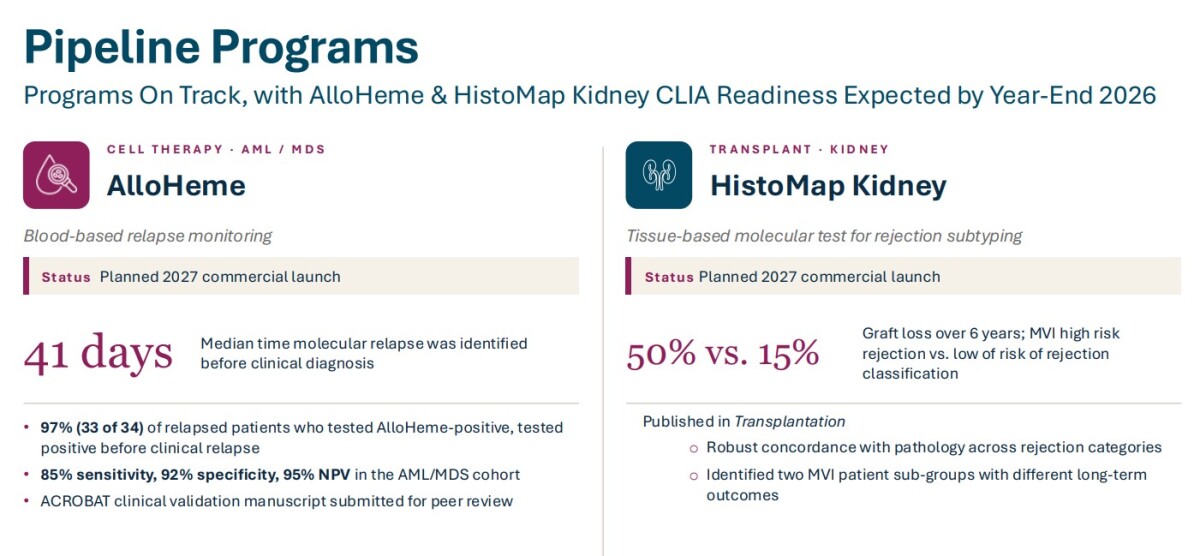
신제품 2종도 계획대로 진행 중이다. 회사는 두 제품 모두 연내 CLIA 인증 준비를 마친다는 목표다. 급성 골수성 백혈병과 골수이형성증후군으로 세포치료를 받는 환자의 재발을 모니터링하는 '알로헴(AlloHeme)'은 2027년 1분기 상업 출시를 앞두고 있다. 올해 초 발표된 결과에서 알로헴은 임상 진단보다 중앙값 기준 41일 먼저 분자적 재발을 찾아냈으며, 회사는 ACROBAT 임상 검증 시험의 첫 논문을 동료 심사에 제출했다. 출시는 대규모 영업 조직을 꾸리기보다 주요 조혈모세포·골수 이식 센터를 겨냥한 표적 방식으로 진행하고, 처음부터 에픽 아우라(Epic Aura)를 통한 주문 기능을 갖출 계획이다.
'히스토맵 키드니(HistoMap Kidney)'는 2027년 상업적 공급을 확대한다. 신장 생검 조직에서 분자 정보를 얻는 검사로, 혈액 기반 모니터링 검사인 '알로슈어 키드니(AlloSure Kidney)'를 보완하도록 설계됐다. 학술지 '트랜스플랜테이션(Transplantation)'에 실린 미세혈관 염증 환자 대상 독립 연구에 따르면, 최대 6년의 추적 기간 동안 히스토맵이 고위험군으로 분류한 환자의 50%에서 이식편 소실이 발생했다. 저위험군에서는 이 비율이 15%였다. 기존 병리 검사로 잡아내지 못하는 위험을 식별할 가능성을 보여준 결과다.
알로슈어 키드니 역시 KOAR 레지스트리의 새 데이터를 통해, 생검 소견을 해석하기 어려운 경우에도 이식편 소실이나 신기능 저하 위험이 큰 환자를 가려낼 가능성을 보여줬다.
의료 현장의 업무 흐름에 검사를 녹여내는 작업도 속도를 내고 있다. 전자의무기록(EMR) 연동 시스템인 에픽 아우라를 운영 중인 이식 센터는 21곳이며, 회사는 연말까지 이식 검사 주문의 절반이 EMR 연동으로 들어올 것으로 내다봤다. NavDx의 에픽 기반 주문은 2027년 1월 1일 시작될 예정이다. 회사는 NavDx 영업 인력과 의학 지원 조직도 확충하는 한편, 자사 케어 포털을 통한 전자 주문을 지원하고 있다. 3분기에 새로 선보인 환자 포털에는 이미 5000명 이상의 이식 환자가 등록했다.
한나 CEO는 "임상의들은 치료 결정을 내리기 위해 환자의 질병 상태와 그 변화 추이를 보여주는, 실제로 활용할 수 있는 정밀 분자 정보를 원한다"고 말했다. 그는 "환자의 치료 여정 전반에서 분자 정보가 더 많은 의사결정에 활용될 수 있다는 점에 임상 현장의 관심이 매우 높다"고 전했다. 이어 "의료진은 더 쉽게 도입하고 환자는 더 쉽게 이용할 수 있도록 솔루션을 계속 개선하고 있다"며 "이런 흐름이 수익성 있는 성장을 이어갈 의미 있는 기회가 될 것으로 본다"고 강조했다.
◆ 월가, '매수' 우세 속 목표주가 줄상향
월가의 반응도 우호적이다. CNBC 집계에 따르면 케어Dx를 기업 분석하는 7개 투자은행(IB) 가운데 3곳이 '강력 매수', 2곳이 '매수', 2곳이 '보유' 의견을 제시했다.
실적 발표 후 BTIG는 목표주가를 81달러에서 92달러로 올리고 '매수' 의견을 재확인했다. 연말까지 한 분기만 남은 상황에서 연간 전망치 상향 폭이 3분기 실적의 예상치 초과 폭보다 컸다는 점에 주목했다. 또 케어Dx가 최근 4년 사이 가장 빠른 이식 검사 물량 증가세를 기록했다며 경영진의 실행력과 사업 이해도를 높이 평가했고, 기존 사업과 신규 사업 모두에 자체 개발 제품과 인수 제품을 아우르는 성장 동력이 있다고 분석하면서 네이버리스 사업에도 자신감을 나타냈다. BTIG는 현재 주가가 2027년 시장 예상치의 약 6배로, 중소형 동종업체의 약 11배보다 낮은 수준이라고 분석하면서 2027년 전망치가 추가로 상향될 여지도 있다고 봤다.
캐너코드는 목표주가를 80달러에서 99달러로 높이고 역시 '매수' 의견을 유지했다. 3분기 실적이 자사 예상치와 팩트셋 시장 전망치를 모두 웃돌았고, 핵심인 이식 부문이 견조했다는 평가다. 검사 건수 증가에는 에픽 아우라 연동과 새 웹사이트 개설 등 환자 참여 확대를 위한 투자가 기여한 것으로 분석했으며, 특수 종양 검사도 시간이 지나면서 에픽 아우라 연동의 효과를 누릴 것으로 내다봤다. 아울러 보험급여 확대에 따른 우호적 환경, 이식 검사 권고에 대한 이행률 개선, 빠르게 성장하는 미세잔존질환(MRD) 시장 참여, 2027년 출시를 앞둔 알로헴과 히스토맵 키드니 등 개발 중인 신규 검사를 근거로 장기적으로 견조한 매출 확대를 전망했다.
◆ 관건은 현금흐름…가파른 상승 뒤 부담도
그러나 주가가 가파르게 오른 만큼 가격 부담도 커졌다. 월가의 평균 목표주가 86.17달러는 30일 종가보다 1.42% 낮다. 최고 목표주가는 100달러, 최저 목표주가는 46달러로 전망의 폭도 넓다. 주가수익비율(PER)은 33.63배, 주가수익성장비율(PEG)은 0.3배로 집계됐다.
결국 관건은 현금흐름이다. 주가가 3년 전과는 전혀 다른 수준에 올라선 만큼, 앞으로의 현금 창출 기대가 현재 주가에 얼마나 반영돼 있는지를 따져볼 필요가 있다. 네이버리스 인수로 검사 포트폴리오가 넓어지고 새로운 매출원이 생긴 점은 현금흐름의 규모와 시점 모두에 영향을 줄 수 있는 변수다. 투자자로서는 이식 검사의 성장 지속 여부와 함께 NavDx의 가격 개선, 2027년 신제품 출시 성과를 점검해야 할 시점이다.
kimhyun01@newspim.com