AI 핵심 요약
beta- 케어Dx는 2일 시장 기대를 웃돈 3분기 실적에 주가가 22.22% 급등했다
- 3분기 매출은 39%, 검사 물량은 51% 늘며 이식·종양 사업이 성장을 이끌었다
- 케어Dx는 연간 매출과 조정 EBITDA 전망치를 상향하고 무차입 재무를 유지했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 2일 오후 4시53분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 미국의 의료 진단 기업 케어Dx(종목코드: CDNA)의 주가가 10월 30일(현지시간) 뉴욕증시에서 전일 대비 22.22% 급등한 87.41달러에 거래를 마쳤다. 장중에는 90.87달러까지 치솟아 52주 최고가를 새로 썼고, 시가총액은 45억9000만달러로 불어났다. 시장의 기대를 크게 웃돈 3분기 실적과 눈높이를 끌어올린 연간 전망이 매수세를 불러들였다.
3분기 매출은 1억3900만달러로 월가 예상치 1억2195만달러를 넘어섰다. 조정 주당순이익(EPS)은 0.70달러로 예상치 0.26달러의 2.7배에 달했다. 이번 급등으로 케어Dx의 주가 상승률은 올해 들어 363.96%, 최근 1년 491.81%로 높아졌다. 최근 3년 수익률은 1285.3%에 이른다.
◆ 케어Dx는
1998년 12월 21일 설립된 케어Dx는 미국 캘리포니아주 브리즈번에 본사를 둔 정밀의료 진단 기업이다. 이식, 특수 종양학, 세포치료 분야에서 비침습적인 종단 분자 바이오마커 검사와 디지털 헬스, 환자 지원 솔루션을 제공하며, 복잡한 이식·종양 치료 과정에 있는 의료진과 환자를 주요 고객으로 삼는다. 포트폴리오는 알로슈어 키드니(AlloSure Kidney)와 NavDx 같은 검사 서비스, 약국 서비스와 환자 포털 등 환자·디지털 솔루션, 에픽 아우라(Epic Aura) 같은 업무 시스템 연동 솔루션으로 구성된다.
현재 상용화된 이식 후 검사 서비스는 신장 이식 환자용 공여자 유래 세포유리 DNA(dd-cfDNA) 검사 '알로슈어 키드니', 심장 이식 환자용 유전자 발현 프로파일링 검사 '알로맵 하트(AlloMap Heart)', 심장 이식 환자용 dd-cfDNA 검사 '알로슈어 하트(AlloSure Heart)', 폐 이식 환자용 dd-cfDNA 검사 '알로슈어 렁(AlloSure Lung)' 등 네 가지다. 알로슈어와 알로맵의 결과를 결합한 '하트케어(HeartCare)'도 주요 제품으로 꼽힌다.
◆ 이식과 종양, 두 축이 이끈 외형 성장
9월 30일로 마감된 3분기 매출은 전년 동기(1억달러)보다 39%, 직전 분기보다 6% 늘었다. 성장의 중심에는 전체 매출의 86%를 차지하는 검사 서비스(Testing Services) 부문이 있다. 이 부문 매출은 전년 동기 7200만달러에서 1억1900만달러로 65% 뛰었고, 검사 물량은 약 7만5900건으로 51% 늘었다.
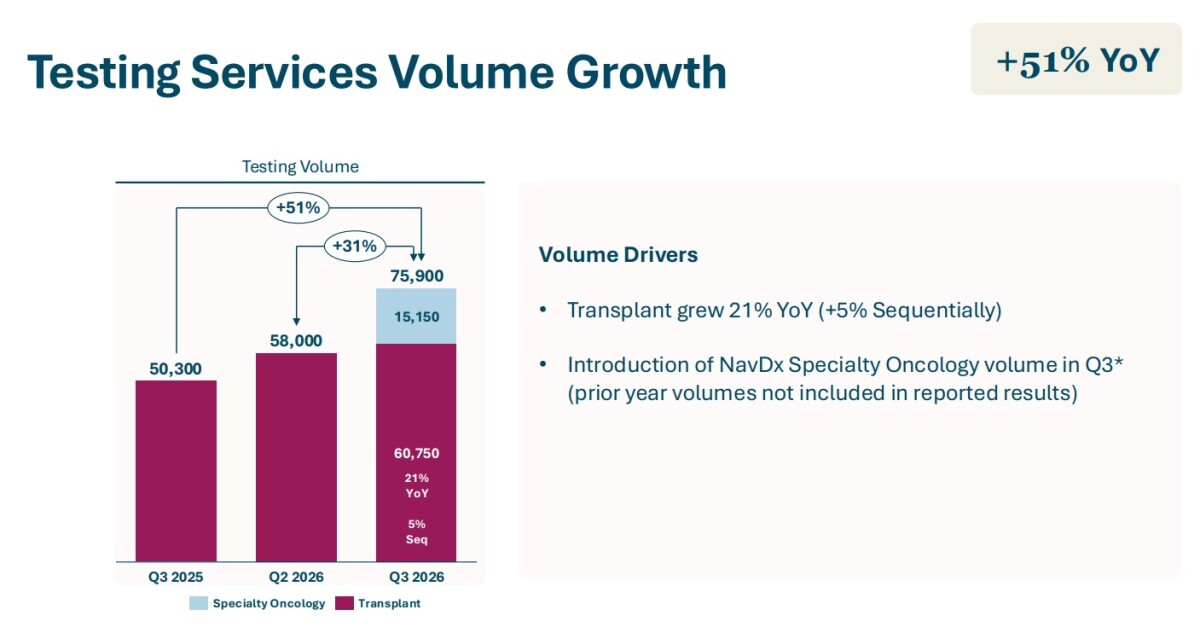
이 같은 성장에는 두 갈래의 동력이 작용했다. 하나는 본업인 이식 검사의 견조한 성장이고, 다른 하나는 지난 7월 1일 마무리한 암 혈액검사 업체 네이버리스(Naveris) 인수 효과다. 인수 대가는 현금 1억6000만달러에 최대 1억달러의 조건부 대가를 더한 규모다. 인유두종바이러스(HPV) 관련 암 검사 'NavDx'를 품으면서 특수 종양학 매출이 새로 실적에 반영됐다.
존 한나 사장 겸 최고경영자(CEO)는 "이식 부문의 꾸준한 성장과 특수 종양학 사업의 규모 확대, 세포치료를 포함한 파이프라인과 임상 근거의 중요한 진전에 힘입어 또 한 번 탄탄한 실행력을 보여준 분기였다"고 자평했다.
다만 보고된 수치를 읽을 때는 매출 인식 시점의 영향을 가려 볼 필요가 있다. 3분기 검사 서비스 매출에는 이전 회계기간에 수행된 검사에서 인식된 매출 1500만달러가 포함됐다. 전년 동기의 600만달러보다 많은 금액이다. 이를 제외한 검사 서비스 매출 증가율은 약 58%로, 여전히 높은 수준이다.
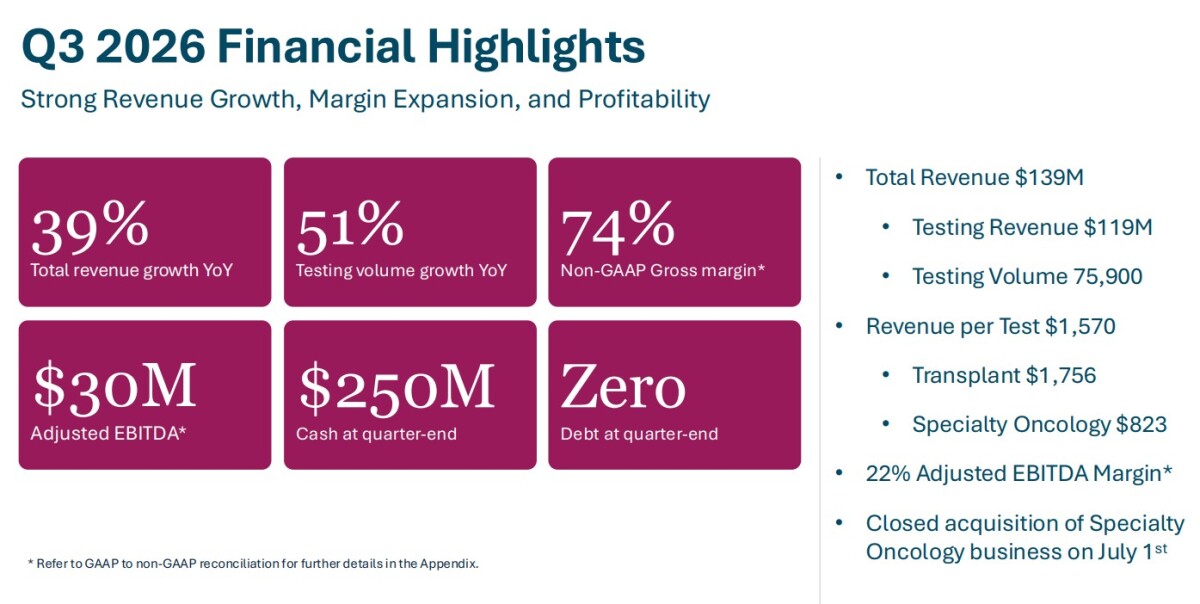
이식 부문의 성적표는 특히 탄탄했다. 이식 검사 물량은 6만750건으로 전년 동기 대비 21%, 직전 분기 대비 5% 늘었다. 이식 검사의 건당 매출도 1514달러로 15% 올랐다. 이전 회계기간 귀속분을 제외한 이식 매출은 전년 동기보다 39%, 직전 분기보다 9% 증가했다. 물량과 단가가 함께 오른 것이다.
한나 CEO는 임상 근거 축적, 현장 영업, 치료 프로토콜 채택, 업무 시스템 통합을 성장 요인으로 꼽았다. 그는 실적 발표 컨퍼런스콜에서 "신장 부문은 전년 대비 20%를 훌쩍 넘는 성장세를 이어갔고, 폐 부문도 매우 강한 분기를 보냈다"며 "심장 부문은 10%대 중반의 성장을 지속하고 있다"고 말했다. 정기 모니터링 검사 외에 추가 평가가 필요한 임상 상황에서도 기회가 있다는 게 그의 설명이다. 그는 거부반응 이후 치료 경과 모니터링, 면역 억제제 관리, 이식편 기능 지연, 생검 횟수 감소 등을 활용 사례로 들었다.
새로 편입된 특수 종양학 부문의 매출은 1250만달러였다. 인수 전 네이버리스가 발표한 실적과 비교하면 전년 동기 대비 37%, 직전 분기 대비 5% 늘어난 수치다. 검사 물량은 1만5150건으로 네이버리스의 2025년 3분기보다 35% 많았다. 건당 매출은 823달러로 회사가 앞서 제시한 전망치 775달러를 웃돌았다.
검사 서비스 외에 환자·디지털 솔루션(Patient and Digital Solutions) 매출도 약국 서비스 성장에 힘입어 1500만달러에서 2000만달러로 31% 늘었다. 회사는 6월 30일 랩 제품(Lab Products) 사업 매각을 완료해, 3분기 실적에는 이 사업의 매출이 포함되지 않았다. 이에 따라 3분기 매출은 검사 서비스와 환자·디지털 솔루션 두 부문으로 구성됐다.
◆ 수익성도 한 단계 도약…무차입에 현금 2.5억달러
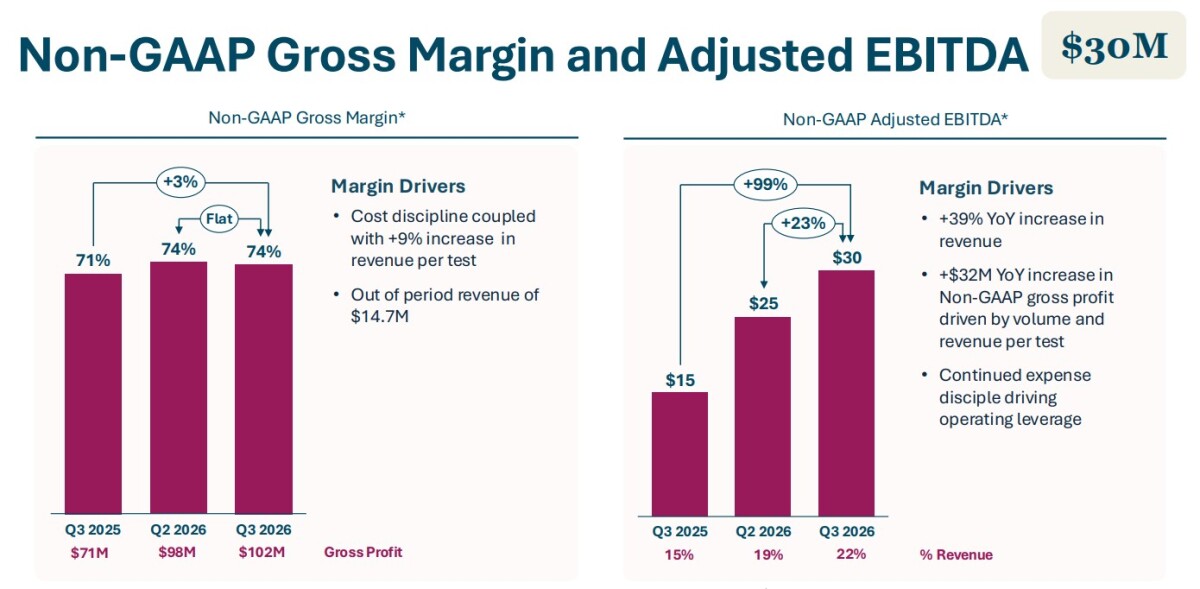
외형 성장은 수익성 개선으로 이어졌다. 조정 EBITDA(이자·세금·감가상각비 차감 전 이익)는 1500만달러에서 3000만달러로 두 배가 됐고, 조정 EBITDA 마진은 약 15%에서 약 22%로 높아졌다. 매출 성장과 매출총이익 확대, 영업비용 관리가 함께 작용한 결과다. 비일반회계기준(non-GAAP) 매출총이익률도 71%에서 74%로 올랐다.
일반회계기준(GAAP) 순이익은 200만달러에서 1900만달러로 크게 늘었고, 순이익률은 약 2%에서 약 14%로 뛰었다. GAAP 기준 기본 EPS는 0.37달러, 희석 EPS는 0.35달러로 전년 동기의 0.03달러를 크게 웃돌았다.
재무 여력도 넉넉하다. 3분기 영업활동으로 1300만달러의 현금을 창출했으며, 분기 말 기준 차입금 없이 현금 및 현금성 자산 2억5000만달러를 보유하고 있다.
◆ 연간 전망치 상향…4분기 수익성은 다소 낮아질 듯
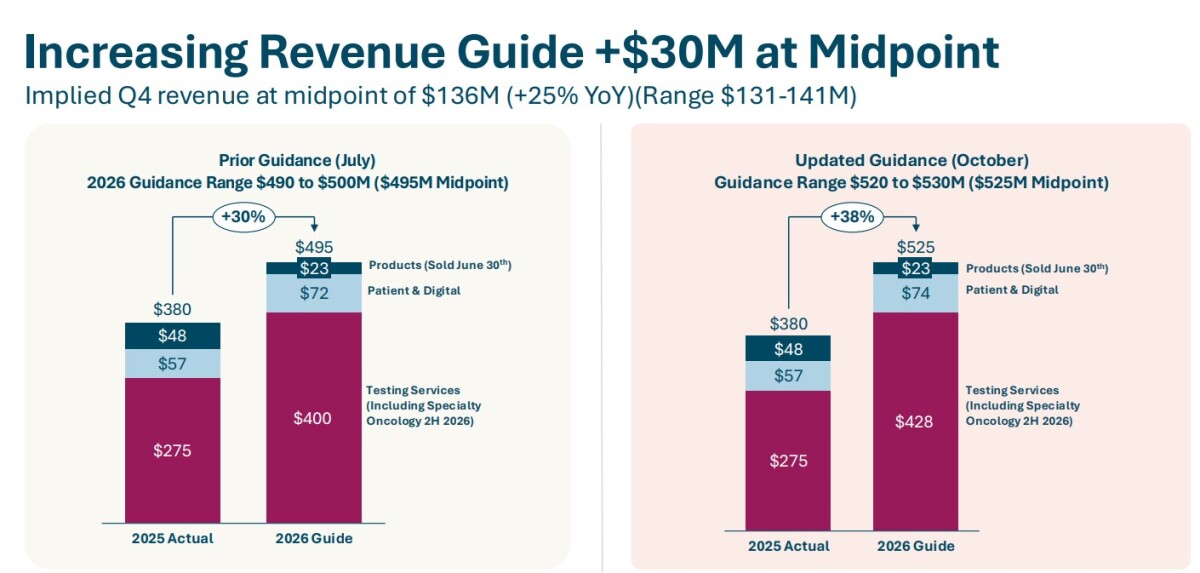
투자자들의 기대를 한층 끌어올린 것은 전망치 상향이었다. 케어Dx는 2026년 연간 매출 전망치를 기존 4억9000만~5억달러에서 5억2000만~5억3000만달러로 3000만달러 높였다. 중간값 5억2500만달러는 전년 대비 약 38% 성장에 해당한다.
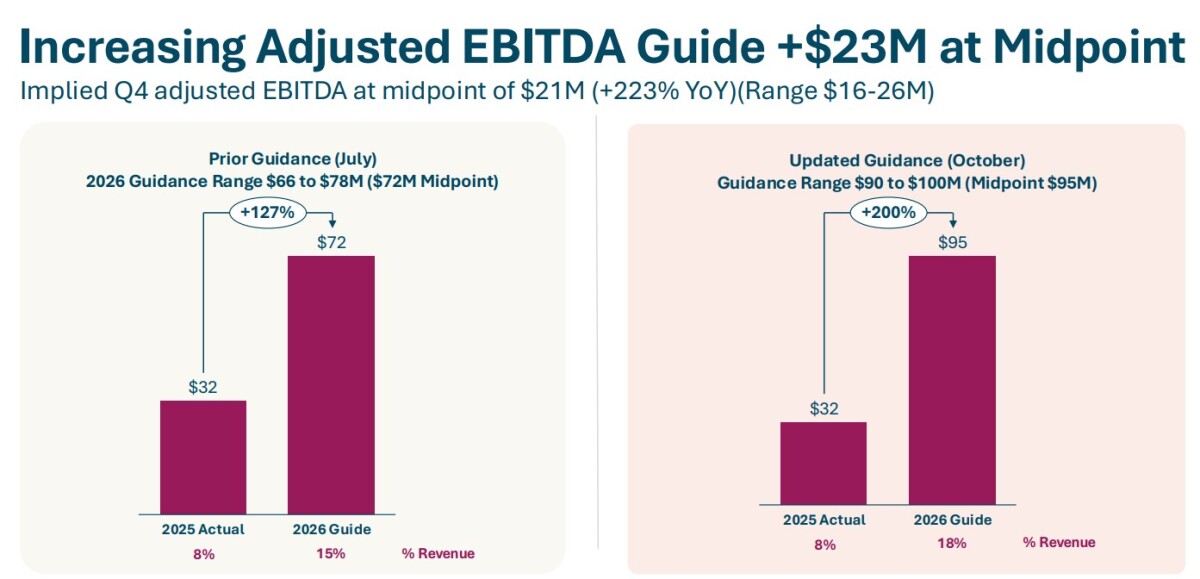
연간 조정 EBITDA 전망치도 6600만~7800만달러에서 9000만~1억달러로 상향했다. 중간값 기준으로 2300만달러 높인 것으로, 중간값 9500만달러는 매출의 18% 수준이다.
전망치를 바탕으로 계산한 4분기 총매출은 1억3100만~1억4100만달러, 검사 서비스 매출은 1억1200만~1억2200만달러다. 총 검사 물량은 7만6000~8만건으로, 이식 검사 6만1000~6만3000건과 특수 종양학 검사 1만5000~1만7000건을 합한 수치다.
최고운영책임자(COO) 겸 최고재무책임자(CFO)인 키스 케네디는 4분기 비일반회계기준 매출총이익률을 71~72%, 조정 EBITDA를 1600만~2600만달러로 예상했다. 이전 회계기간 귀속 매출이 포함된 3분기와 단순 비교하기보다는, 물량과 단가의 흐름을 함께 살필 필요가 있다.
▶②편에서 이어짐
kimhyun01@newspim.com