AI 핵심 요약
beta- 격력전기는 29일 1~3분기 순이익이 19.5% 감소했다고 밝혔다
- 에어컨 시장 침체와 유통망 개편 비용으로 3분기 순익이 43.3% 급감했다
- 낮은 주가수익비율과 높은 배당수익률에도 수익성 회복이 관건이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 29일 오전 10시13분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 중국 유력 경제매체 거룽후이(格隆匯) 10월 28일자 기사입니다.
[서울=뉴스핌] 배상희 기자 = 중국의 백색가전 대기업 격력전기(格力電器∙거리전기∙GREE 000651.SZ)의 순이익이 큰 폭으로 감소하면서 시장의 우려가 커지고 있다.
다만 낮은 주가수익비율(PER)과 높은 배당수익률, 풍부한 현금성 자산을 고려하면 저평가 매력이 여전히 유효하다는 분석도 나온다. 관건은 수익성과 현금흐름을 회복하고 높은 배당을 지속할 수 있느냐다.
격력전기의 올해 1~3분기 매출은 1260억8000만 위안으로 전년 동기 대비 8.1% 감소했고, 지배주주 귀속 순이익은 172억7000만 위안으로 19.5% 줄었다. 특히 3분기 매출은 전년 동기 대비 15.1% 감소했으며, 순이익은 43.3% 급감했다.
실적 악화의 배경에는 에어컨 시장의 침체가 있다.
2026년 1~3분기 중국 가정용 에어컨 판매량은 1억5000만 대로 전년 동기 대비 8.4% 감소했다. 원자재 가격 부담과 채널 개혁에 따른 비용 증가도 수익성을 압박했다.
격력전기는 올해 3분기 비수기 대리점 선결제·물량 확보 정책을 폐지했으며, 이에 따라 대리점의 선수금 성격인 계약부채는 전년 동기 대비 43.2% 감소한 77억9100만 위안으로 줄었다.
유통망 개편과 신브랜드 징훙(晶弘) 육성, 해외 자체 브랜드 확대 등에 따른 비용도 이어지면서 이익 감소 폭이 커졌다.
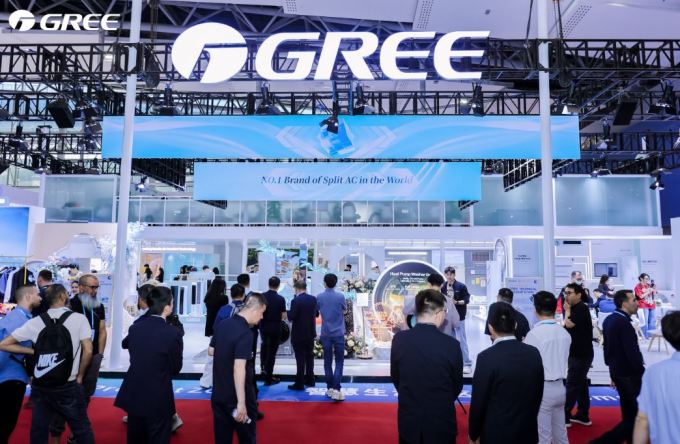
반면 주가에는 이미 실적 부진에 대한 우려가 상당 부분 반영됐다는 평가가 나온다.
2026년 10월 말 기준 격력전기의 주가수익비율(PER)은 약 8.4배로, 경쟁사인 메이디그룹(美的集團∙Midea Group, 000333.SZ/0300.HK)의 12~15배와 하이얼스마트홈(海爾智家∙HAIER 600690.SH/6690.HK)의 약 10배보다 낮다. 예상 배당수익률도 8%를 웃돌아 배당 투자 관점에서 매력이 있다는 분석이다.
3분기 말 순현금은 약 716억 위안으로 시가총액의 34% 수준이며, 1~3분기 영업활동 현금흐름은 241억 위안으로 순이익을 웃돌았다.
사업 경쟁력 측면에서는 회복 가능성도 엿보인다. 2026년 상반기 그리 브랜드의 가정용 에어컨 전체 유통채널 소매 점유율은 25.8%로 1위를 기록했다.
가격에 민감한 소비자를 겨냥한 서브브랜드 징훙도 온라인 시장에서 점유율을 확대하며 브랜드 포트폴리오 다변화에 기여하고 있다. 유통망 개편으로 재고 회전일수가 2022년 100일 이상에서 최근 약 78일로 줄어든 점도 긍정적이다.
다만 높은 배당이 계속될 수 있을지는 별개의 문제다. 올해 연간 순이익이 시장 예상치를 밑돌 경우 배당 부담이 커질 수 있으며, 수익성 악화와 현금흐름 둔화가 장기화하면 현재의 고배당 매력도 약해질 수 있다.
결국 격력전기의 저평가 해소 여부는 시장 점유율을 지키면서 이익과 현금창출력을 회복하고, 지속 가능한 배당 여력을 입증할 수 있느냐에 달려 있다.
pxx17@newspim.com