AI 핵심 요약
beta- JB금융지주는 28일 3분기 누적 순이익 5957억원을 기록했다.
- 3분기 순이익은 비이자이익 감소로 전망치를 8.4% 밑돌았다.
- 이자이익 증가와 대손비용 개선, 주주환원 기대가 투자 매력을 지지했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이자이익 증가·대손비용 감소는 긍정적
[서울=뉴스핌] 정광연 기자 = JB금융지주가 올해 3분기 누적 기준 역대 최대 순이익을 기록하며 견조한 실적 흐름을 이어갔다. 비이자이익 감소로 시장 기대에는 미치지 못했지만 이자이익 증가와 대손비용 개선이 실적을 뒷받침했다.
28일 키움증권에 따르면 JB금융의 올해 3분기 연결순이익은 2100억원으로 전년 동기 대비 0.8% 증가했다. 전 분기와 비교하면 4.4% 감소했지만, 3분기 기준으로는 분기 최대 실적이다.
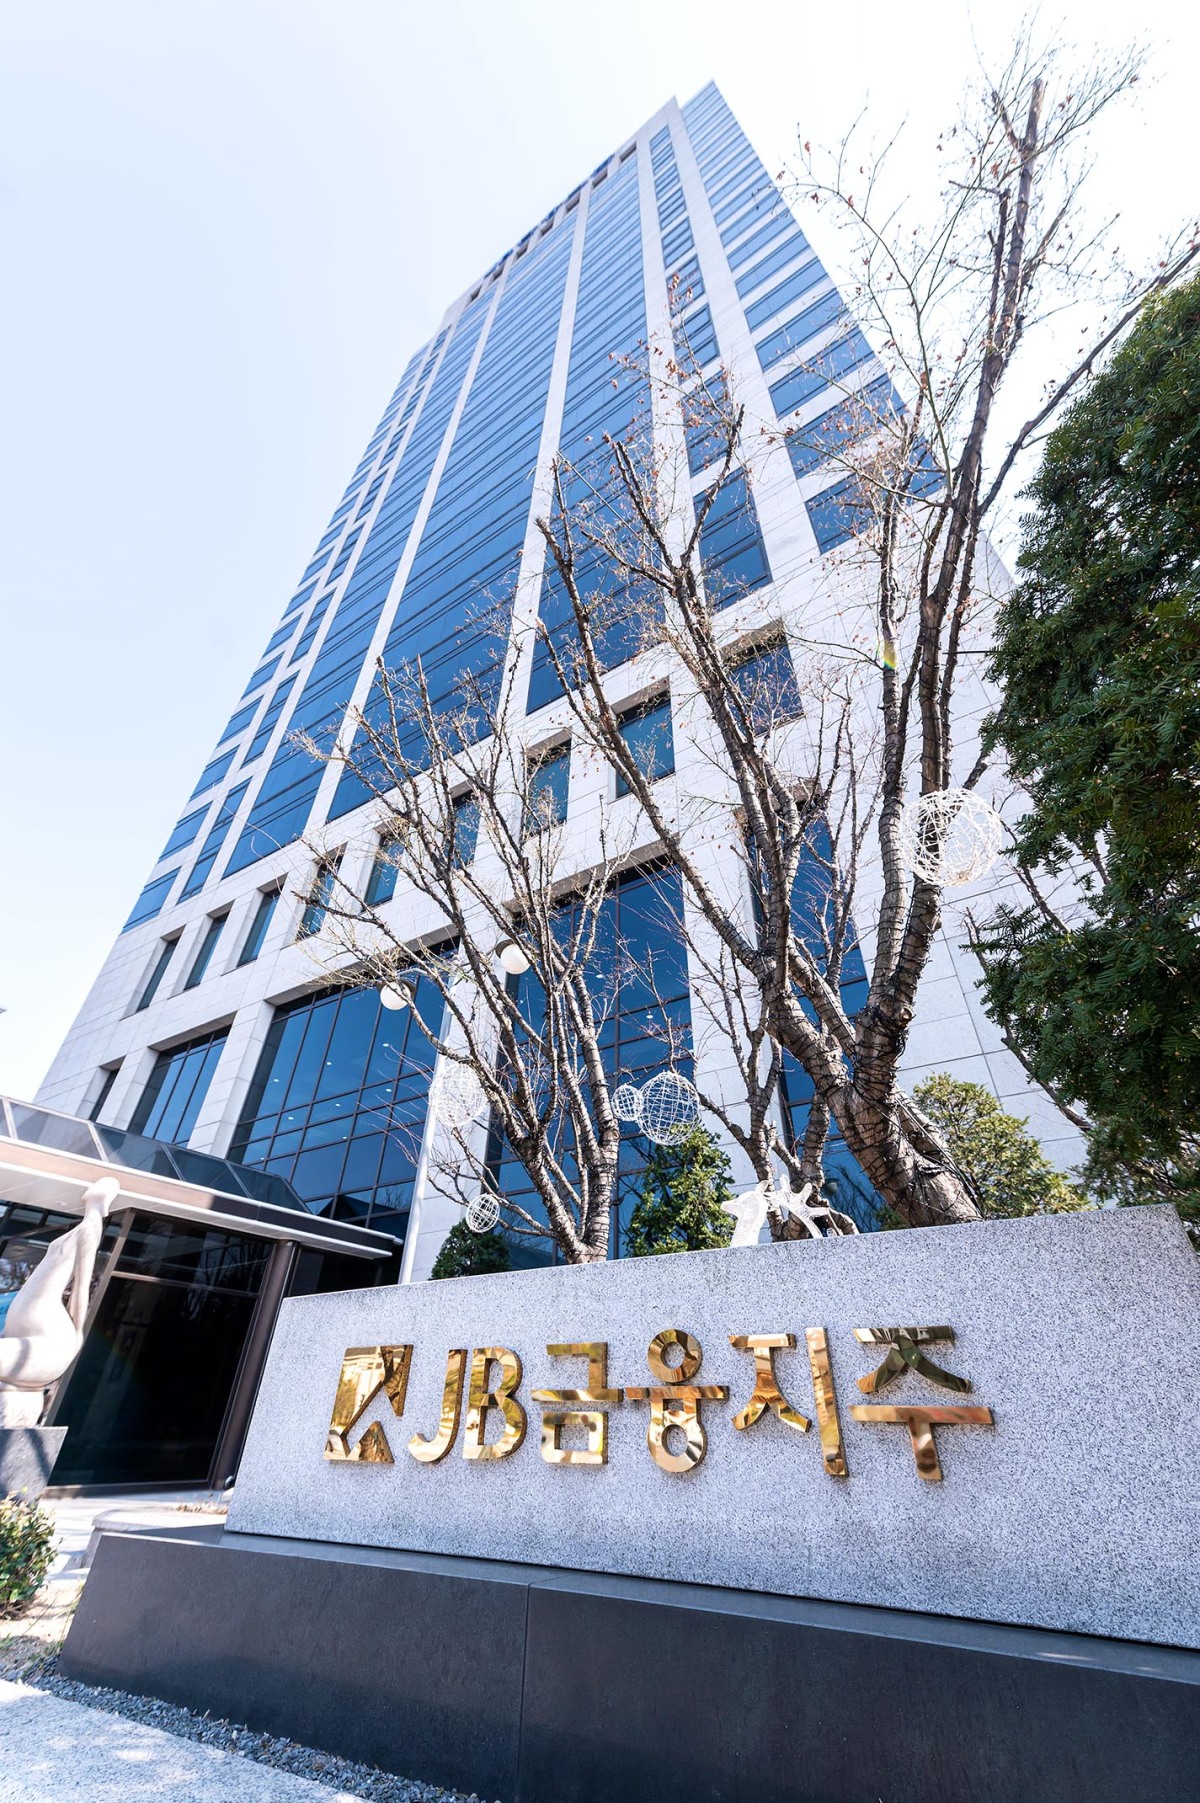
3분기까지 누적 연결순이익은 5957억원으로 전년 동기 대비 2.9% 증가하며 역대 최대치를 기록했다. 올해 이익 가이던스상 3분기 누적 목표도 2.4% 웃돌았다.
다만 키움증권의 실적 전망치에는 미치지 못했다. 3분기 순이익이 예상보다 8.4% 낮았던 것은 비이자이익이 큰 폭으로 감소한 영향이다.
비이자이익은 전 분기보다 74% 줄었으며, 수수료이익과 유가증권 관련 이익이 각각 45%, 57% 감소했다. 비시장성 유가증권의 평가 주기에 따라 이익 감소 폭이 커진 측면도 있다는 분석이다.
반면 핵심 수익원인 이자이익은 증가세를 이어갔다. 3분기 이자이익은 5660억원으로 전 분기보다 2.1%, 전년 동기보다 9.4% 늘었다. 대손비용률은 0.77%로 전 분기보다 6bp 하락했다.
2025년 1분기 1.05%를 기록한 이후 하락 추세를 지속하고 있어 자산건전성 부담도 완화되는 흐름이다.
계열사별로는 전북은행의 실적 개선이 두드러졌다. 전북은행의 3분기 순이익은 725억원으로 전년 동기 대비 17.4% 증가했다. 이자이익이 전년 동기보다 10.8% 늘어난 데다 충전영업이익도 1060억원으로 전 분기보다 13.5% 증가했다.
광주은행의 순이익은 824억원으로 전년 동기 대비 3.3% 감소했다. JB우리캐피탈은 유가증권 관련 이익 감소 등의 영향으로 순이익이 663억원에 그쳐 전년 동기보다 17.0% 줄었다.
다만 이자이익은 전년 동기 대비 18.5% 증가했고 충당금비용도 감소해 본질적인 수익 창출력에는 문제가 없다는 평가다.
키움증권은 JB금융에 대한 투자의견 '매수'를 유지하면서 목표주가는 기존 4만2000원에서 3만8000원으로 낮췄다. 2027년 연결순이익 전망치를 8.2% 하향 조정한 것이 반영됐다. 비이자이익 전망을 낮춘 데 따른 것으로, 2027년 자기자본이익률(ROE)은 11.9%로 예상했다.
주주환원 정책은 투자 매력을 뒷받침하는 요인으로 꼽혔다. 키움증권은 JB금융의 2026년 주주환원율이 50%에 이를 것으로 전망했다. 올해 예상 주당순이익(EPS)은 3977원, 주당배당금(DPS)은 1254원이며 예상 배당수익률은 5.1%다. 2027년 배당수익률은 5.7%로 추정했다.
27일 종가 2만4300원 기준 JB금융의 주가순자산비율(PBR)은 올해 예상치 기준 0.73배다. 키움증권은 목표주가를 낮추면서도 매수 의견을 유지했다. 비이자이익 부진은 부담이지만 이자이익 증가와 대손비용 개선, 높은 주주환원 기대가 하방을 지지할 수 있다는 판단이다.
peterbreak22@newspim.com