AI 핵심 요약
beta- 유안타증권은 22일 하나머티리얼즈 목표주가를 10만원으로 올렸다
- 하나머티리얼즈는 3분기 영업이익이 전년 대비 125.1% 증가할 전망이다
- 메모리 투자 확대로 2027년 영업이익은 사상 최대치를 기록할 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
3분기 영업익 125% 급증·컨센서스 상회
[서울=뉴스핌] 이정아 기자 = 반도체 식각 공정용 부품업체 하나머티리얼즈가 메모리반도체 설비투자 확대에 힘입어 내년 사상 최대 실적을 기록할 것이란 전망이 나왔다. 올해 3분기 영업이익도 전년 동기 대비 두 배 이상 늘어날 것으로 예상되는 가운데 증권가는 목표주가를 기존 8만5000원에서 10만원으로 상향했다.
22일 유안타증권은 하나머티리얼즈에 대한 투자의견 '매수'를 제시하고 목표주가를 10만원으로 상향했다. 지난 21일 종가 5만4900원 대비 상승 여력은 약 82%다.
백길현 유안타증권 연구원은 하나머티리얼즈의 올해 3분기 매출액을 970억원으로 추정했다. 전년 동기 대비 39.3% 증가한 규모다. 영업이익은 272억원으로 125.1% 급증할 것으로 내다봤다. 시장 전망치인 매출액 966억원과 영업이익 261억원을 모두 웃도는 수준이다.
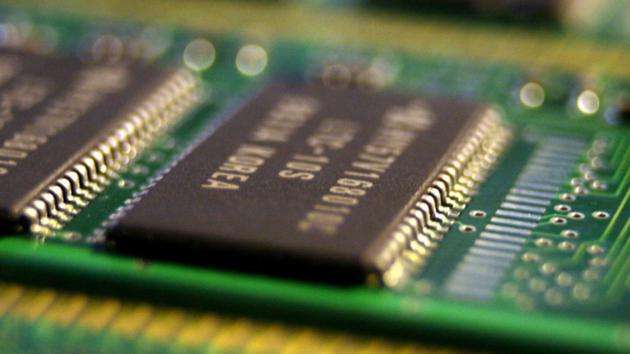
실적 개선의 배경으로는 국내 메모리반도체 업체들의 낸드플래시 공정 전환과 첨단 D램용 실리콘 부품 수요 확대가 꼽힌다. 반도체 제조 공정이 미세화할수록 식각 공정의 난도가 높아져 관련 부품의 사용량도 증가하는 구조다.
백 연구원은 "외형 확대에 따른 전사 영업이익 레버리지가 확대되는 초입 국면에 진입한 것으로 판단한다"고 분석했다.
다만 3분기 순이익은 교환사채 평가손실 영향으로 16억원에 그칠 것으로 추정했다. 전년 동기 대비 82.2% 감소한 수준으로 영업이익 증가세와는 대조적이다.
내년에는 실적 성장세가 더욱 가팔라질 전망이다. 유안타증권은 하나머티리얼즈의 2027년 매출액을 4740억원으로 올해보다 25.6% 증가할 것으로 예상했다. 영업이익은 1472억원으로 43.7% 늘어나 사상 최대치를 경신할 것으로 내다봤다. 영업이익률도 올해 27.1%에서 내년 31.1%로 높아질 전망이다.
핵심 성장 동력은 글로벌 반도체 장비업체의 투자 확대다. 하나머티리얼즈 매출의 약 60~70%를 차지하는 일본 도쿄일렉트론(TEL)은 2027년 반도체 전공정 장비 시장이 1900억달러 이상으로 성장할 것으로 전망했다. 특히 식각 장비 매출이 25% 이상 증가할 것으로 예상했다.
유안타증권은 글로벌 D램 설비투자가 올해 981억달러에서 내년 1516억달러로 54.5% 늘어날 것으로 추정했다. 낸드플래시 설비투자도 같은 기간 236억달러에서 299억달러로 26.7% 증가할 것으로 전망했다. 반도체 장비 출하 확대와 기존 장비의 부품 교체 수요가 동시에 증가하면서 하나머티리얼즈의 실적 개선을 뒷받침할 것이란 분석이다.
백 연구원은 "2027년 영업이익 성장률은 매출 성장률을 크게 웃돌 것으로 예상한다"고 밝혔다.
주가 저평가도 투자 매력으로 제시했다. 하나머티리얼즈의 현재 주가는 2027년 예상 실적 기준 주가수익비율(PER) 9.9배로 2017년 이후 연평균 PER 최저 수준인 9.8배에 근접해 있다.
향후 주가 상승 요인으로는 ▲2027~2028년 수요에 대응하기 위한 생산설비 증설 ▲고부가 실리콘카바이드(SiC) 부품 비중 확대 ▲해외 파운드리 고객사 확보 가능성 등이 꼽혔다.
다만 중장기적으로 후발 업체의 시장 진입에 따른 단가 인하 압력은 위험 요인이다. 실리콘 음극재 신사업 투자에 따른 비용 부담도 변수로 지목됐다. 유안타증권은 2027년부터 관련 감가상각비가 연간 50억~80억원 발생할 수 있지만 예상 영업이익의 3~5% 수준으로 부담은 제한적일 것으로 평가했다.
plum@newspim.com