AI 핵심 요약
beta- 로팔테크는 20일 자동차 화학제품에서 신에너지 소재로 사업을 다각화했다
- LFP 양극재 매출은 상반기 전체 매출의 약 79%까지 확대됐다
- 로팔테크는 CATL 해외 공장에 2031년까지 양극재를 공급하기로 했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

CATL 관계, 지분투자→LFP 양극재 공급
윤활유·요소수·수소에너지 등 사업 다각화
CATL 글로벌 공급망 진입 속 성장 기대
이 기사는 10월 20일 오후 4시01분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①LFP 양극재 공급사 '로팔테크' 없으면 'CATL'도 없다>에서 이어짐.
2. 윤활유·요소수 등 기존 자동차 화학제품
자동차용 윤활유와 친환경 정밀화학제품은 로팔테크의 전통적인 사업 기반이다. 회사는 휘발유·디젤 엔진오일, 변속기 오일, 부동액·냉각액, 브레이크액 등 다양한 차량용 화학제품을 공급한다. 제품은 완성차 업체의 인증·공급망뿐 아니라 유통망과 자동차 애프터마켓에도 활용된다.
차량용 요소수 브랜드 커란쑤(可蘭素·Kelas)는 디젤 차량의 배기가스 후처리 시스템에 사용되는 요소수를 공급한다. 산업용 사업에서는 기어오일, 유압유, 터빈유, 윤활그리스 등을 제공하며, 전력·시멘트·광업 등 산업설비에 맞춘 윤활 솔루션도 운영한다.
전기차 확산에 대응한 전용 화학제품도 확대하고 있다. 저전도 냉각액과 혼합동력차 전용 엔진오일, 전기 구동계 감속기 오일 등이 대표적이다. 특히 회사는 2026년 10월 전기차 감속기 오일이 중국 주요 완성차 업체의 인증을 획득했다고 밝혔다. 이는 기존 자동차 화학제품 기술을 전동화 부품 분야로 확장하는 사례다.
3. 수소에너지·자원순환·신소재로 사업 다각화
로팔테크는 수소에너지와 연료전지 관련 소재·부품 개발에도 참여하고 있다. 회사의 수소 사업은 연료전지 스택 소재와 관련 제품의 연구개발뿐 아니라 수전해 수소 생산 설비 등으로 영역이 이어진다.
이 밖에 바이오·살균소독 제품, 플라스틱 신소재, 지능형 장비와 소프트웨어 시스템 사업에도 진출한 상태다. 탄산리튬 가공과 배터리 재활용 역시 회사가 배터리 소재 공급망 강화를 위해 추진하는 관련 분야다.
로팔테크의 사업 구조는 기존 자동차 화학제품에서 확보한 제품 개발·생산 기반을 유지하면서 LFP 양극재를 중심으로 신에너지 소재 비중을 확대하는 방향으로 요약된다.
◆ LFP 양극재 중심으로 재편되는 '매출 구도'
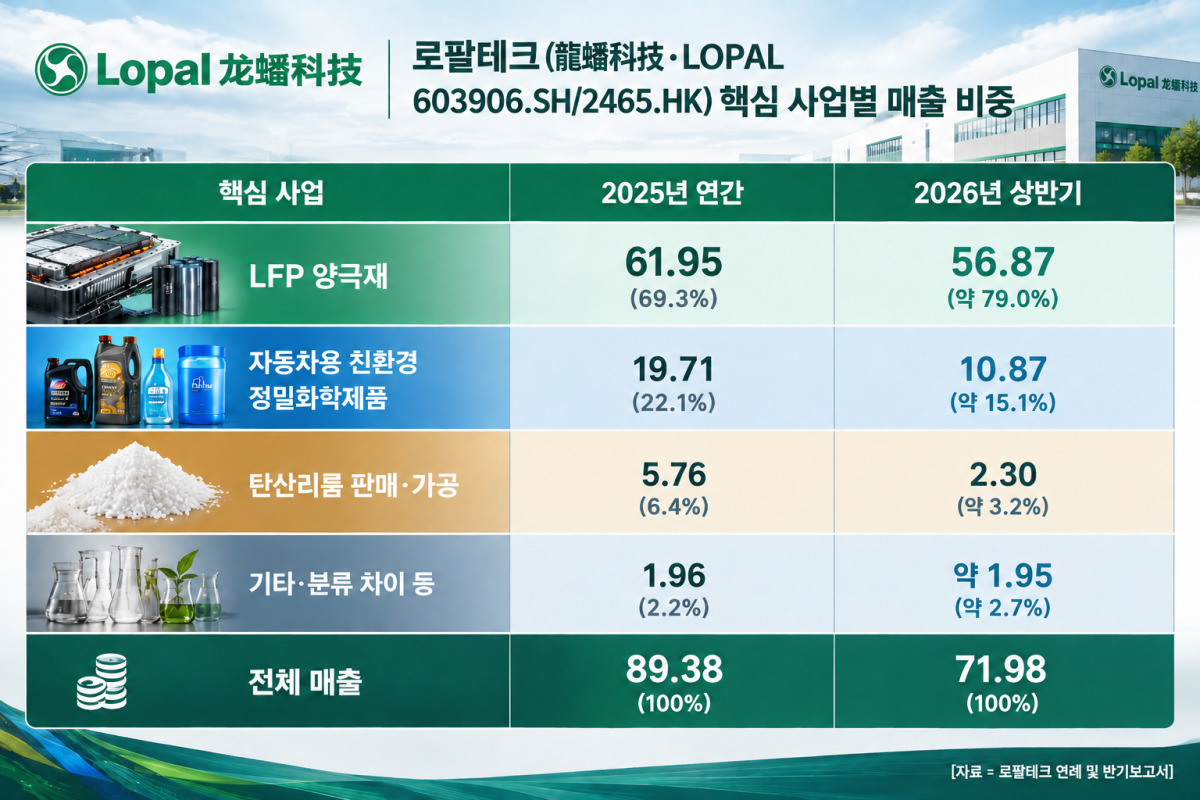
로팔테크의 사업구조에서 가장 두드러지는 변화는 LFP 양극재가 핵심 성장동력으로 부상했다는 점이다.
2025년 LFP 양극재 매출은 61억9500만 위안으로 전체 매출의 69.3%를 차지했다. 2026년 상반기에는 해당 사업 매출이 56억8700만 위안으로 늘어나 전체 매출의 약 79%에 해당하는 수준을 기록했다. 이는 반년 만에 전년도 연간 매출의 약 92%에 해당하는 실적이다.
같은 기간 전체 매출은 71억9800만 위안으로, 전년 동기 대비 98.75% 증가했다. 회사는 LFP 양극재 사업의 매출 증가를 실적 개선의 주요 원인으로 제시했다.
반면 자동차용 친환경 정밀화학제품의 매출 비중은 낮아지는 추세다. 이 사업은 윤활유와 냉각액, 제동액, 요소수 등 자동차용 화학제품을 포함한다.
2025년 매출은 19억7100만 위안으로 전체의 22.1%를 차지했다. 2026년 상반기에는 매출 비중이 약 15% 수준으로 낮아졌다. 탄산리튬 판매·가공 사업의 비중도 2025년 6.4%에서 상반기 약 3%대로 축소됐다.
이는 기존 사업의 위축을 단정하기보다 LFP 양극재 사업의 성장 속도가 상대적으로 빨랐다는 점에서 해석할 필요가 있다.
결국 로팔테크는 기존 자동차용 화학제품 사업을 유지하면서 성장의 무게중심을 전기차와 에너지저장장치(ESS)용 배터리 소재로 옮기고 있다. 앞으로는 신규 생산능력을 실제 판매와 수익으로 연결하고, 원재료 조달 안정성과 해외 고객 기반을 확보해 급성장한 양극재 사업의 수익성을 유지하는 것이 주요 과제가 될 전망이다.
◆ LFP 양극재 고객사로 'CATL 공급망' 진입
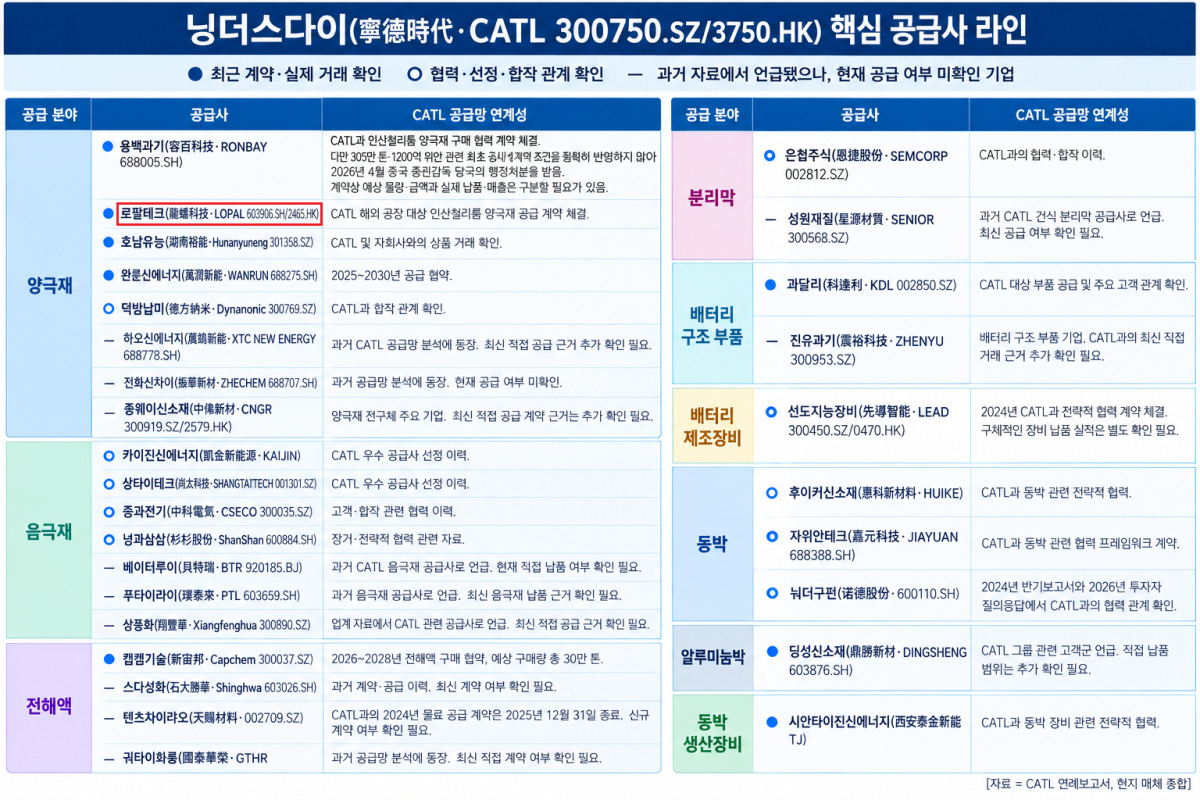
로팔테크와 CATL은 지분 투자로 협력 기반을 마련한 뒤 LFP(리튬인산철) 양극재 공급과 해외 사업 협력으로 관계를 확대해 왔다.
2021년 CATL 관련 투자자들은 로팔테크의 배터리 소재 자회사 창저우리위안(常州鋰源) 증자에 참여했다. 증자 후 CATL 관련 투자자 2곳의 합산 지분율은 20%로, 양사의 협력 기반을 보여주는 사례다.
당시 투자의 목적은 LFP 양극재 사업의 연구개발과 시장 확대, 양산 역량 강화였다. CATL은 배터리 생산능력 확대에 필요한 핵심 소재 공급망을 확보하고, 로팔테크는 대형 배터리 고객과의 협력을 바탕으로 소재 사업을 키울 수 있는 기반을 마련했다.
양사의 협력은 2025년 9월 체결한 해외 공급 계약을 통해 한층 구체화됐다.
로팔테크의 싱가포르 법인 리위안아시아태평양은 2025년 9월 CATL과 계약을 맺고, 2026년 2분기부터 2031년까지 CATL 해외 공장에 LFP 양극재 15만7500t을 공급하기로 했다. 당시 예상 계약 규모는 60억 위안 이상으로 제시됐다. 다만 60억 위안은 확정 매출이 아니라 예상 물량과 시장가격을 토대로 산출한 금액이다.
로팔테크는 2026년 상반기 보고서를 통해 계약 이행 실적도 공개했다.
로팔테크는 CATL 해외 사업과 관련한 LFP 양극재 판매 계약의 누적 이행 금액과 상반기 이행 금액을 각각 1772만2500위안으로 공시했다. 이는 계약이 실제 공급 단계에 진입했음을 보여주지만, 향후 공급 규모가 계약상 예상 물량만큼 확대될지는 추가로 지켜봐야 할 포인트 중 하나다.
결론적으로 로팔테크와 CATL의 관계는 지분 투자로 협력 기반을 마련한 뒤 LFP 양극재 공급과 해외 사업 협력으로 확대된 사례로 설명할 수 있다.
로팔테크에는 대형 배터리 고객을 통한 장기 수요 확보와 해외 시장 진출의 기회가, CATL에는 핵심 소재 공급망을 다변화하고 해외 생산에 대응할 수 있는 선택지가 생긴 셈이다.
앞으로의 관건은 계약상 예상 물량이 실제 발주와 매출로 얼마나 전환되는지, 그리고 로팔테크가 생산능력 확대와 품질·납기 관리로 공급을 안정적으로 뒷받침할 수 있는지가 될 전망이다.
pxx17@newspim.com