AI 핵심 요약
beta- 16일 유가 상승에 엑손모빌 등 석유 메이저가 사상 최고가를 기록했다
- 헬스케어와 임의소비재 종목도 실적 기대와 방어력으로 신고가에 합류했다
- 이번 주 3분기 실적 시즌이 순환매 확산과 상승장 전환의 분수령이 될 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 19일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<순환매 장세 본격화 ① AI 반도체서 빠진 돈 '구경제'로 향했다>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 유가 고공행진에 석유 메이저 일제히 신고가
상승세가 가장 가파른 곳은 에너지 업종이다. 미국과 이란 간 갈등으로 브렌트유와 서부텍사스산원유(WTI)가 높은 수준을 유지하는 가운데 엑손모빌(XOM)·셰브런(CVX)·셸(SHEL)·코노코필립스(COP)가 16일 일제히 사상 최고치를 찍었다.
엑손모빌은 지난해 10월 20일 52주 최저가(111.98달러) 대비 59.99% 오른 179.16달러를 기록했다. 셰브런은 지난해 12월 16일 저점(146.49달러)에서 53.81% 오른 225.31달러, 셸은 1월 8일 저점(68.63달러)에서 55.44% 오른 106.68달러에 도달했다. 상승률이 가장 큰 종목은 코노코필립스로, 지난해 11월 6일 85.57달러에서 71.31% 급등한 146.59달러를 기록했다.
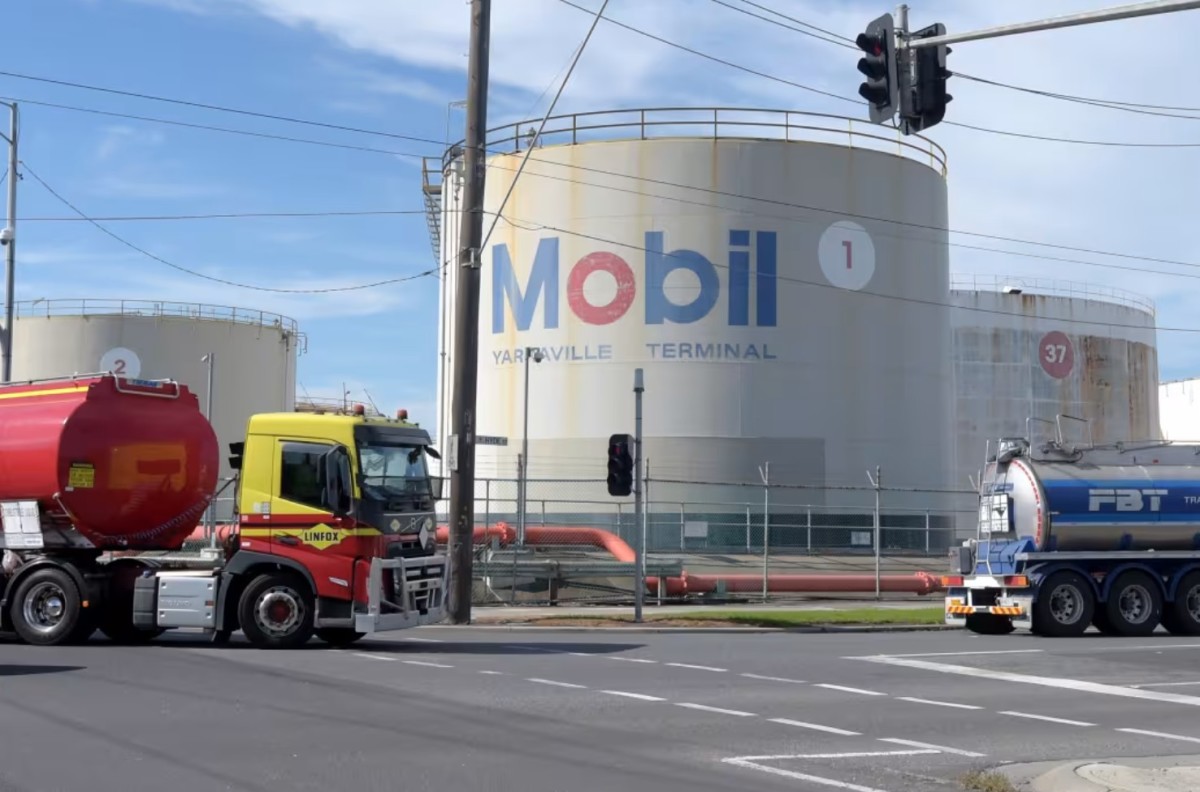
실적 기대감이 주가를 한층 밀어 올렸다. 엑손모빌은 16일 규제 공시에서 정제마진 개선이 2분기 41억 달러에 이어 3분기 실적에 45억 달러를 추가로 보탰다고 밝혔다. 유가 변동으로 업스트림(원유 탐사·생산) 이익은 2분기(79억 달러)보다 13억 달러 줄어들 전망이지만, 정제 부문의 호조가 이를 상쇄하고도 남는 구조다. 이를 반영해 UBS는 엑손모빌의 3분기 주당순이익(EPS) 추정치를 3.27달러에서 시장 전망치(3.84달러)를 웃도는 4.14달러로 높이고, 목표주가를 185달러에서 199달러로 올렸다. UBS 원자재팀은 WTI 평균 가격 전망치를 2026년 배럴당 79.22달러에서 86.60달러로, 2027년 71달러에서 76달러로 상향했다. 이에 따라 엑손모빌의 연간 EPS 추정치도 2026년 13.35달러, 2027년 11.33달러, 2028년 12.86달러로 일제히 높아졌다. 엑손모빌은 30일 3분기 실적을 발표한다.
다른 메이저에 대한 눈높이도 올라갔다. 모간스탠리의 데빈 맥더모트 애널리스트는 15일 엑손모빌(177→185달러), 셰브런(218→226달러), 코노코필립스(151→159달러)의 목표주가를 일괄 상향했다. 미즈호는 정제마진에 대한 단기·장기 전망 개선을 근거로 셰브런의 목표주가를 224달러에서 234달러로 올렸다. 다만 업스트림 부문의 시기적 영향으로 3분기 영업현금흐름과 EPS가 컨센서스보다 각각 약 6%, 14% 낮을 수 있다고 봤다. 셰브런은 5년간 약 70억 달러를 투자해 베네수엘라 생산량을 하루 약 60만 배럴로 두 배 늘릴 계획이며, 헤스 미드스트림 지분 매각과 프로젝트 킬비 추진도 진행 중이다. TD코웬도 셰브런의 목표가를 215달러에서 225달러로 올렸으나 '중립' 의견은 유지했다.
트루이스트는 코노코필립스의 목표주가를 130달러에서 136달러로 올리고 '중립' 의견을 유지했다. 앤디 오브라이언 신임 CEO 체제의 첫 분기인 3분기에 기대를 웃도는 실적을 예상하면서, 컨퍼런스콜에서는 거시경제와 인플레이션 압력, 포트폴리오 최적화, 알래스카 사업에 관심이 쏠릴 것으로 내다봤다.
◆ 헬스케어, 방어력과 이익 체력으로 신고가 대열 합류
경기 방어적 성격과 안정적 이익 창출력을 갖춘 헬스케어주도 순환매의 수혜처가 되고 있다. 길리어드 사이언스(GILD)는 15일 160.51달러로 사상 최고가를 기록하며 지난해 10월 31일 저점(114.02달러) 대비 40.77% 올랐다. 같은 날 써모피셔 사이언티픽(TMO)은 704달러로 5월 18일 저점(435.27달러)에서 61.74% 반등했다. 의약품 유통업체 맥케슨(MCK)은 16일 1014.99달러로 처음 1000달러 고지를 밟았다.
길리어드에 대해 BofA증권은 목표주가를 162달러에서 164달러로 올리며, 3분기 주력 HIV 치료제 빅타비 매출이 39억2200만 달러로 컨센서스를 웃돌 것으로 예상했다. 신약 예즈투고의 순조로운 출시, 리브델지와 트로델비의 사용 확대, 종양학·면역학 파이프라인의 상승 여력도 근거로 꼽았다. JP모간(160→170달러)과 트루이스트(150→158달러)도 목표가를 올렸고, 모간스탠리는 165달러에서 163달러로 소폭 낮췄지만 '매수' 의견은 유지했다.
써모피셔는 바클레이스(650→750달러)와 TD코웬(675→760달러)이 목표가를 높였고, 구겐하임은 '매수'와 목표가 740달러를 유지했다. 맥케슨은 리링크 파트너스(1030→1070달러)와 UBS(1080→1200달러)가 잇따라 눈높이를 올렸다.
◆ 임의소비재...어반아웃피터스·윌리엄소노마·샤크닌자의 조용한 질주
경기 민감 업종인 임의소비재에서도 신고가가 속출했다. 의류 소매업체 어반아웃피터스(URBN)는 16일 90.59달러로 사상 최고가를 기록해 지난해 11월 저점 대비 52.15% 올랐다. 니덤은 같은 날 커버리지를 개시하며 '매수' 의견과 목표가 100달러를 제시했다. 누울리와 프리피플의 장기 성장 잠재력, 어반아웃피터스 브랜드의 이익률 회복 여지, 앤트로폴로지의 안정적 성장을 근거로 들었다. 무차입 경영 속에 현금과 유가증권을 약 10억 달러 보유해 투자와 자사주 매입을 병행할 수 있고, PER 13.83배·PEG 0.53배로 성장성 대비 저평가돼 있다는 진단이다.
주방·홈퍼니싱 업체 윌리엄소노마(WSM)도 255.33달러로 고점을 경신하며 연초 이후 40.08% 올랐다. 가장 눈에 띄는 종목은 가전업체 샤크닌자(SN)다. 15일 196.35달러로 사상 최고가를 기록하며 지난해 11월 52주 최저가(83.12달러) 대비 136.22% 폭등했다. 회사는 8월 연간 순매출 증가율 전망을 11.5~12.5%에서 16~17%로 대폭 높였다. UBS는 700여 개 종목 가운데 자체 이익 추정치가 컨센서스를 웃도는 '실적 서프라이즈 유력' 40개 종목에 샤크닌자를 포함하며 추가 상승을 점쳤다. 샤크닌자는 11월 4일 실적을 발표한다.
◆ 3분기 실적 시즌이 분수령…상승장 확산의 촉매 될 것
관건은 이번 순환매가 일시적 현상에 그칠지, 상승장 확산으로 이어질지다. 시장은 그 분수령으로 3분기 실적 시즌을 지목한다. 지난주 대형 은행들로 막을 올린 실적 시즌은 이번 주 GE에어로스페이스(GE)·넷플릭스(NFLX)·메타 플랫폼스(META)·테슬라(TSLA)·프록터앤드갬블(PG) 등 초대형주 발표로 본격화한다. 특히 AI 인프라 투자의 차입 부담에 대한 우려가 신용시장으로 번진 가운데 하이퍼스케일러 실적이 이번 주부터 나온다는 점에서, 반도체 조정의 향방을 가늠할 시험대가 될 전망이다.
전문가들은 대체로 상승장 확산에 무게를 싣는다. HSBC의 니콜 이누이 미주 주식전략 총괄은 기업들이 예상을 웃도는 실적과 낙관적 가이던스를 내놓으면 금융·임의소비재·부동산 등 그간 '외면받던 업종'이 반등할 수 있다고 봤다. 그는 "미국 경제활동이 예상보다 견조하다"며 실적 주도주의 확대가 시장 참여와 지수 시장폭(breadth) 개선으로 이어질 것이라고 내다봤다.
밸류에이션도 우호적이다. 기술·AI 외 기업들은 가격 부담이 크지 않아, 같은 실적 서프라이즈라도 기대치가 낮은 '비AI 종목'에서 주가 반응이 더 클 수 있다. 호라이즌의 마이크 딕슨 리서치 총괄은 "올해 시장 전반의 이익 성장세가 폭넓게 유지되고 오히려 가속화하고 있지만 투자자들이 이를 충분히 인식하지 못하고 있을 수 있다"며 "고점을 밑도는 종목이 많은 만큼 견조한 이익 성장이 이어진다면 향후 몇 달간 시장 전반의 상승을 도울 것"이라고 전망했다.
결국 반도체주의 약세는 위기라기보다 시장의 체질이 넓어지는 과정으로 읽힌다. 소수 AI 종목에 기댄 상승장에서 다양한 업종이 함께 끌어올리는 상승장으로의 전환이다.
kimhyun01@newspim.com