AI 핵심 요약
beta- 현대차증권은 16일 휴젤의 3분기 영업이익이 41.1% 감소한다고 전망했다
- 미국 판매체제 개편으로 재고 매입과 수수료·인건비 부담이 발생했다
- 4분기 미국 매출 정상화와 2027년 하반기 직판 전환으로 수익성 개선이 예상된다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
현대차증권, 내년 하반기 직판 기대
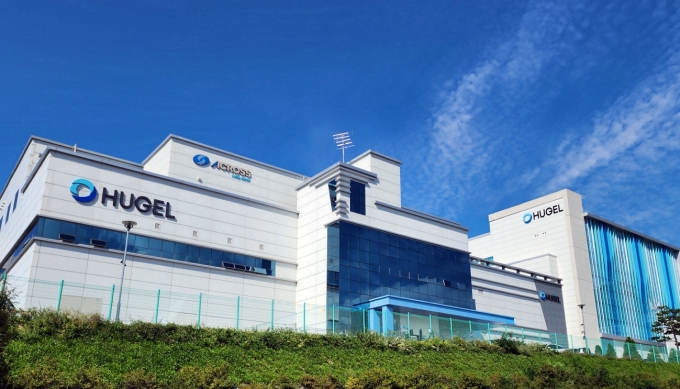
[서울=뉴스핌] 이정아 기자 = 휴젤이 미국 보툴리눔 톡신 판매체제 개편에 따른 일시적인 실적 부진으로 올해 3분기 영업이익이 40% 넘게 감소할 것이란 전망이 나왔다.
다만 4분기부터 미국 매출이 정상화하고 내년 하반기 직접판매 체제 전환 이후에는 수익성 개선이 본격화할 것으로 예상했다.
16일 현대차증권은 휴젤에 대한 투자의견 '매수'를 유지하면서 목표주가를 기존 40만원에서 28만1000원으로 29.8% 하향했다. 지난 15일 종가 16만8500원 대비 상승 여력은 66.8%다.
현대차증권은 휴젤의 3분기 연결 매출액을 1042억원으로 전망했다. 전년 동기 대비 1.6%, 전 분기 대비 24.4% 감소한 규모다.
영업이익은 279억원으로 전년 동기 대비 41.1% 줄어들 것으로 예상했다. 영업이익률도 지난해 3분기 44.8%에서 올해 26.8%로 하락할 전망이다.
실적 악화의 핵심 원인은 미국 판매체제 개편이다. 휴젤은 기존 미국 유통사인 베네브를 판매대행(CSO) 체제로 전환하면서 베네브가 보유한 4~5개월분의 재고를 다시 매입하고 있다.
김현석 현대차증권 연구원은 "미국 판매사 베네브를 기존 유통사에서 판매대행(CSO) 체제로 전환한다"고 설명하며 "기존 베네브가 보유하고 있던 4-5개월분의 재고를 buy back하는 과정에서 미국향 톡신은 마이너스 매출이 발생할 것으로 예상"한다고 밝혔다.
판매체제 전환에 따른 비용 부담도 수익성을 압박할 전망이다. 판매대행 수수료와 미국 현지 영업인력 채용에 따른 인건비 증가가 3분기부터 본격적으로 반영되면서 하반기 영업이익률 하락이 불가피하다는 분석이다.
이에 따라 현대차증권은 올해 휴젤의 영업이익을 1910억원으로 전망했다. 지난해 2009억원보다 4.9% 감소한 규모다. 목표주가 산정에 적용한 올해 예상 지배주주순이익도 기존 1800억원에서 1545억원으로 낮췄다. 적용 주가수익비율(PER) 역시 기존 28배에서 최근 3년 평균인 23배로 조정했다.
다만 실적 부진은 일시적일 것으로 예상했다. 현대차증권은 4분기 매출액이 1565억원으로 전년 동기 대비 31.4% 증가하고 영업이익은 594억원으로 2.7% 늘어날 것으로 전망했다. 미국향 톡신 매출 정상화가 실적 회복을 이끌 것으로 분석했다.
중장기 성장 동력은 미국 직접판매 전환이다. 김 연구원은 "2027년 하반기부터 직판 전환으로 인한 매출액 증가가 영업레버리지 효과로 이어질 것"이라고 전망했다.
미국 외에도 국내와 중국, 유럽, 브라질 등 주요 시장의 톡신 사업이 차질 없이 진행되고 있으며 화장품 사업의 성장세도 이어질 것으로 예상했다.
현대차증권은 내년 휴젤의 매출액을 6810억원, 영업이익을 2740억원으로 전망했다. 올해보다 각각 32.2%, 43.5% 증가한 규모다. 미국 직판 효과가 가시화하면 기업가치 재평가도 가능할 것으로 내다봤다.
plum@newspim.com