AI 핵심 요약
beta- CJ프레시웨이는 3분기 투자비 증가로 시장 기대를 밑도는 실적을 낼 전망이다.
- 식봄 거래액이 1000억원을 넘고 온라인 매출도 200% 이상 증가했다.
- 내년 물류센터 준공과 투자 성과로 성장·수익성 개선이 기대된다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
식봄 성장·내년 물류 효율화 기대
[서울=뉴스핌] 김가희 기자 = CJ프레시웨이가 온라인 식자재유통 사업 확대를 위한 투자 비용 증가로 3분기 시장 기대치를 밑도는 실적을 낼 것으로 전망됐다. 다만 기업 간 거래(B2B) 식자재 오픈마켓 '식봄'의 거래액 증가와 온라인 매출 확대가 이어지고 있어, 내년에는 투자 성과와 물류 효율화 효과를 기대할 수 있다는 분석이다.
장지혜 DS투자증권 연구원은 15일 리포트에서 CJ프레시웨이에 대한 투자의견 '매수'를 유지하고 목표주가를 4만원으로 하향했다. 실적 추정치를 낮추고 목표 주가수익비율(PER)을 기존 10배에서 과거 5년 평균인 8배로 조정한 결과다.
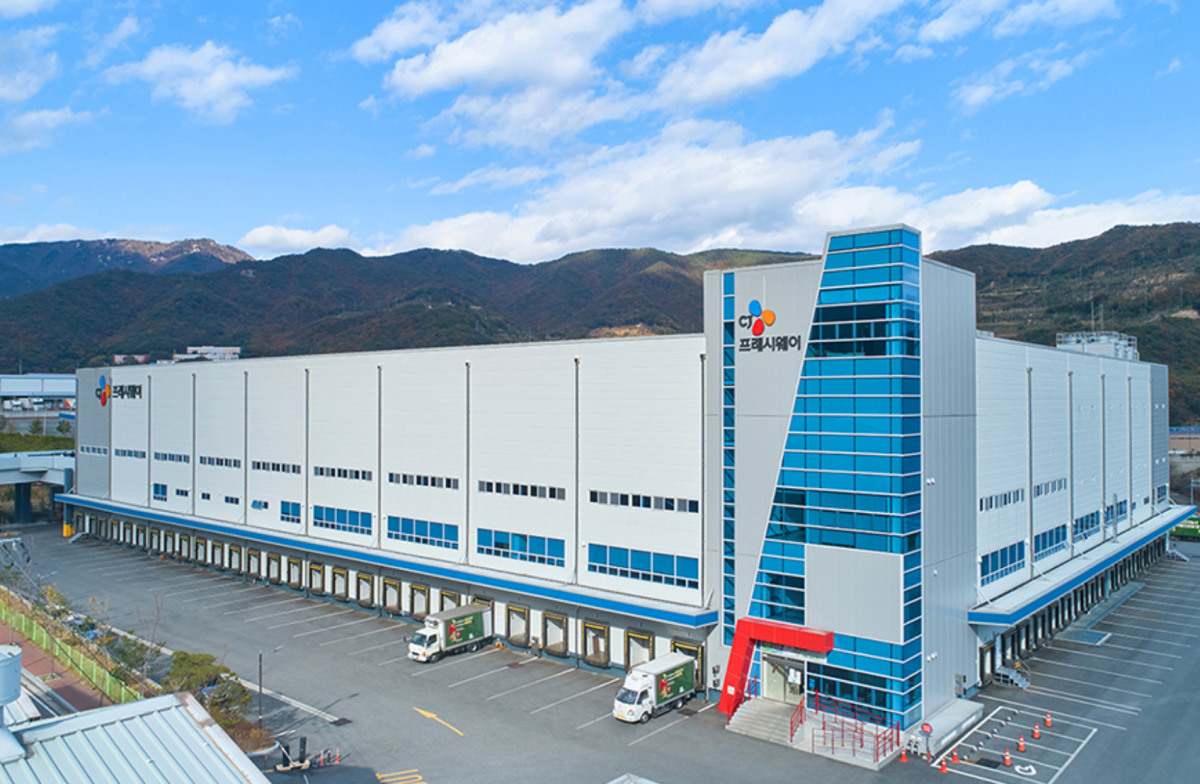
DS투자증권은 CJ프레시웨이의 3분기 연결 매출액을 9628억원, 영업이익을 230억원으로 추정했다. 전년 동기 대비 매출은 7% 증가하지만 영업이익은 32% 감소하는 수준이다. 영업이익률은 2.4%로, 영업이익은 시장 기대치인 295억원을 밑돌 것으로 전망했다.
온라인 경로 성장을 위한 투자 비용 확대가 수익성에 부담을 준 것으로 분석됐다. 다만 3분기 식봄의 온라인 취급고는 1000억원을 넘어섰고, CJ프레시웨이의 온라인 경로 매출액도 전년 동기 대비 200% 이상 증가한 것으로 파악됐다.
식자재유통 부문은 매출액 4377억원으로 전년 동기 대비 12% 성장하지만, 영업손실 66억원을 기록하며 적자 전환할 것으로 예상했다.
일반 식당 경로의 부진에도 온라인 경로 매출이 600억원을 웃돌고 프랜차이즈 경로가 안정적으로 성장하면서 외식식자재 매출은 두 자릿수 증가율을 기록할 것으로 전망했다. 그러나 온라인 매출 확대와 식봄의 플랫폼 경쟁력 강화를 위한 비용 투입으로 손익에는 부담이 발생할 것으로 판단했다.
급식사업의 3분기 매출액은 5181억원, 영업이익은 297억원으로 추정했다. 전년 동기 대비 매출은 3% 증가하고 영업이익은 0.2% 감소하는 수준이다. 영업이익률은 5.7%로 예상했다.
급식식자재에서는 키즈와 학교 경로의 성장이 이어질 것으로 전망했다. 다만 급식솔루션 포트폴리오 조정으로 전체 매출 성장 폭은 제한적일 것으로 분석했다. 단체급식은 인천공항을 중심으로 한 컨세션 경로와 병원 경로의 회복이 성장을 뒷받침할 것으로 기대했다.
CJ프레시웨이는 식자재유통 시장의 온라인 전환을 주도하고 시장 점유율을 확대하기 위해 선제적 투자를 진행하고 있다. 주요 투자 항목은 외식 사업자의 온라인 구매 경험을 유도하는 쿠폰 등 마케팅 비용, 지역 유력 판매자 영입을 통한 상품 종류 확대, 통합배송 대상 상품 확대와 관련 인프라 구축 등이다.
리포트에 따르면 식봄의 총거래액(GMV)은 지난해 4분기 557억원에서 올해 1분기 653억원, 2분기 861억원으로 증가했다. 3분기에는 1000억원을 돌파한 것으로 파악됐다.
장 연구원은 플랫폼 경쟁력이 강화되면서 내년에는 마케팅 비용을 같은 수준으로 유지하더라도 거래액이 확대될 것으로 전망했다. 올해 투입한 비용이 고객의 구매 경험과 상품 경쟁력 강화로 이어져 추가 성장의 기반이 될 수 있다는 판단이다.
내년 이천 물류센터 준공도 긍정적인 요인으로 꼽혔다. 기존 물류 거점과 연계한 인프라 확대가 온라인 사업 성장과 비용 효율화를 함께 뒷받침할 것으로 예상했다.
장 연구원은 향후 온라인 플랫폼 경쟁력 확대가 외형 성장뿐 아니라 수익성 개선으로 확인될 경우 기업가치 재평가를 기대할 수 있다고 판단했다.
rkgml925@newspim.com