AI 핵심 요약
beta- 현대차증권은 14일 카카오 목표주가를 4만2000원으로 낮췄다
- 카카오 AI 서비스의 매출 성장과 수익성 확보 가능성은 제한적이라 평가했다
- 다만 이용자 데이터 기반 광고 매출 확대 가능성과 매수 의견은 유지했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
실적 전망 유지에도 성장성 평가 낮춰
내년 인적분할 후 카카오톡 가치 주목
[서울=뉴스핌] 양태훈 기자 = 현대차증권이 카카오의 인공지능(AI) 사업 성장성과 수익화 가능성에 대한 불확실성을 반영해 목표주가를 기존 '4만5000원'에서 '4만2000원'으로 하향 조정했다. 실적 추정은 유지했지만 AI 서비스의 이용 확대와 매출 증가 가능성을 보수적으로 평가한 결과다. 투자의견은 '매수'를 유지했다.
현대차증권은 14일 보고서를 통해 카카오의 AI 확장 전략을 '저위험·저수익(Low Risk-Low Return)' 구조로 평가했다. AI 확산으로 기존 사업이 위축될 우려는 경쟁사인 네이버보다 낮지만, 새로운 AI 서비스가 실질적인 매출 성장으로 이어질 가능성도 제한적이라는 분석이다.
최승호 현대차증권 연구원은 현재 발표된 AI 서비스만으로는 이용자 활용도와 매출을 의미 있게 높이기 어려울 것으로 전망했다.
특히 AI 사업의 수익성 확보 가능성에 의문을 제기했다. 카카오가 스마트폰에서 직접 AI를 구동하는 온디바이스 중심 전략에서 서버의 컴퓨팅 자원을 사용하는 추론모델을 병행하는 방향으로 전환하면서 비용 부담이 커질 수 있다는 판단이다.
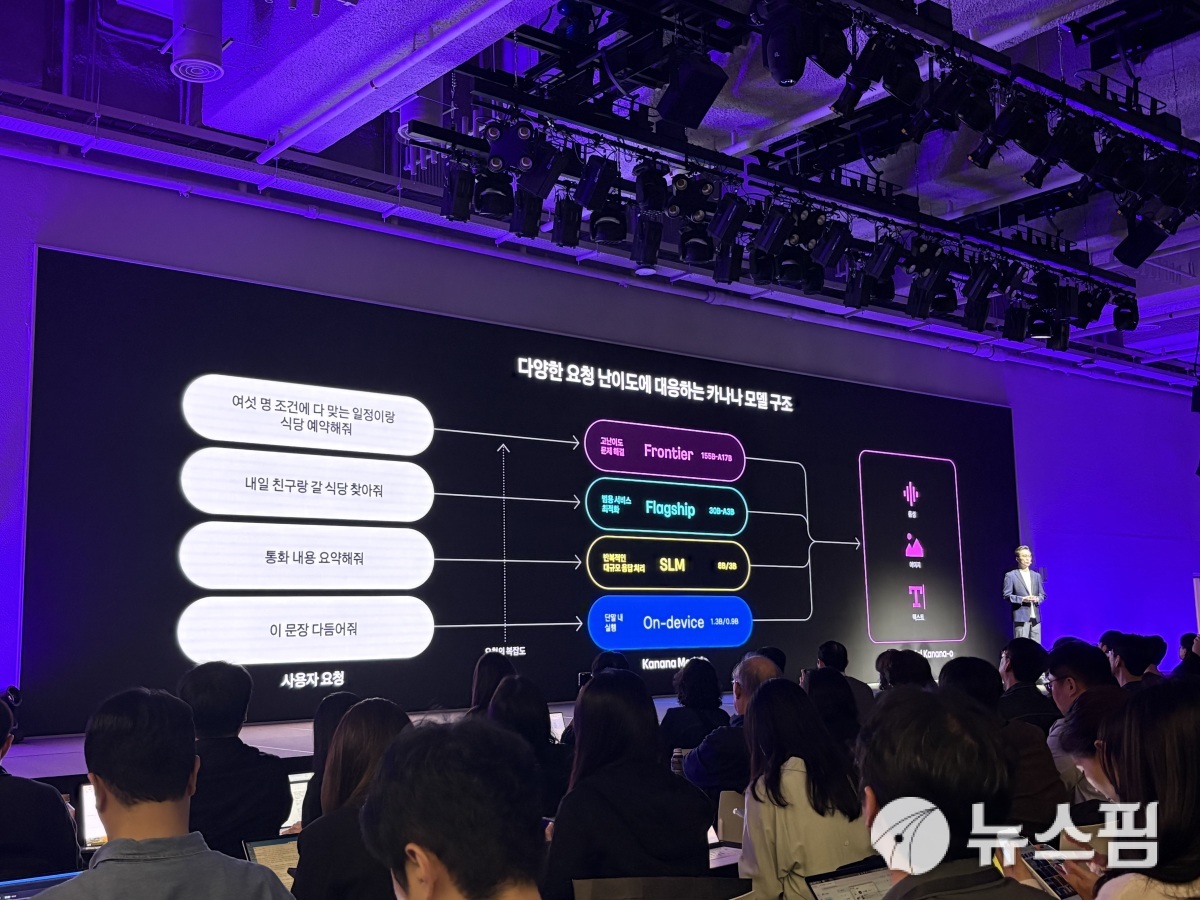
최 연구원은 "AI 시대는 스마트폰 시대와 달리 투입 CAPEX에 매출성장률이 비례할 것"이라며 "비용 부담 없는 온디바이스에서 컴퓨팅 자원을 소모하는 추론모델 병행으로 전략 방향을 선회한 만큼 수익성 확보 가능성에도 강한 의문"이라고 밝혔다.
다만 AI 사업에 대한 시장 기대감이 높지 않아 주가 부담은 제한적일 것으로 판단했다. 최 연구원은 "작년 10월과 달리 일련의 개편 및 반응을 통해 카카오 AI 확장에 대한 시장 기대감이 높은 상황은 아니기에, 주가적 부담은 없다"라고 평가했다.
목표주가는 AI 전략이 본격화되는 2027년 예상 주당순이익(EPS) 1667원에 카카오의 과거 주가수익배율(PER) 하단인 25배를 적용해 산정했다. AI 사업의 매출 가시성이 높지 않다는 점을 고려해 목표 배수를 낮췄다. 지난 13일 종가 3만1300원과 비교한 상승 여력은 34.2%다.
3분기 실적은 시장 예상치에 부합할 것으로 내다봤다. 현대차증권은 카카오의 3분기 매출액을 전년 동기 대비 2.9% 증가한 2조187억원, 영업이익을 6.4% 늘어난 2381억원으로 추정했다.
사업별로는 톡비즈 광고 매출이 전년 동기 대비 약 10% 증가한 3876억원을 기록할 것으로 예상했다. 반면 플랫폼 기타 매출은 증권 거래대금 감소 영향으로 전분기보다 줄어든 5342억원, 콘텐츠 매출은 피코마와 엔터테인먼트 사업 부진으로 8292억원에 그칠 것으로 전망했다.
최 연구원은 AI 서비스 자체의 매출 성장에는 부정적이지만, 이용자 데이터 확보를 통한 광고 사업 확대 가능성에는 긍정적인 시각을 유지했다.
카카오톡에 AI 서비스를 도입해 이용자의 검색·구매 의도와 행동 데이터를 확보하고, 이를 검색·커머스 광고에 활용하면 광고 효율을 높일 수 있다는 분석이다. 기존 카카오톡 이용자 기반을 활용해 AI 서비스 자체의 수익과는 별개로 광고 매출을 늘릴 수 있다는 판단이다.
최 연구원은 "서비스 매출은 부정적이지만 데이터 확보에 따른 광고매출 증가 가능성은 긍정적"이라고 설명했다.
현대차증권은 카카오의 2029년 AI 매출 추정치를 5087억원으로 유지했다. 이는 카카오가 제시한 1조원의 매출 목표보다 낮은 수준이다. 최 연구원은 향후 AI 사업 매출에서 서비스 자체 수익보다 이용자 데이터 확보에 따른 광고 매출 증가가 더 큰 비중을 차지할 것으로 예상했다.
오는 12월 17일 예정된 임시주주총회도 향후 주가를 살필 주요 변수로 제시했다. 인적분할 안건이 통과되면 카카오는 내년 1월 카카오X와 카카오AI로 분할될 것으로 예상된다.
현대차증권은 카카오페이와 카카오인베스트먼트 등 자산 규모가 큰 계열사가 포함되는 카카오X의 분할 비중이 64%로, 카카오AI(36%)보다 클 것으로 전망했다.
최 연구원은 "실질적 카카오 본업가치는 카카오톡에 있다"며 인적분할 이후 카카오AI를 중심으로 한 투자 접근을 권고했다.
dconnect@newspim.com